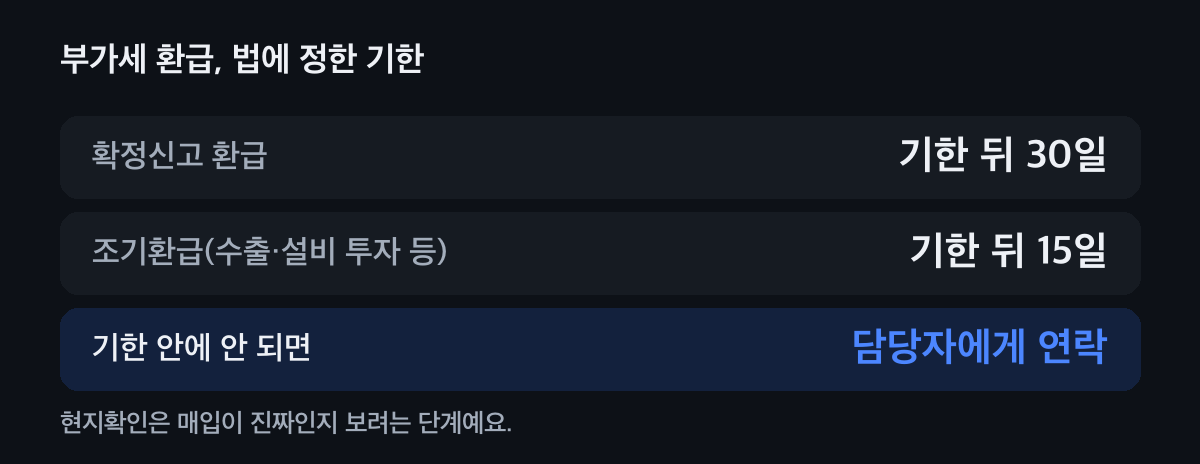
먼저 두 가지를 봐요
- 얼마나 급한지
- 환급 기한은 법에 정해져 있어요. 확정신고 환급은 신고기한 뒤 30일, 조기환급은 15일이에요. 자료 제출 날짜는 담당자가 알려 줘요.
- 오늘 할 일 하나
- 안내문이나 문자에 적힌 담당자에게 전화해 무엇을 확인하는지, 어떤 자료를 언제까지 내야 하는지 받아 적어요.
환급 보류·현지확인, 이 순서로 대응해요
담당자에게 무엇을 확인하는지 물어요
세무서는 환급 전에 매입처, 새로 들인 설비, 사업장이 실제로 운영되는지를 볼 수 있어요. 세법은 사업장에서 실제로 사업을 운영하는 모습을 보여 주는 자료도 내게 할 수 있게 했어요. 확인할 것, 낼 자료와 날짜, 사업장에 나오는지를 물어 적어요.
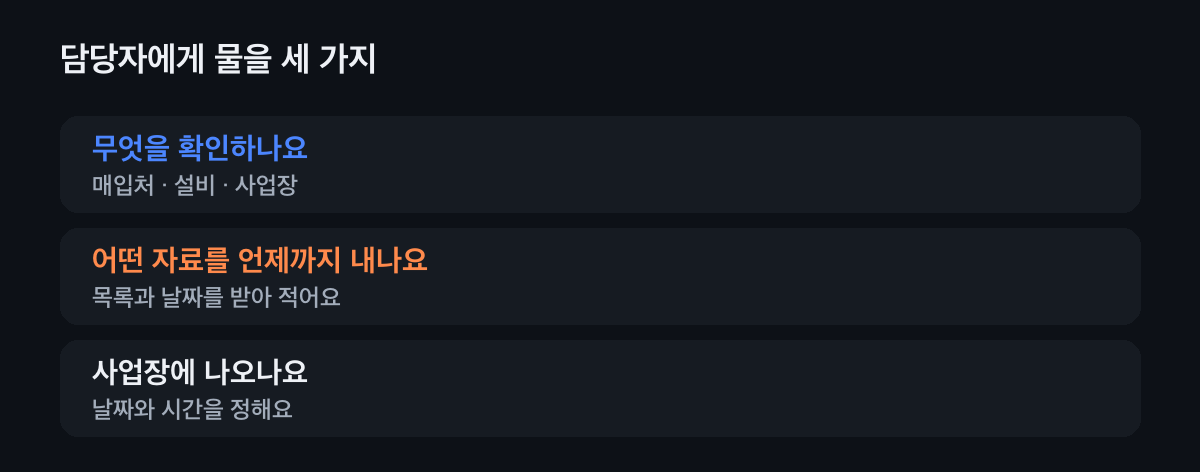
물어본 내용은 날짜와 함께 메모해요. 매입이 진짜임을 보여 주는 자료를 모아요
계약서·견적서, 세금계산서, 사업용 계좌에서 공급자에게 보낸 대금 이체 내역, 물건이나 설비가 실제로 들어온 증빙(설치 사진·운송장·재고)을 한 묶음으로 만들어요. 사업장 임대차계약서와 사업장 사진도 함께 두면 좋아요.
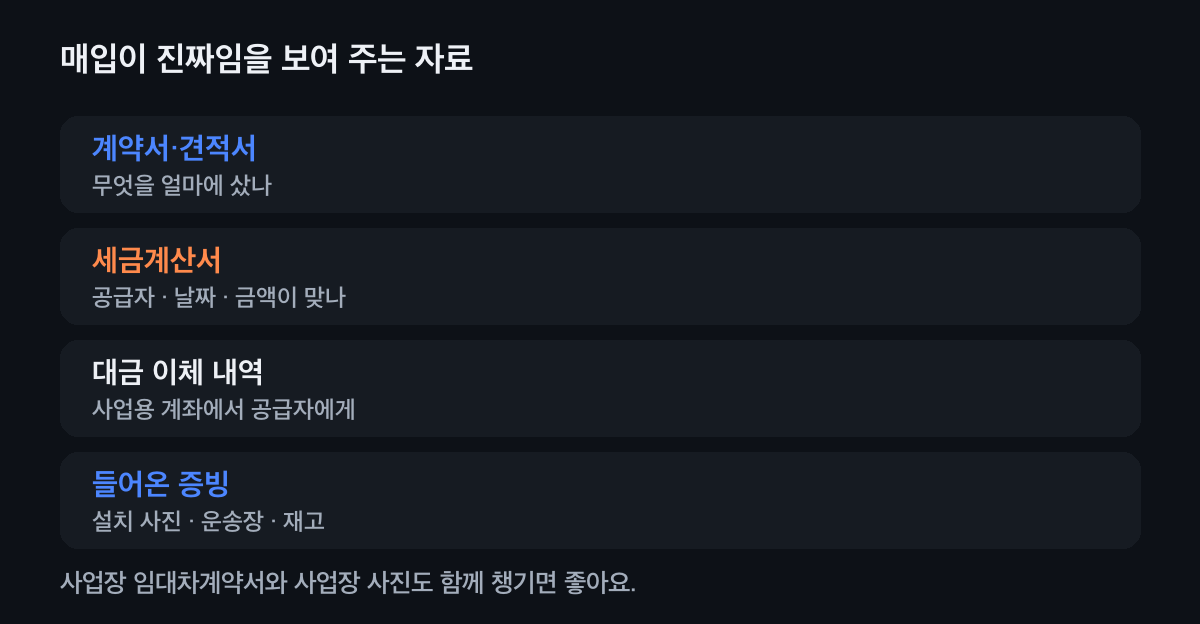
돈과 물건이 함께 움직인 흔적이 가장 힘이 세요. 결과를 받고 다음을 정해요
모두 맞으면 환급이 들어와요. 확인 결과로 환급을 줄이거나 세금을 매기려면 과세예고통지가 먼저 오고, 내용이 다르면 받은 날부터 30일 안에 과세전적부심사(세금을 매기기 전에 다시 봐 달라는 청구)를 할 수 있어요.
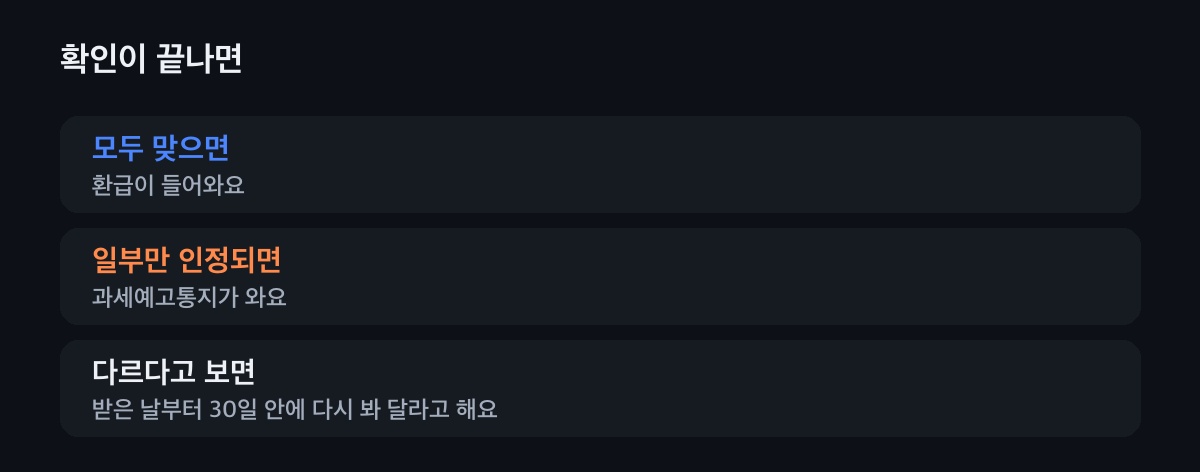
결과가 다르면 다시 볼 길이 있어요.
자료 제출 날짜까지 며칠 남았나
안내받은 자료 제출 날짜를 넣으면 남은 날을 알려 드려요.
안내문이나 담당자에게 들은 날짜를 넣어 주세요.
토요일·일요일이면 다음 평일로 계산해요. 공휴일·노동절은 따로 확인해 주세요. 안내문에 적힌 날짜가 가장 정확해요.
내 경우는?
내 환급에 가까운 것을 골라 보세요.
내 환급은…
수출·영세율 조기환급 · 15일
신고기한이 지난 뒤 15일 안이 기한이에요. 수출 신고필증이나 구매확인서 같은 영세율 증빙과 매입 세금계산서를 함께 내요.
설비·인테리어 투자 환급 · 개업·확장
사업 설비를 새로 들이거나 늘리면 조기환급을 신고할 수 있어요. 공사 계약서, 대금 이체 내역, 설치 사진, 건물 등 감가상각자산 취득명세서를 챙겨요.
확정신고 환급 · 30일
확정신고기한이 지난 뒤 30일 안이 기한이에요. 매입이 많았던 까닭(재고를 미리 샀다, 큰 장비를 샀다 등)을 자료와 함께 설명해요.
기한이 지났는데 소식이 없어요 · 지연
담당자에게 진행 상황과 더 낼 자료가 있는지 물어요. 환급 기한이 지난 뒤 늦게 받으면 그다음 날부터 국세환급가산금(늦게 준 만큼의 이자)이 더해져요.
일부만 들어왔어요 · 일부 불인정
어느 매입이 빠졌는지 담당자에게 물어요. 과세예고통지를 받았다면 받은 날부터 30일 안에 과세전적부심사를 청구할 수 있어요.
이럴 땐 이렇게
매입처와 연락이 안 될 때
매입처가 폐업했거나 연락이 안 되면 내가 가진 자료가 더 중요해져요. 대금을 공급자 계좌로 보낸 이체 내역, 물건이 들어온 증빙을 빠짐없이 모아요. 실제 거래 없이 받은 세금계산서는 매입세액이 공제되지 않으니, 그런 거래가 섞여 있다면 회계사·세무사와 먼저 정리해요.
환급 계좌가 걱정될 때
확인이 끝났는데도 돈이 안 들어오면 환급 계좌가 등록돼 있는지 봐요. 국세 환급금 계좌 등록 글에 순서가 있어요.
사칭 문자가 의심될 때
의심되면 링크를 누르지 말고 국세상담센터 126에 전화하거나 홈택스·손택스에 직접 들어가 확인해요. 환급을 해 준다며 수수료나 개인정보를 먼저 요구하는 연락은 응하지 않아요.
다른 안내문도 받았다면
현장확인 통지, 과세예고통지처럼 이어지는 문서가 있을 수 있어요. 41종 안내문의 뜻과 급한 정도는 국세청 안내문 사전에서 볼 수 있어요. 오안심 사장님처럼 자료를 내고 나서 그대로 환급받는 경우도 많아요.
자주 묻는 것
부가세 환급은 언제 들어오나요?
확정신고로 환급을 신고하면 확정신고기한이 지난 뒤 30일 안에 환급해야 해요. 영세율이나 사업 설비 투자로 조기환급을 신고하면 신고기한이 지난 뒤 15일 안이에요.
현지확인을 받으면 세무조사인가요?
환급 전 현지확인은 신고한 매입이 실제 거래인지 사실을 보는 확인이에요. 장부 전체로 세금을 다시 계산하는 세무조사와는 달라요.
환급이 늦어지면 이자를 받나요?
세법에서 환급기한을 정한 경우 그 기한의 다음 날부터 국세환급가산금이 계산돼 환급금에 더해져요.
어떤 자료를 내면 되나요?
계약서나 견적서, 세금계산서, 공급자에게 보낸 대금 이체 내역, 물건이나 설비가 들어온 증빙이 기본이에요. 사업장이 실제로 운영되는지 보여 주는 임대차계약서와 사진도 요청받을 수 있어요.
확인 결과에 동의하지 않으면요?
환급을 줄이거나 세금을 매기기 전에 과세예고통지가 와요. 받은 날부터 30일 안에 과세전적부심사를 청구해 다시 봐 달라고 할 수 있어요.
안내문 사진 한 장이면 돼요
어떤 매입을 확인하는지 보고, 낼 자료 목록을 같이 만들어 드려요.