값이 정해지는 순서, 이렇게 봐요
평가기간 안의 시가부터 찾아요
증여는 증여일 전 6개월부터 뒤 3개월, 상속은 돌아가신 날 전후 6개월 안의 매매·감정·수용·경매·공매가가 시가예요. 그 재산의 거래가 없으면 면적·위치·용도·기준시가가 비슷한 재산의 거래가도 시가로 봐요. 아파트는 비슷한 거래가 많아 여기서 값이 정해질 때가 많아요.
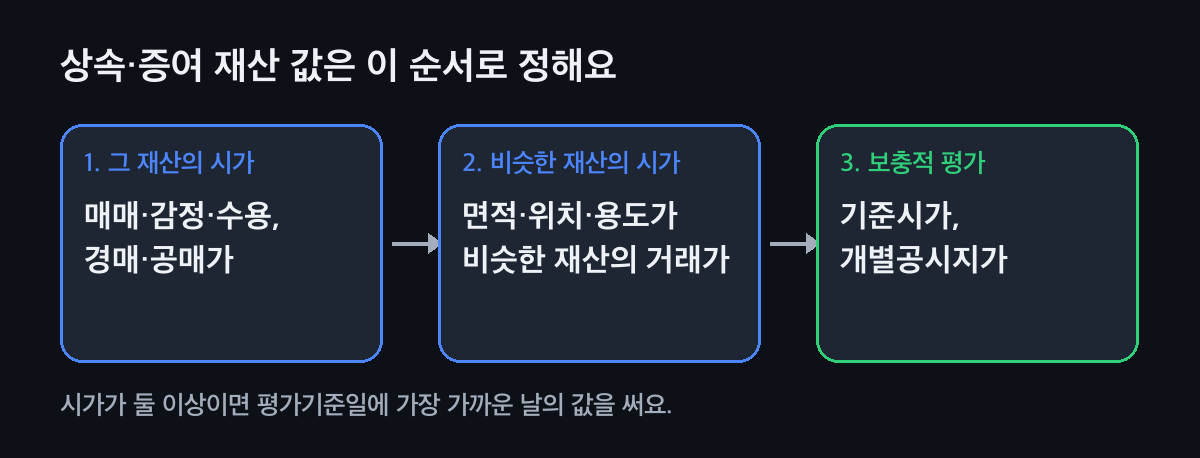
시가가 둘 이상이면 가장 가까운 날의 값을 써요. 꼬마빌딩은 기준시가로 신고하기 쉬워요
상가·사무실 건물은 비슷한 거래가 드물어 기준시가로 신고할 때가 많아요. 그런데 기준시가는 시가보다 꽤 낮을 수 있어요. 국세청은 2020년부터 기준시가로 신고한 꼬마빌딩을 감정평가해 왔고, 2025년부터는 고가 아파트와 단독주택까지 넓혔어요.
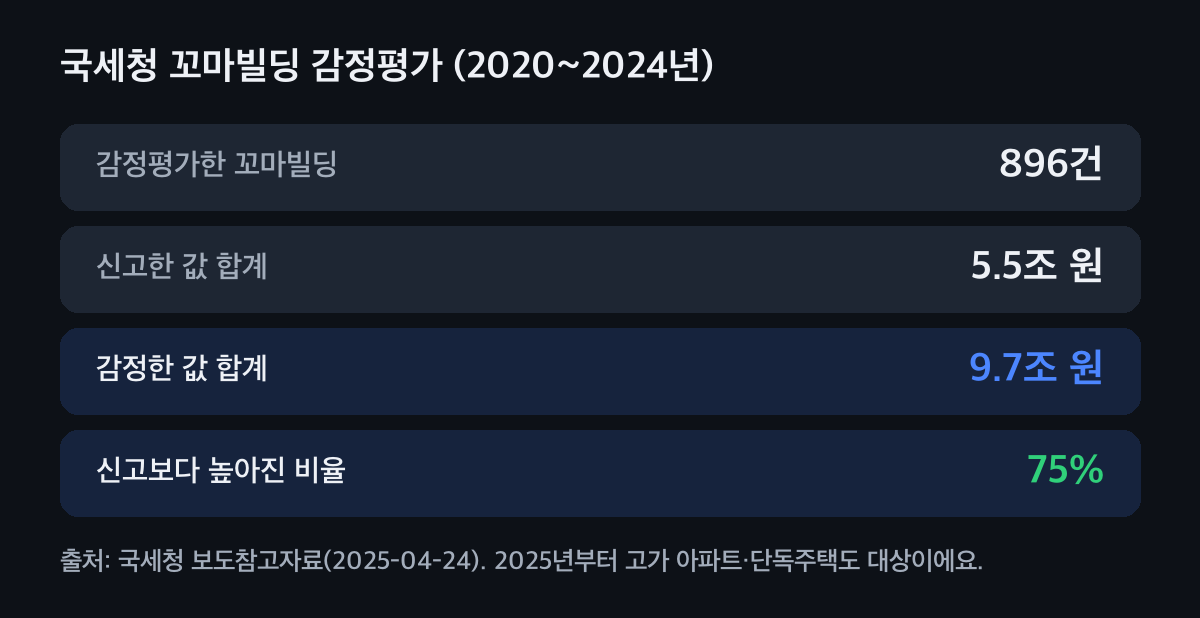
출처: 국세청 보도참고자료(2025-04-24). 신고 뒤 법정결정기한까지 다시 매길 수 있어요
평가기간이 지난 뒤부터 법정결정기한까지 감정이 있으면, 국세청이 평가심의위원회 심의를 거쳐 그 감정가를 시가로 쓸 수 있어요. 3월 10일에 증여했다면 신고기한은 6월 30일이고, 그로부터 6개월인 12월 말까지예요. 평가기준일 전 2년 안의 거래도 같은 심의를 거쳐 시가가 될 수 있어요.
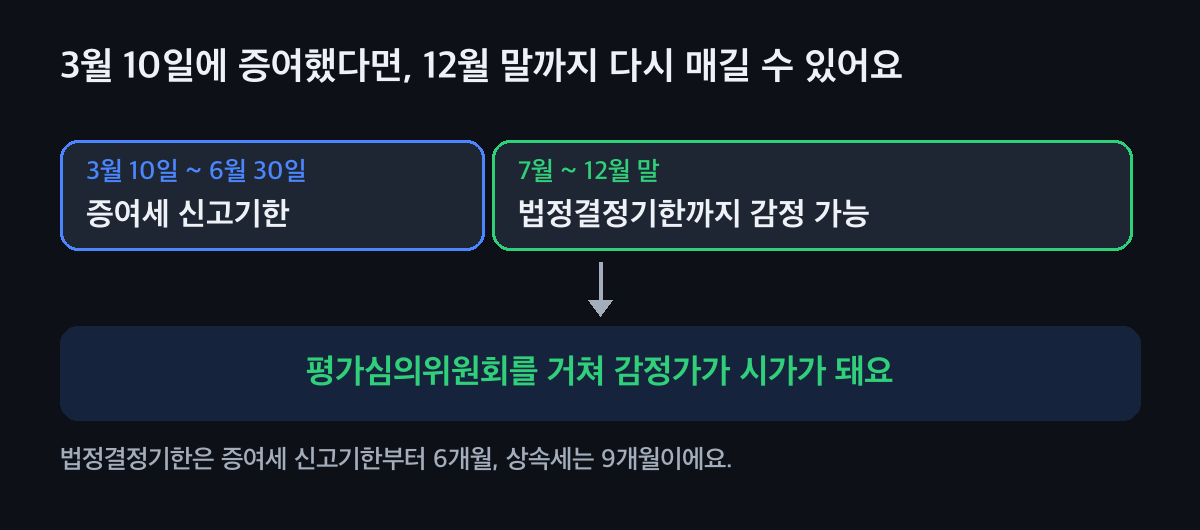
상속세는 신고기한부터 9개월이에요. 값이 바뀌어도 가산세는 없어요
감정가로 다시 매기면 늘어난 세금은 내지만, 평가 차이로 생긴 과소신고가산세는 붙지 않아요. 신고기한까지 신고하고 그 세금을 기한 안에 냈다면 납부지연가산세도 없어요. 부담부증여로 낸 빚 몫 양도소득세도 같아요. 다만 부정행위로 적게 신고한 경우는 빠져요.
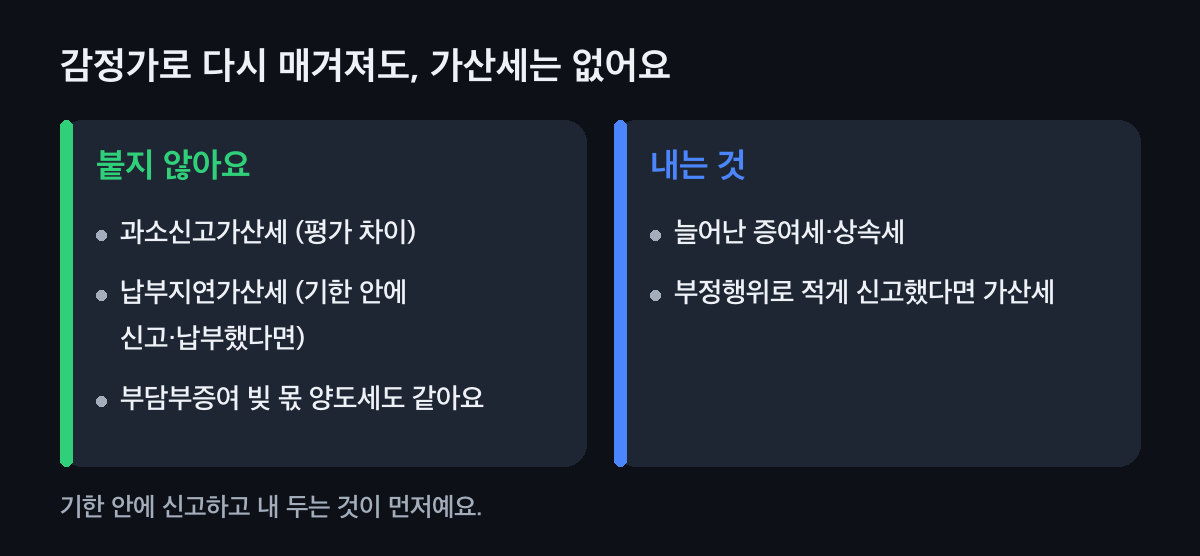
기한 안에 신고하고 내 두는 것이 먼저예요. 먼저 감정받아 신고하는 길도 견줘요
기준시가 20억 원, 감정가 32억 원인 건물을 성년 자녀에게 준다고 해 볼게요. 기준시가로 신고하면 증여세 산출세액은 약 6억 2천만 원이고, 나중에 32억 원으로 다시 매겨지면 약 11억 1,500만 원이 돼요. 처음부터 감정가로 신고하면 값이 흔들리지 않고, 감정 수수료는 500만 원까지 빼 줘요. 자녀가 10년이 지나 팔 때는 취득가액도 32억 원이라 양도소득세가 줄어요.
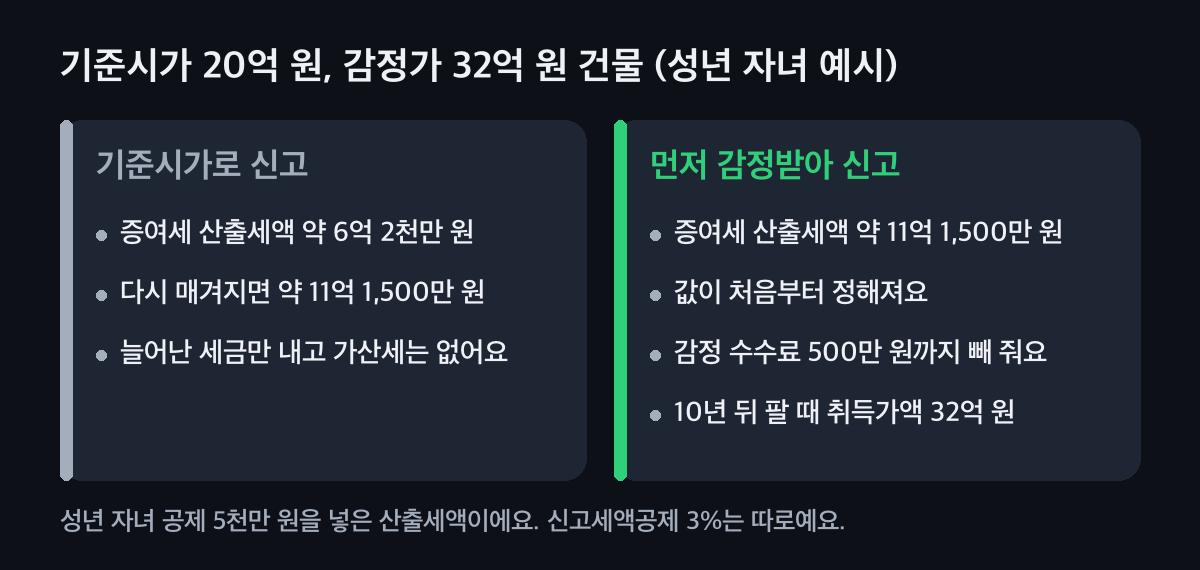
성년 자녀 공제 5천만 원을 넣은 산출세액 예시예요.
우리 건물은 어떻게 하면 될까요?
가장 가까운 상황을 고르면 먼저 볼 것을 보여 드려요.
내 상황은
꼬마빌딩을 물려주려 해요 · 아직 신고 전
증여일 전 6개월부터 뒤 3개월 안에 감정기관 두 곳(기준시가 10억 원 이하면 한 곳)의 감정을 받아 그 평균으로 신고하는 길을 먼저 견줘요. 기준시가와 시가 차이가 크면 국세청 감정 대상이 될 수 있어요.
이미 기준시가로 신고했어요 · 결정을 기다려요
법정결정기한(증여는 신고기한부터 6개월, 상속은 9개월)까지 감정가로 다시 매겨질 수 있어요. 기한 안에 신고하고 냈다면 늘어난 세금만 내고 과소신고·납부지연가산세는 없어요. 안내문이 오면 감정서와 심의 결과를 함께 봐요.
아파트를 받았어요 · 같은 단지 거래가 있어요
비슷한 아파트의 거래가가 먼저 시가가 돼요. 평가기간 안에 거래가 없어도 증여일 전 2년 안의 거래가 평가심의위원회를 거쳐 시가가 될 수 있어서, 2년 치 거래를 함께 봐요.
감정가가 낮게 나왔어요 · 인정될지 궁금해요
감정가가 기준시가 같은 보충적 평가액과 비슷한 재산 시가의 90% 중 적은 금액보다 낮으면, 세무서가 다른 감정기관에 다시 감정을 맡겨 그 값으로 해요. 조건을 붙인 감정이나 지금 모습대로 하지 않은 감정도 쓰지 않아요.
상속받은 건물이에요 · 신고기한 6개월
돌아가신 날 전후 6개월 안의 감정가가 시가예요. 상속세를 신고하려고 받은 감정 수수료는 그 감정가로 신고하면 500만 원까지 과세표준에서 빼 줘요.
이럴 땐 이렇게
어머니께 물려받은 건물을 자녀에게 주려는 오기준 님
오기준 님은 형제들과 함께 어머니께 물려받은 70억 원대 다세대주택의 내 몫을 자녀에게 넘기며 기준시가로 신고하고 싶었어요. 탁상 감정으로 그려 보니 국세청이 감정하면 값이 더 올라갈 수 있었고, 그렇게 바뀌어도 가산세는 없다는 것을 함께 확인했어요. 곧 10년이 차는 장기임대 공제와 먼저 감정받는 길을 나란히 놓고, 지금은 가족과 상의하고 있어요. 장기임대 공제는 장기임대주택 장기보유특별공제 70%에서 봐요.
평가기간 밖 거래가 있다면
증여일 7개월 전 같은 단지 거래처럼 평가기간 밖이라도, 평가기준일 전 2년 안의 거래는 국세청이 평가심의위원회에 올려 시가로 쓸 수 있어요. 기준시가로 신고하기 전에 2년 치 거래를 함께 봐요.
기준시가가 궁금하다면
상가·오피스텔 기준시가와 개별공시지가는 부동산 공시가격 조회에서 봐요. 기준시가 10억 원 이하인 부동산은 감정기관 한 곳의 감정도 시가로 써요.
자주 묻는 것
꼬마빌딩을 기준시가로 신고하면 안 되나요?
시가를 찾기 어려우면 기준시가로 신고할 수 있어요. 다만 국세청이 법정결정기한까지 감정평가를 받아 평가심의위원회를 거쳐 그 감정가로 다시 매길 수 있어요.
감정가로 다시 매겨지면 가산세가 붙나요?
평가 차이로 생긴 과소신고가산세는 붙지 않아요. 신고기한까지 신고하고 그 세금을 기한 안에 냈다면 납부지연가산세도 없어요. 부정행위로 적게 신고한 경우는 빠져요.
국세청은 언제까지 다시 매길 수 있나요?
법정결정기한까지예요. 증여세는 신고기한부터 6개월, 상속세는 신고기한부터 9개월이에요.
감정은 몇 곳에서 받아야 하나요?
감정기관 두 곳의 평균이 원칙이에요. 기준시가 10억 원 이하인 부동산은 한 곳의 감정도 시가로 써요.
감정 수수료도 빼 주나요?
상속세·증여세를 신고하려고 받은 감정 수수료는 그 감정가로 신고하면 500만 원까지 과세표준에서 빼 줘요. 수수료를 낸 증빙을 신고서와 함께 내요.
어떤 부동산이 국세청 감정 대상이 되나요?
국세청은 신고한 값이 추정 시가보다 5억 원 이상 낮거나 차이 비율이 10% 이상이면 감정 대상으로 고른다고 밝혔어요. 2025년부터는 꼬마빌딩에 더해 고가 아파트와 단독주택도 대상이에요.
신고 전에 값부터 함께 정해요
건물 기준시가와 주변 거래, 임대 현황만 알면 국세청 감정 대상이 될지, 먼저 감정받는 길과 기준시가 신고의 세금 차이를 함께 정리해 드려요.