성실신고확인, 이 순서로 봐요
내 업종 기준을 찾아요
농업·도소매업·부동산매매업 등은 15억 원, 제조업·음식점업·숙박업·건설업·정보통신업 등은 7억 5천만 원, 부동산임대업·교육서비스업·전문서비스업·보건업 등은 5억 원이에요. 한 해 수입금액이 이 숫자 이상이면 대상이에요.
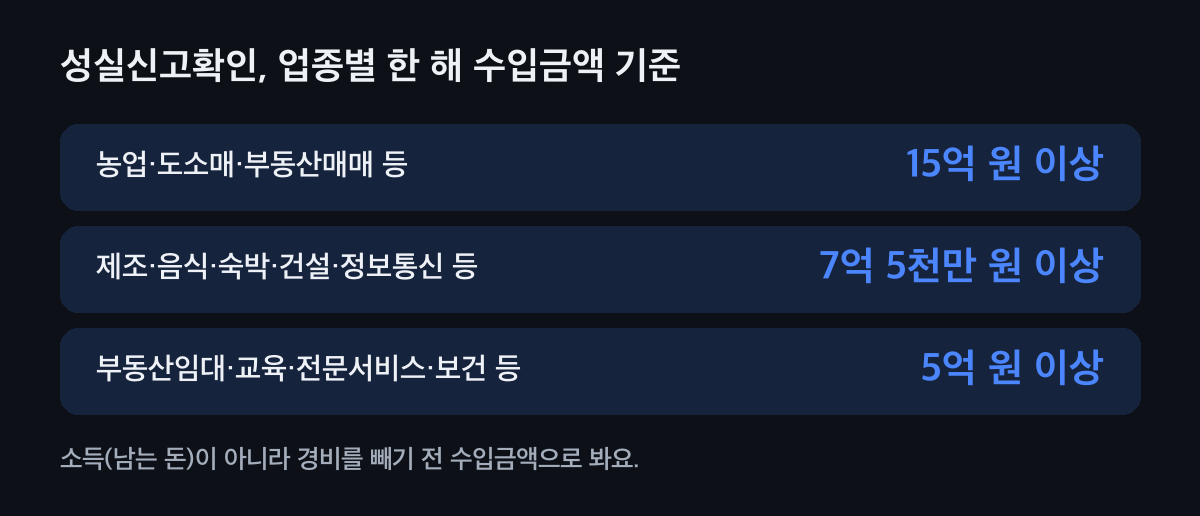
내 업종 줄 하나만 보면 돼요. 업종이 둘이거나 공동사업이면 이렇게 셈해요
업종을 함께 하거나 사업장이 둘 이상이면 수입이 가장 큰 주업종 기준으로 바꿔 더해요. 공동사업장은 사업장을 한 사람으로 보고 사업장 전체 수입금액으로 정해서, 내 몫의 소득이 작아도 대상이 될 수 있어요.
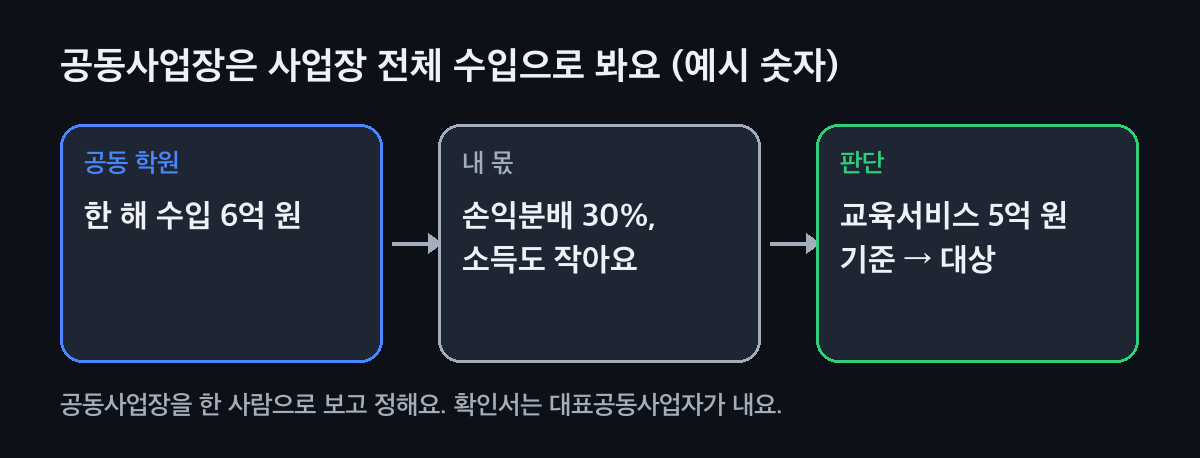
공동사업장은 전체 수입으로 봐요(예시 숫자). 확인을 받으면 돌아오는 것을 셈해요
확인에 직접 쓴 비용의 60%를 소득세에서 빼 주고, 한도는 120만 원이에요. 수수료가 200만 원이면 120만 원이 돌아와 실제 부담은 80만 원이에요. 확인서를 낸 사업자는 의료비·교육비의 15%도 소득세에서 빼 줘요.
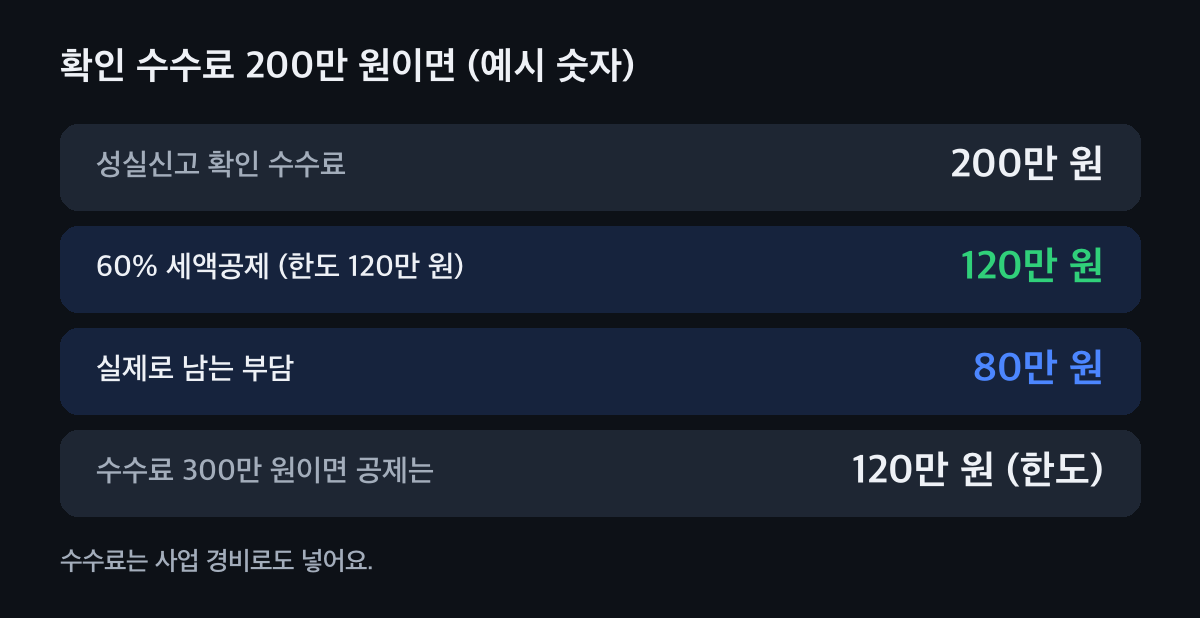
수수료 200만 원이면 120만 원이 돌아와요(예시 숫자). 6월 30일까지 신고해요
확인서를 붙이면 종합소득세 신고 기한이 5월 31일이 아니라 6월 30일이에요. 대상인데 확인서를 내지 않으면 가산세가 따로 붙고 확인비용 공제도 받지 못하니, 대상이면 확인을 받는 편이 마음 편해요.
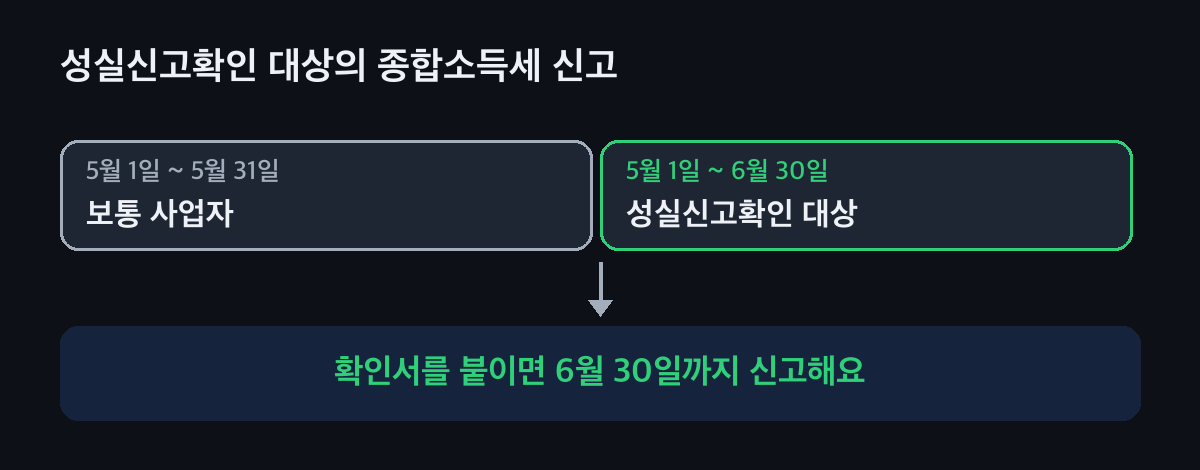
한 달 더 여유가 있어요.
내 사업은 기준이 얼마일까요?
업종을 고르면 기준 수입금액과 먼저 볼 것을 보여 드려요.
내 업종은
도소매·농업 · 부동산매매업 포함
한 해 수입금액 15억 원 이상이면 대상이에요. 상품중개업은 7억 5천만 원 기준이에요.
음식점·제조·건설 · 숙박·정보통신·운수 포함
한 해 수입금액 7억 5천만 원 이상이면 대상이에요.
학원·임대·전문서비스 · 보건·미용 등 서비스
한 해 수입금액 5억 원 이상이면 대상이에요. 부동산임대업도 이 기준이에요.
업종이 두 가지예요 · 겸영
수입이 가장 큰 주업종 기준으로 바꿔 더한 수입금액으로 봐요. 기준 근처라면 업종 나누기부터 회계사·세무사와 맞춰 봐요.
공동사업이에요 · 동업
공동사업장 전체 수입금액으로 정해요. 내 몫이 작아도 사업장 전체가 기준 이상이면 대상이고, 확인서는 대표공동사업자가 내요.
이럴 땐 이렇게
돈만 보면 일반신고가 쌌는데 확인을 받은 박든든 사장님
박든든 사장님은 학원과 교재 판매를 함께 해서, 주업종 기준으로 바꿔 더한 수입금액이 기준 바로 근처였어요. 확인 수수료만 보면 일반신고가 덜 들었지만, 확인을 받아 5월 안에 신고했어요. 대상으로 정해지면 확인서가 이미 있어 가산세 걱정이 없고 수수료 60%도 돌아와요. 대상이 아니어도 기한 안에 낸 신고라 어느 쪽이든 마음이 놓였어요.
지분 30%인 공동 원장 한몫 씨
한 해 수입 6억 원인 공동 학원에서 한몫 씨 몫은 30%예요. 사업장 전체가 교육서비스업 기준 5억 원 이상이라 대상이에요. 확인서는 대표공동사업자가 내고, 확인 수수료는 손익분배비율대로 나눠 각자 공제를 받아요. 손익분배비율은 공동사업자 손익분배비율에서 정리했어요.
고를 길이 있을 때 따지는 것
기준 근처이거나 업종 구분이 애매할 때는 네 가지를 나란히 놓아요. 확인비용 60% 공제, 의료비·교육비 15% 공제, 6월 30일까지의 여유, 그리고 대상인데 확인서가 빠졌을 때의 가산세예요. 대상이 아닌 해에는 확인비용 공제가 없어서 일반신고가 덜 들어요.
확인비용 공제를 다시 내놓는 경우
신고한 사업소득금액이 나중에 고쳐진 금액보다 10% 이상 적었던 것으로 밝혀지면 공제받은 금액을 다시 내고, 그 뒤 3년 동안은 이 공제를 받지 않아요. 장부대로 신고하면 걱정할 일이 없어요.
다른 안내문도 받았다면
국세청·세무서 우편은 종류가 많아요. 국세청 안내문 사전에서 문서 이름으로 찾으면 뜻과 급한 정도, 먼저 할 일이 보여요. 문자로 받았는데 의심되면 링크를 누르지 말고 국세상담센터 126에 전화하거나 홈택스·손택스에 직접 들어가 확인해요.
자주 묻는 것
성실신고확인 대상은 누구인가요?
한 해 수입금액이 업종별 기준 이상인 개인사업자예요. 농업·도소매업 등은 15억 원, 제조업·음식점업 등은 7억 5천만 원, 부동산임대업·교육서비스업 등은 5억 원이에요.
성실신고확인 대상의 신고 기한은 언제인가요?
다음 해 5월 1일부터 6월 30일까지예요. 보통 사업자보다 한 달 더 여유가 있어요.
확인 비용은 얼마나 돌려받나요?
확인에 직접 쓴 비용의 60%를 소득세에서 빼 줘요. 개인사업자 한도는 120만 원이에요.
공동사업자는 내 몫으로 대상을 정하나요?
아니요. 공동사업장을 한 사람으로 보고 사업장 전체 수입금액으로 정해요. 내 몫의 소득이 작아도 대상이 될 수 있어요.
업종이 두 가지면 어떻게 셈하나요?
수입이 가장 큰 주업종 기준으로 다른 업종 수입금액을 바꿔 더해요. 사업장이 둘 이상일 때도 같아요.
성실신고확인서를 내면 또 무엇을 받나요?
의료비와 교육비의 15%를 사업소득에 대한 소득세에서 빼 줘요. 2026년이 속하는 과세연도까지 쓴 돈이 대상이에요.
대상인지 애매하면, 수입금액부터 같이
업종별로 나눈 수입금액 한 장이면 대상인지와 돌아올 공제가 바로 보여요. 세무가이드가 확인비용과 공제를 나란히 셈해 드려요.