주민세 사업소분, 이렇게 해요
내야 하는지 먼저 봐요
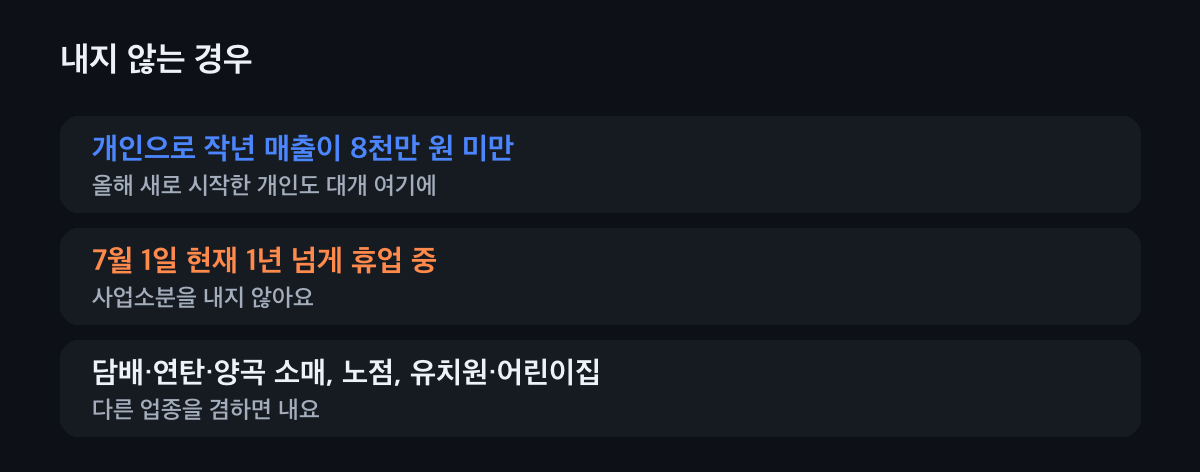
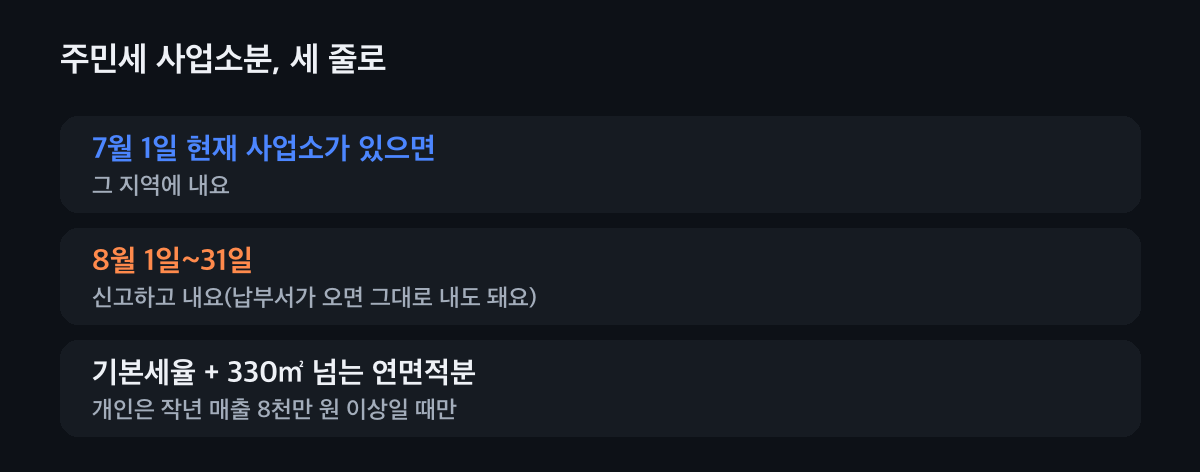
7월 1일 현재 그 지역에 사업소가 있는 사업주가 내요. 개인은 작년 매출 8천만 원 이상일 때만이고, 1년 넘게 휴업 중이거나 담배·연탄·양곡 소매, 노점, 유치원·어린이집만 하는 개인은 빠져요(다른 업종을 겸하면 내요).
법인은 매출과 상관없이 내요. 세액을 계산해요
기본세율은 개인 5만 원, 법인은 자본금 30억 원 이하 5만 원, 50억 원 이하 10만 원, 넘으면 20만 원이에요. 사업소 연면적이 330㎡를 넘으면 1㎡당 250원(폐수·사업장폐기물 배출 사업소는 500원)을 더해요. 기본세율 몫의 10%(인구 50만 이상 시 25%)가 지방교육세로 붙어요.
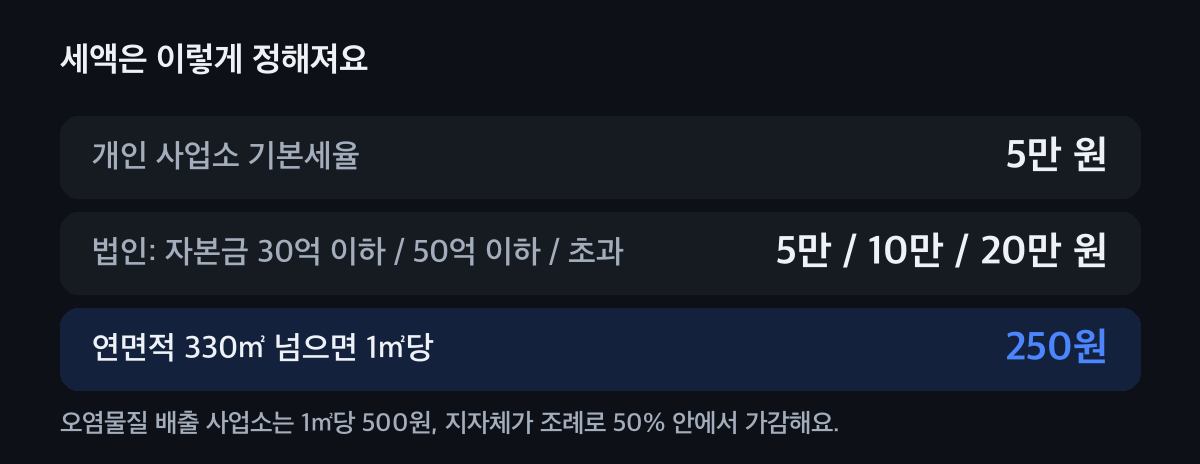
지자체가 조례로 50% 안에서 가감할 수 있어요. 8월 1일~31일에 신고하고 내요
위택스나 지자체 납부서로 8월 1일부터 31일까지 신고·납부해요. 지자체가 보낸 납부서의 금액을 기한까지 내면 신고하고 낸 것으로 봐요. 기한을 넘기면 가산세가 붙어요.
사업소가 여러 지역에 있으면 지역마다 내요. 직원 급여가 크면 종업원분도 봐요
최근 1년 동안 그 사업소 종업원 급여총액의 월평균이 1억 8천만 원을 넘으면 매달 종업원분(급여총액의 0.5%)을 다음 달 10일까지 신고·납부해요. 비과세 급여와 출산전후휴가·육아휴직 급여 등은 급여총액에서 빼요.
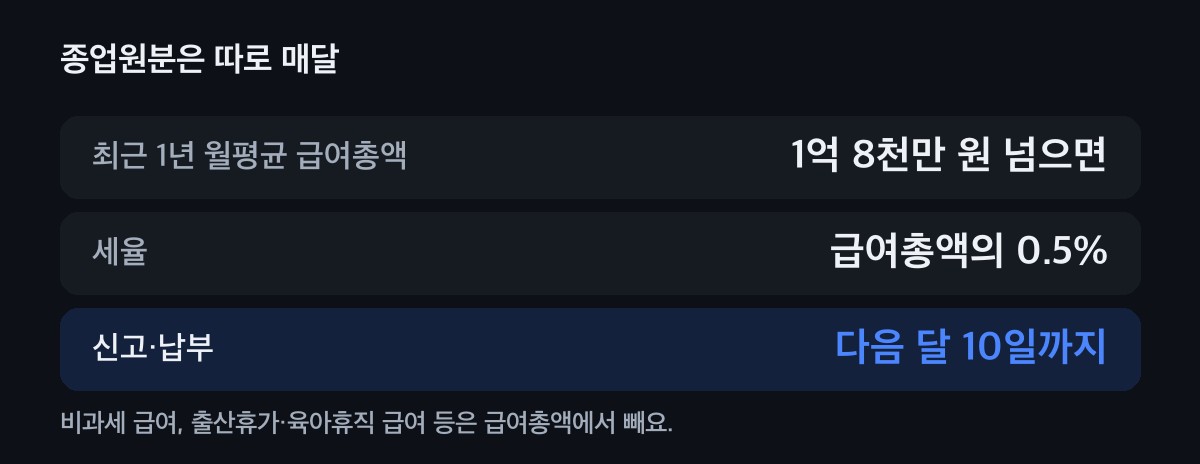
사업소분과 달리 매달 내요.
우리 사업소 주민세 계산해 보기
사업주와 연면적을 넣으면 기본세율, 연면적분, 지방교육세를 바로 보여 드려요.
사업주
- 기본세율
- 50,000원
- 연면적분
- 100,000원
- 지방교육세
- 5,000원
- 합계
- 155,000원
연면적이 330㎡를 넘어서 1㎡당 250원이 붙어요. 지자체가 조례로 세율을 50% 안에서 올리거나 내릴 수 있어서, 실제 금액은 납부서나 위택스에서 확인해요.
종업원분과 헷갈리는 것
종업원분
사업소 종업원 급여총액의 월평균이 1억 8천만 원(360만 원 × 50)을 넘으면 급여총액의 0.5%를 매달 다음 달 10일까지 내요.
개인분과 달라요
주민세 개인분은 주소를 둔 개인이 내는 것이고, 사업소분은 사업소를 둔 사업주가 내는 거예요.
연면적이 330㎡ 이하면
연면적분은 없고 기본세율과 그 지방교육세만 내요.
자주 묻는 것
주민세 사업소분은 언제 내요?
7월 1일 현재 사업소 기준으로 8월 1일부터 31일까지 신고하고 내요.
개인사업자도 주민세 사업소분을 내나요?
직전 연도 부가세 과세표준(면세사업자는 총수입금액)이 8천만 원 이상인 개인이 내요. 법인은 매출과 상관없이 내요.
주민세 사업소분은 얼마예요?
기본세율(개인 5만 원, 법인 5만~20만 원)에 연면적이 330㎡를 넘으면 1㎡당 250원을 더하고, 기본세율 몫의 10%(인구 50만 이상 시 25%)를 지방교육세로 더해요.
납부서가 왔으면 신고를 따로 해야 하나요?
지자체가 보낸 납부서의 금액을 기한까지 내면 신고하고 낸 것으로 봐요.
주민세 종업원분은 누가 내요?
사업소 종업원 급여총액의 월평균이 1억 8천만 원을 넘는 사업주가 매달 급여총액의 0.5%를 내요.
주민세, 같이 맞춰 봐요
사업소가 여러 곳이거나 연면적·종업원분이 헷갈리면 세무가이드가 같이 계산해 드려요.