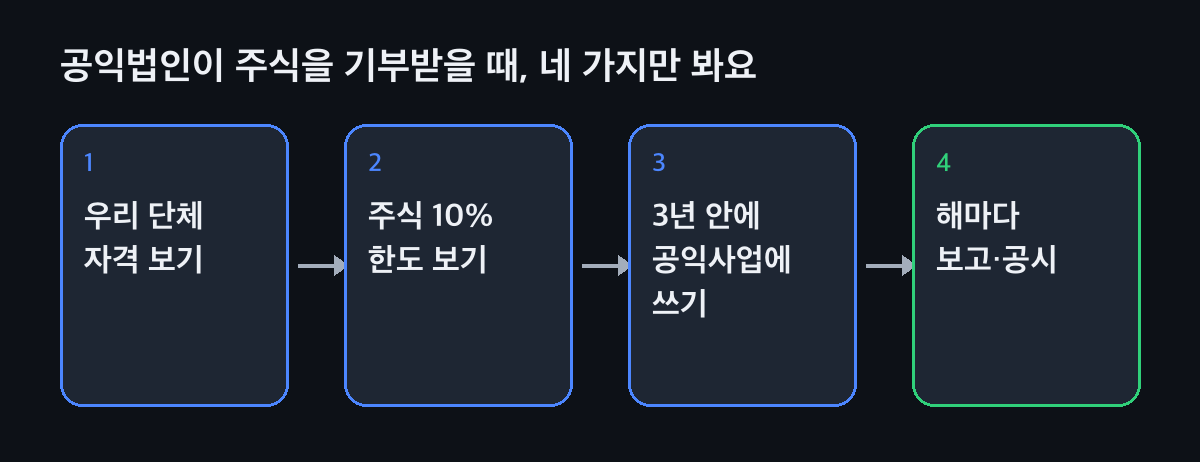
먼저 두 가지를 봐요
- 우리 단체가 공익법인등인가요
- 세법이 정한 공익법인등으로 고시된 단체여야 이 규칙을 써요. 막 세운 단체는 설립일부터 1년이 되는 날이 속하는 분기 말일까지 고시되면 설립일부터 공익법인등으로 봐요.
- 무엇을 얼마나 받았나요
- 현금인지 주식인지, 주식이면 어느 회사 주식을 몇 주 받았는지 적어요. 그 회사의 의결권 있는 발행주식 수와 나란히 놓으면 한도를 바로 볼 수 있어요.
주식을 기부받았다면, 이 순서로 봐요
우리 단체 자격부터 확인해요
공익법인등으로 고시됐다면 출연받은 재산은 증여세 과세가액에 넣지 않아요. 아직 지정 전이라면 날짜가 중요해요. 국내에 주된 사무소가 있는 비영리법인도 증여세를 내는 쪽이 될 수 있어서, 고시 일정과 받은 날을 나란히 놓아 봐요.
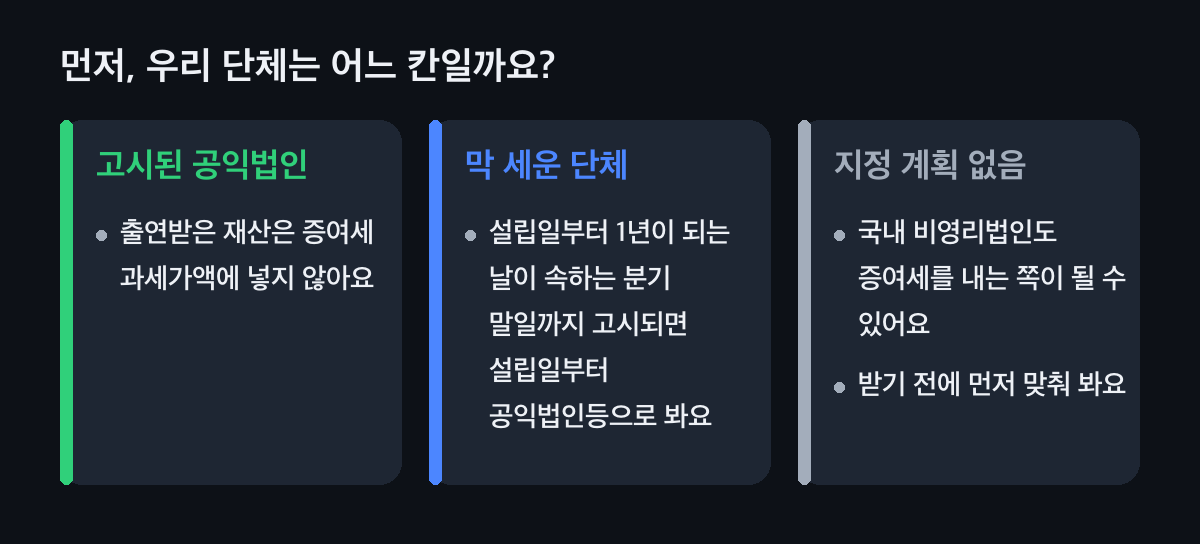
어느 칸인지에 따라 다음 걸음이 달라요. 주식은 10% 한도를 봐요
한 회사의 의결권 있는 주식은 받은 주식과 이미 가진 같은 회사 주식 등을 합해 발행주식총수등의 10%까지 과세가액에서 빠져요. 한빛상사 주식 10만 주 가운데 1만 5천 주를 받으면 10%를 넘는 5천 주가 과세가액에 들어가요.
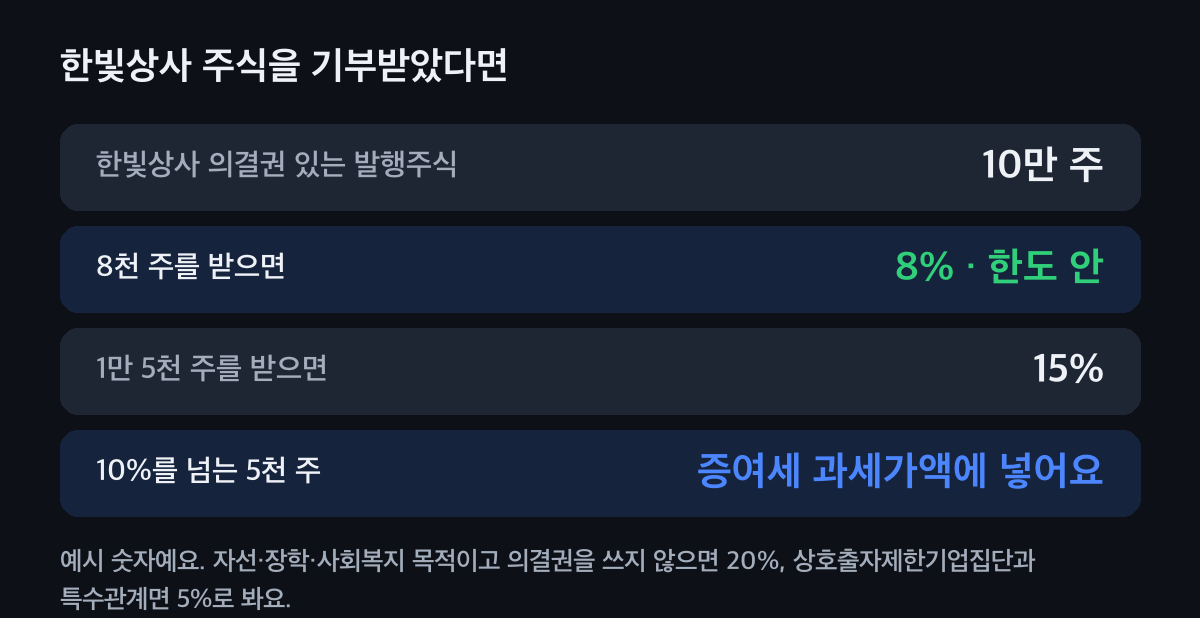
한도는 받은 주식만이 아니라 같은 회사 주식을 합해 봐요(예시 숫자). 받은 재산은 3년 안에 공익사업에 써요
받은 재산은 받은 날부터 3년 안에 직접 공익목적사업 등에 써요. 주식을 팔았다면 판 해가 끝난 날부터 3년 안에 판 돈의 90% 이상을 써요. 5억 8천만 원이면 1년 안 1억 7,400만 원, 2년 안 3억 4,800만 원, 3년 안 5억 2,200만 원 이상이에요.
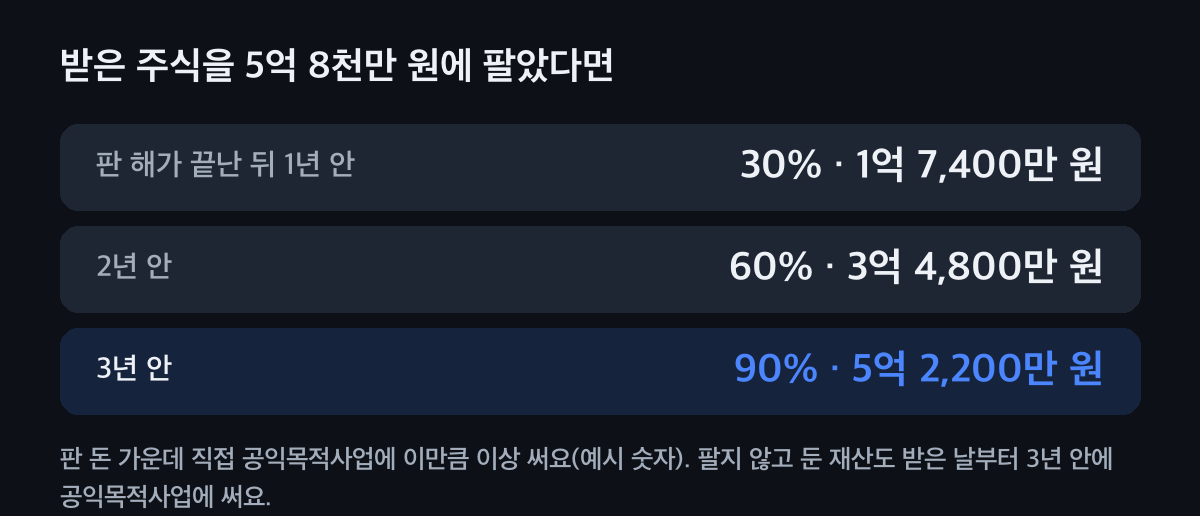
해마다 쓴 몫을 표로 남겨 두면 보고가 쉬워요(예시 숫자). 출연금과 기부금을 장부에서 나눠요
정관이나 재산출연증서에서 기본재산으로 정한 재산은 출연금으로, 사업과 운영에 쓰라고 받은 돈은 기부금으로 나눠 적어요. 이름이 달라도 증여세 쪽 규칙인 3년 안 사용과 보고는 둘 다 함께 챙겨요.
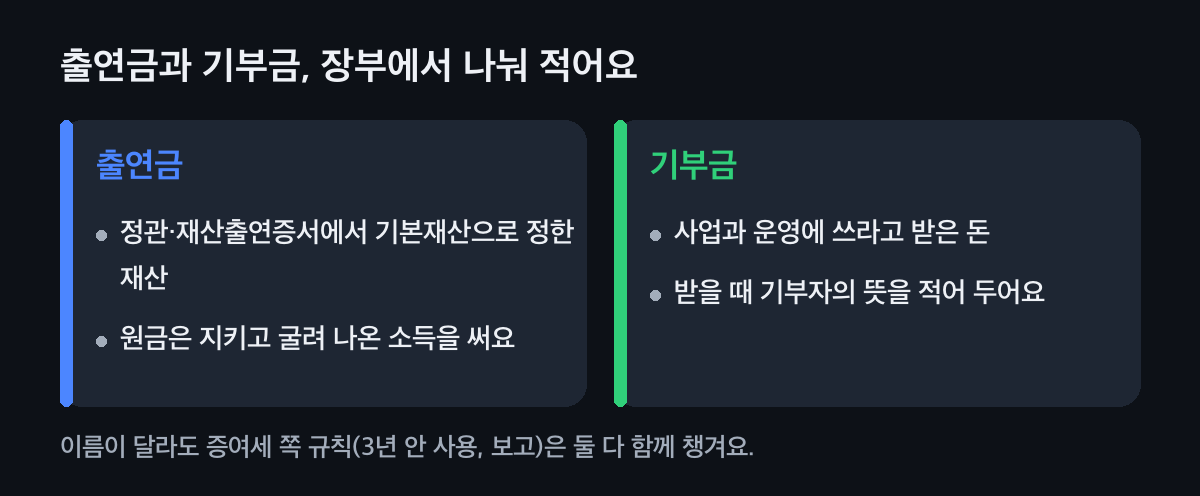
기부자의 뜻이 적힌 서류가 나누는 기준이에요. 해마다 보고와 공시를 챙겨요
출연재산 보고서는 사업연도가 끝난 날부터 4개월 안에 세무서에 내요. 결산서류도 같은 4개월 안에 국세청 홈페이지에 공시해요. 기부금영수증 발급명세는 5년 보관하고, 발급합계표는 사업연도 끝난 달 말일부터 6개월 안에 내요.
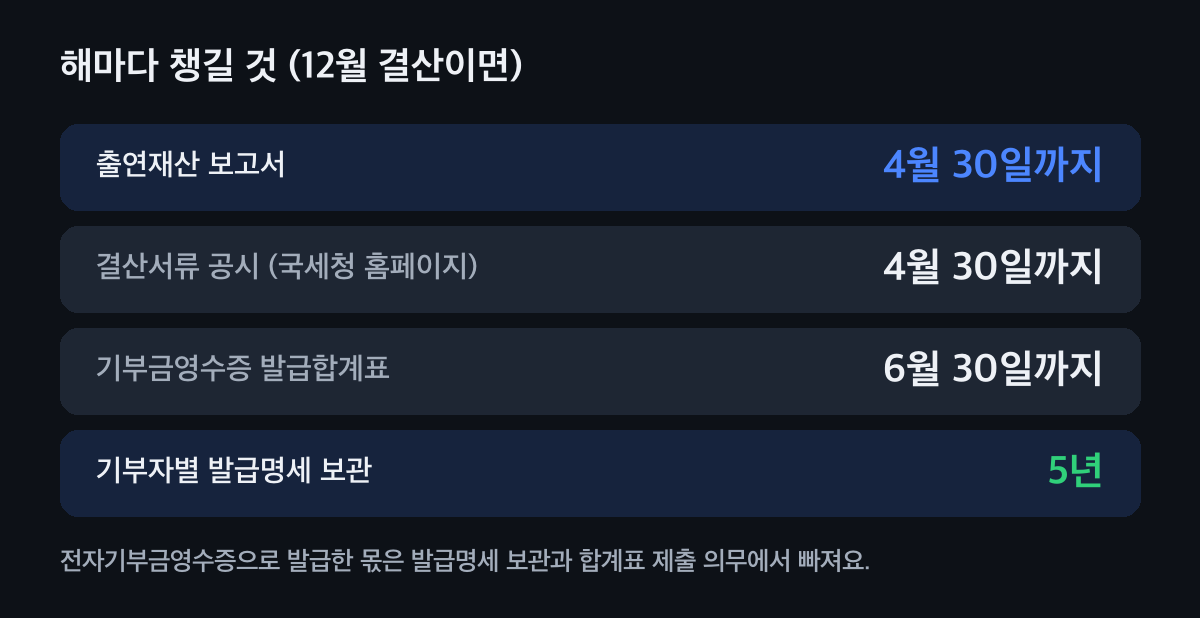
12월 결산 단체라면 달력에 세 날짜만 적으면 돼요.
우리 단체는 어느 쪽일까요?
단체 상황을 고르면 먼저 볼 것을 보여 드려요.
주식을 기부받은 우리 단체는
공익법인등으로 고시됐어요 · 지정 공익법인 등
출연받은 재산은 증여세 과세가액에 넣지 않아요. 주식이면 10% 한도를 보고, 3년 안 사용과 해마다 보고를 챙겨요.
막 세웠고 지정 신청 전이에요 · 설립 1년 안
설립일부터 1년이 되는 날이 속하는 분기 말일까지 고시되면 설립일부터 공익법인등으로 봐요. 고시 일정과 받은 날을 먼저 나란히 놓아 봐요.
지정 계획이 없는 비영리단체예요 · 사단법인·재단법인 등
국내 비영리법인도 증여세를 내는 쪽이 될 수 있어요. 큰 재산을 받기 전에 회계사·세무사와 먼저 맞춰 봐요.
받은 주식이 그 회사의 10%를 넘어요 · 의결권 있는 주식
10%를 넘는 부분은 증여세 과세가액에 넣어요. 자선·장학·사회복지 목적이고 의결권을 쓰지 않으면 20%, 상호출자제한기업집단과 특수관계면 5%로 봐요.
받은 주식을 이미 팔았어요 · 판 돈을 쓰는 중
판 해가 끝난 날부터 3년 안에 판 돈의 90% 이상을 직접 공익목적사업에 써요. 1년 안 30%, 2년 안 60%가 중간 기준이에요. 판 차익은 법인세 쪽도 따로 봐요.
이럴 땐 이렇게
막 세운 사단법인에 주식이 들어온 김출연 사무국장
김출연 사무국장의 단체는 세운 지 얼마 안 된 사단법인이었어요. 한 분이 주식을 기부했고, 팔고 나니 5억 8천만 원이 됐어요. 증여세 없이 운영 자금으로 쓰고 싶어 했어요. 그래서 먼저 정관·재산출연증서·창립총회 의사록부터 받아 장부를 처음부터 세웠어요. 지정 신청과 그 돈의 쓰임새를 어떻게 정했는지는 상담에서 이어 가요.
주식을 팔아 차익이 생겼다면
비영리법인이 주식을 팔아 생긴 수입은 법인세 쪽에서 수익사업으로 봐요. 기부받은 주식의 취득가액은 받을 때의 시가라서, 받자마자 비슷한 값에 팔면 차익이 크지 않아요. 수익사업과 목적사업 나누기는 비영리단체 수익사업 정리에서 봐요.
출연한 분과 가족이 이사회에 들어온다면
출연자와 특수관계인이 이사 수의 5분의 1을 넘게 이사가 되면 가산세가 붙어요. 받은 재산을 출연자나 그 친족에게 빌려주거나 쓰게 하면 바로 증여세를 봐요. 특수관계인 범위는 특수관계인 정리에 모았어요.
상속재산을 공익법인에 출연한다면
상속받은 재산을 공익법인등에 출연할 때는 상속세 신고기한까지 출연한 몫이 상속세 과세가액에서 빠져요. 날짜가 곧 세금이라 출연 계약을 서두르는 편이 마음 편해요.
회장이 바뀔 때
받은 재산과 통장을 처음부터 따로 적어 두면 임원이 바뀌어도 이어받기 쉬워요. 맞춰 보는 순서는 단체 내부감사 정리에서 봐요.
자주 묻는 것
공익법인이 주식을 기부받으면 증여세를 내나요?
공익법인등이 출연받은 재산은 증여세 과세가액에 넣지 않아요. 다만 한 회사의 의결권 있는 주식은 같은 회사 주식을 합해 10%를 넘는 부분을 과세가액에 넣어요.
공익법인 주식 보유 한도는 몇 퍼센트인가요?
기본은 발행주식총수등의 10%예요. 자선·장학·사회복지 목적이고 출연받은 주식의 의결권을 쓰지 않으면 20%, 상호출자제한기업집단과 특수관계에 있으면 5%예요.
기부받은 재산은 언제까지 써야 하나요?
받은 날부터 3년 안에 직접 공익목적사업 등에 써요. 판 돈은 판 해가 끝난 날부터 3년 안에 90% 이상을 써요.
출연재산 보고서는 언제 내나요?
사업연도가 끝난 날부터 4개월 안에 납세지 관할 세무서에 내요. 12월 결산이면 다음 해 4월 30일까지예요.
기부금 영수증 발급명세는 얼마나 보관하나요?
기부자별 발급명세는 발급한 날부터 5년 보관해요. 전자기부금영수증으로 발급한 몫은 보관 의무에서 빠져요.
막 세운 단체도 공익법인으로 볼 수 있나요?
설립일부터 1년이 되는 날이 속하는 분기 말일까지 공익법인등으로 고시되면 설립일부터 공익법인등으로 봐요.
기부받기 전에, 자격과 한도부터 같이
단체 자격과 받은 주식 수만 알면 증여세가 빠지는지, 한도를 넘는지, 3년 동안 얼마를 써야 하는지 나란히 정리해 드려요.