비영리단체,세금은 수익사업에만
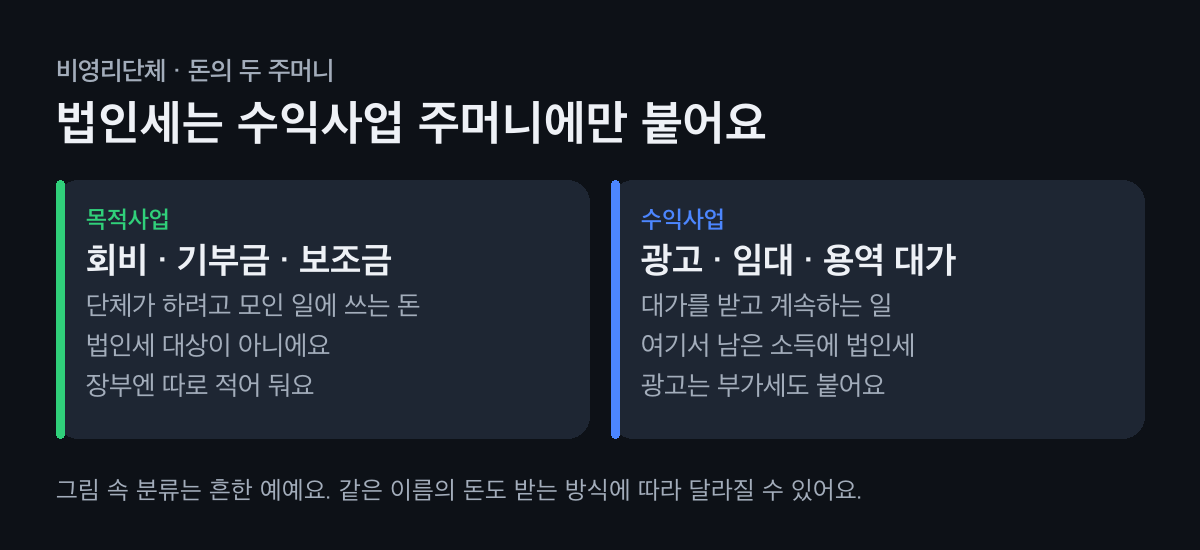
비영리단체도 광고·임대처럼 대가를 받는 수익사업에서 남은 소득에는 법인세를 내요. 회비·기부금처럼 목적사업에 쓰는 돈은 법인세 대상이 아니라서, 두 돈을 장부에서 나눠 적는 것부터 시작해요.
먼저 두 가지를 봐요
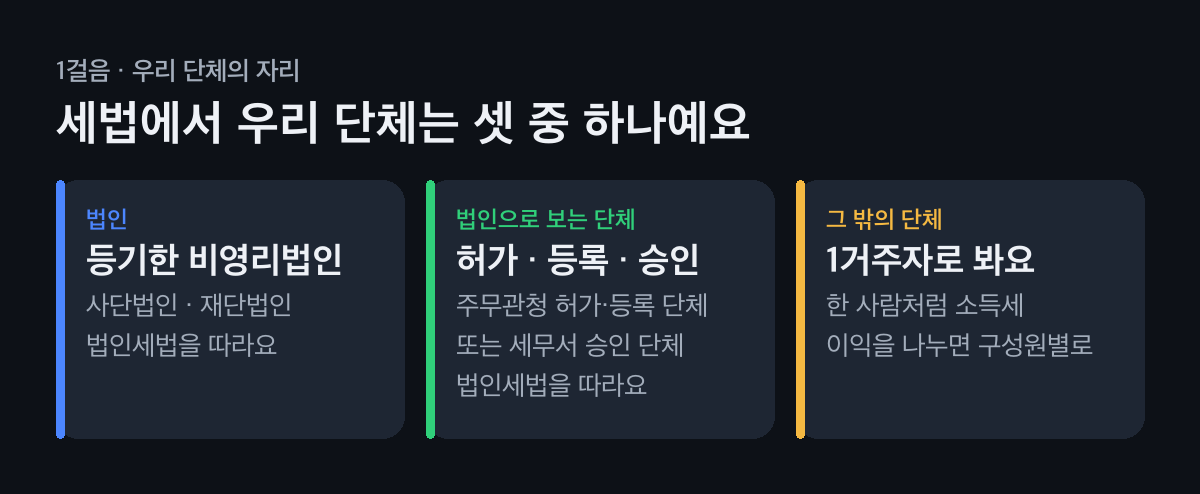
- 세법에서 우리 단체의 자리
- 주무관청 허가·등록을 받았거나 세무서 승인을 받은 단체는 법인으로 보는 단체예요. 그렇지 않은 단체는 한 사람(1거주자)처럼 소득세를 내요.
- 돈의 두 주머니
- 회비·기부금·보조금처럼 목적사업에 쓰는 돈과, 광고료·사무실 사용료처럼 대가로 받는 돈을 처음부터 나눠 적어요.
수익사업 세금, 이 차례로 챙겨요
우리 단체의 자리를 먼저 확인해요
등기한 사단·재단법인, 주무관청 허가·등록을 받은 단체, 세무서 승인을 받은 단체는 법인세법을 따라요. 수익을 구성원에게 나누지 않는 단체여야 해요. 이 밖의 단체는 1거주자로 보아 소득세를 내고, 이익을 나눠 갖는다면 구성원별로 내요.
고유번호증·사업자등록증에 적힌 이름과 번호로 확인해요. 수익사업과 목적사업을 나눠 적어요
비영리법인이 수익사업을 하면 자산·부채·손익을 수익사업과 그 밖의 사업으로 따로 적어야 해요(구분경리). 학회라면 학술대회·학회지·회비는 목적사업, 학회지 광고료와 사무실을 함께 쓰게 하고 받는 돈은 수익사업 쪽이에요.
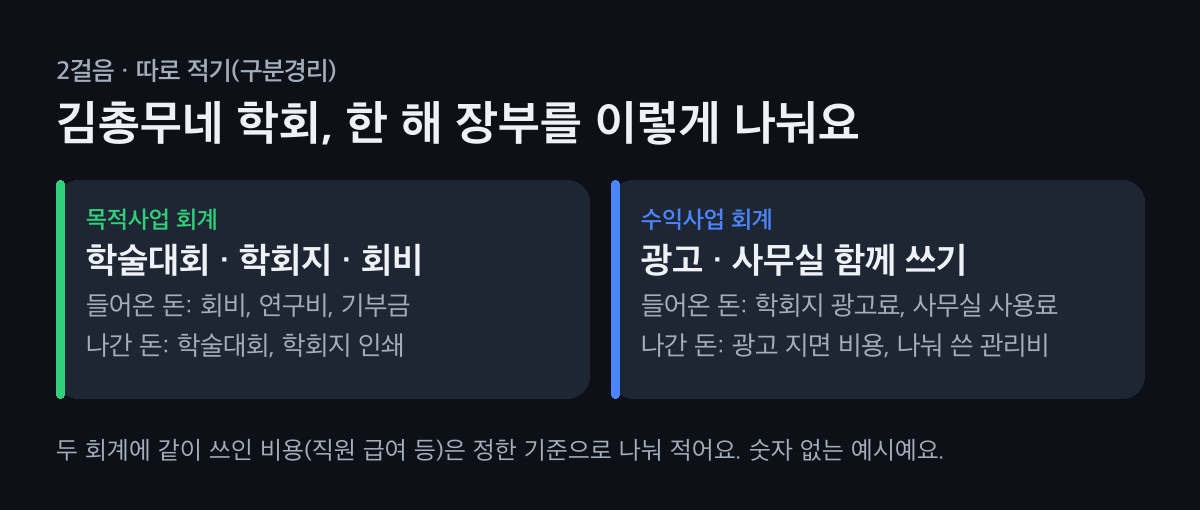
같이 쓴 비용은 정한 기준으로 나눠 적어요. 부가세가 붙는지 봐요
학회지 같은 잡지는 부가세가 면제되지만, 광고는 면제에서 빠져요. 그래서 광고를 받는 단체는 사업자등록을 하고 세금계산서를 발급해 부가세를 신고해요. 학술·자선 단체가 목적사업으로 공급하는 것은 면세가 될 수 있어요.
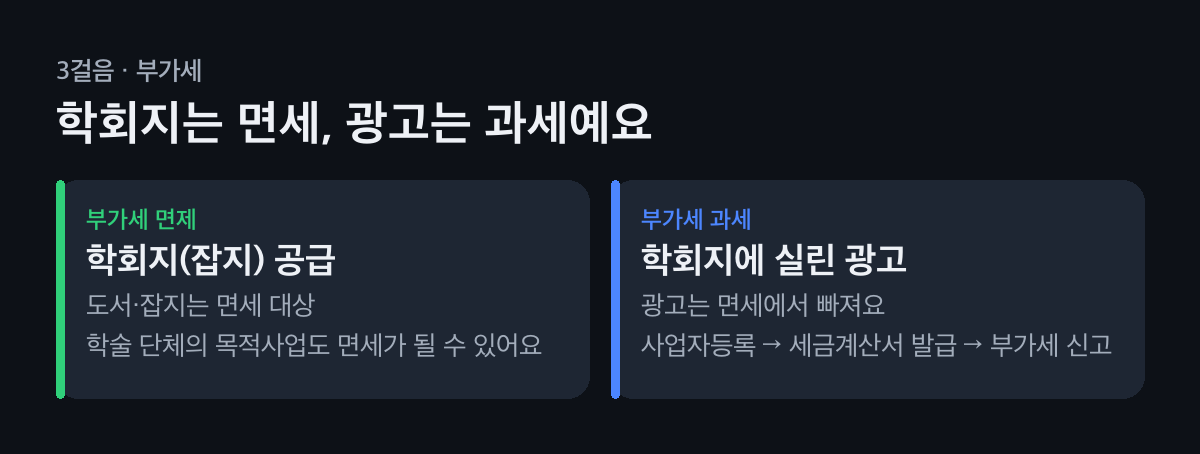
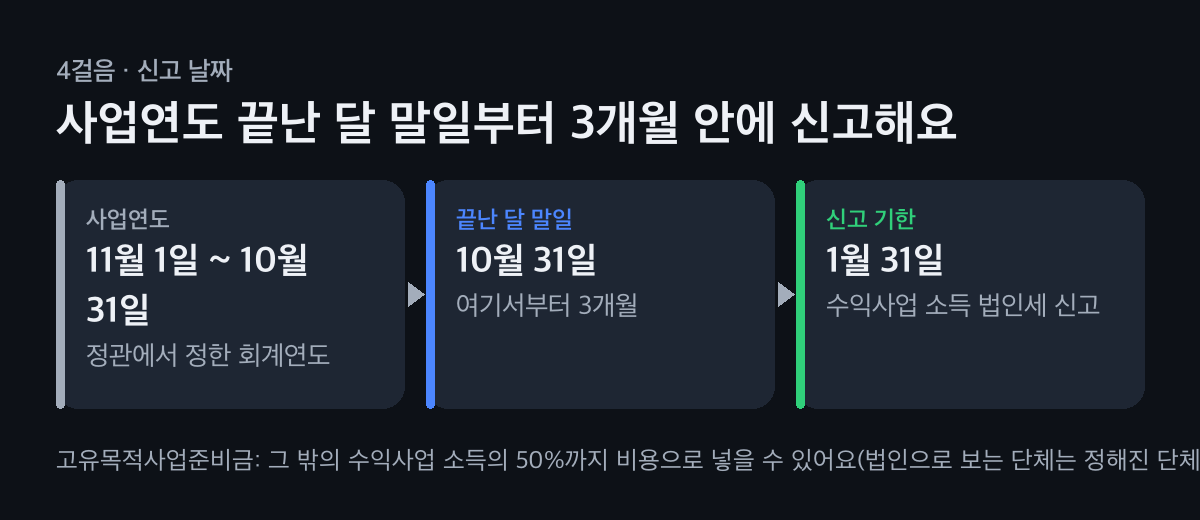
광고 수입이 생기면 부가세도 같이 챙겨요. 사업연도 끝난 달 말일부터 3개월 안에 신고해요
회계연도가 11월 1일부터 10월 31일까지라면 다음 해 1월 31일까지 법인세를 신고해요. 목적사업에 쓰려고 쌓아 두는 고유목적사업준비금은 그 밖의 수익사업 소득의 50%까지 비용으로 넣을 수 있어요. 예를 들어 광고로 남은 소득이 1,200만 원이면 600만 원까지예요. 다만 법인으로 보는 단체는 정해진 단체만 쓸 수 있어요.
준비금을 쌓았다면 정해진 기간 안에 목적사업에 써요.
이 돈은 어느 주머니일까요?
고르면 어느 쪽에 적는지와 세금이 어떻게 되는지 보여 드려요.
우리 단체에 들어온 돈은
회원 연회비 · 보통 목적사업
회원에게 따로 대가를 주지 않고 걷는 회비는 보통 목적사업 쪽이에요. 회비 대신 자료·행사 참가권을 파는 모양이라면 수익사업이 될 수 있어요.
학회지 광고료 · 수익사업
수익사업이에요. 남은 소득에 법인세가 붙고, 광고는 부가세 면세에서 빠져서 세금계산서를 발급하고 부가세도 신고해요.
사무실을 함께 쓰게 하고 받는 돈 · 수익사업
대가를 받고 계속하는 일이라 수익사업 쪽이에요. 사무실 임대라면 부가세도 함께 따져요.
정부·지자체 보조금 · 보통 목적사업
목적사업에 쓰라고 받은 보조금은 보통 목적사업 쪽이에요. 쓴 내역은 보조금을 준 기관의 기준대로 따로 정리해 두면 정산이 편해요.
기부금·후원금 · 목적사업
대가 없이 받은 돈이라 목적사업 쪽이에요. 기부금 영수증은 정해진 단체만 발급할 수 있으니 우리 단체가 해당되는지 먼저 확인해요.
통장 이자 · 수익사업 소득
법에서 이자소득은 수익사업 소득으로 봐요. 법인세 신고 때 함께 따져요.
증빙, 그리고 이럴 땐 이렇게
목적사업 거래엔 세금계산서가 없어도 돼요
비영리법인이 목적사업으로 받은 돈은 세금계산서·현금영수증을 끊어 주지 못하는 경우가 많아요. 거래처는 간이영수증만 받아도 비용으로 넣을 수 있고, 비영리법인의 목적사업 거래는 증빙을 못 받은 가산세 대상에서도 빠져요.
수익사업 거래는 세금계산서를 끊어요
광고처럼 부가세가 붙는 거래는 사업자등록을 하고 세금계산서를 발급해요. 수익사업 쪽 거래에서 받는 비용 증빙도 세금계산서·카드전표로 챙겨요.
세금이 생각보다 많았다면
목적사업 돈이 수익사업에 섞여 들어갔는지, 준비금을 반영했는지 먼저 봐요. 더 낸 세금은 법정신고기한이 지난 뒤 5년 안에 경정청구(더 낸 세금을 돌려 달라고 하는 것)를 할 수 있어요.
대표가 바뀌었다면
법인으로 보는 단체는 대표자나 관리인을 새로 뽑거나 바꾸면 세무서에 신고해요. 회계 인수인계는 단체 내부감사, 통장부터 맞춰 보는 법을 보세요.
자주 묻는 것
비영리단체도 법인세를 내나요?
수익사업에서 남은 소득에만 내요. 광고·임대처럼 대가를 받는 사업이 수익사업이고, 회비·기부금처럼 목적사업에 쓰는 돈은 법인세 대상이 아니에요.
우리 단체는 법인일까요, 개인일까요?
주무관청 허가·등록을 받았거나 세무서 승인을 받은 단체는 법인으로 보는 단체라서 법인세법을 따라요. 그 밖의 단체는 1거주자로 보아 소득세를 내요.
학회지 광고 수입에도 부가세가 붙나요?
붙어요. 학회지 같은 잡지는 부가세가 면제되지만 광고는 면제에서 빠져요. 광고를 받는 단체는 사업자등록을 하고 부가세를 신고해요.
비영리단체 법인세 신고는 언제 해요?
사업연도가 끝난 달의 말일부터 3개월 안에 해요. 회계연도가 11월 1일부터 10월 31일까지라면 다음 해 1월 31일까지예요.
목적사업 거래에도 세금계산서를 줘야 하나요?
목적사업 거래는 세금계산서를 주지 못하는 경우가 많아요. 거래처는 간이영수증으로도 비용 처리할 수 있고 증빙 가산세 대상도 아니에요.
우리 단체 돈, 두 주머니로 나눠 볼까요
회비·보조금·광고 수입이 한 통장에 섞여 있으면 세금이 실제보다 크게 보일 수 있어요. 세무가이드가 지난 장부를 같이 나눠 봐요.