강사료·원고료,무슨 소득일까요
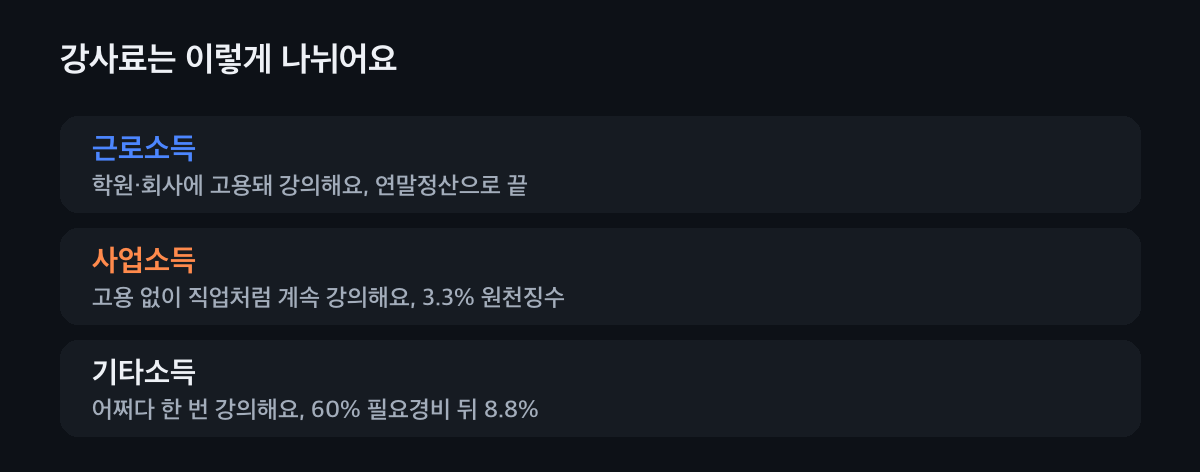
강사료는 고용돼서 받으면 근로소득, 고용관계 없이 독립해서 계속·반복 강의하면 사업소득(3.3% 원천징수), 어쩌다 한 번 강의하면 기타소득(받은 돈의 60%가 필요경비, 8.8% 원천징수)이에요. 원고료도 계속·반복이면 사업소득, 일시적이면 기타소득으로 나눠요.
먼저 두 가지를 봐요
- 고용관계가 있나
- 학원·회사에 고용돼 강의하면 근로소득이에요. 월급처럼 원천징수하고 연말정산으로 끝나요.
- 계속·반복인가
- 고용 없이 직업처럼 계속 강의하면 사업소득, 어쩌다 한 번 강의하면 기타소득이에요.
내 강사료, 이렇게 따져요
고용관계가 있는지 봐요
학원이나 회사에 고용돼 정해진 시간에 강의하고 받는 돈이면 근로소득이에요.
고용돼 있으면 근로소득이에요. 계속·반복인지 봐요
고용 없이 직업처럼 계속 강의하면 사업소득이라 3.3%를 떼요. 어쩌다 한 번 특강을 했다면 기타소득이라 받은 돈의 60%를 필요경비로 빼고 8.8%를 떼요.
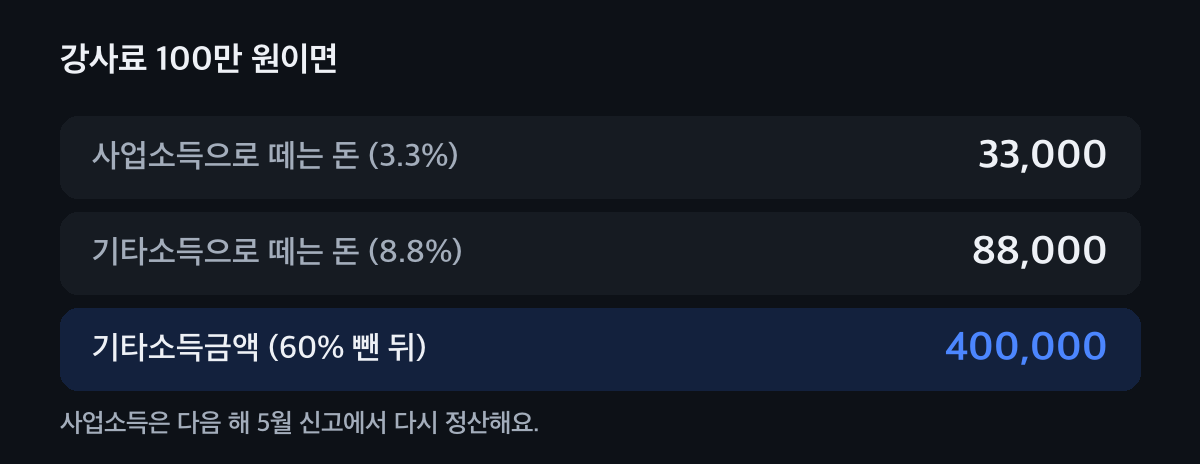
떼는 돈이 달라요. 원고료도 같은 기준으로 봐요
책·신문·잡지에 쓴 원고료나 인세를 어쩌다 받으면 기타소득(60% 필요경비), 직업처럼 계속 쓰면 사업소득이에요.
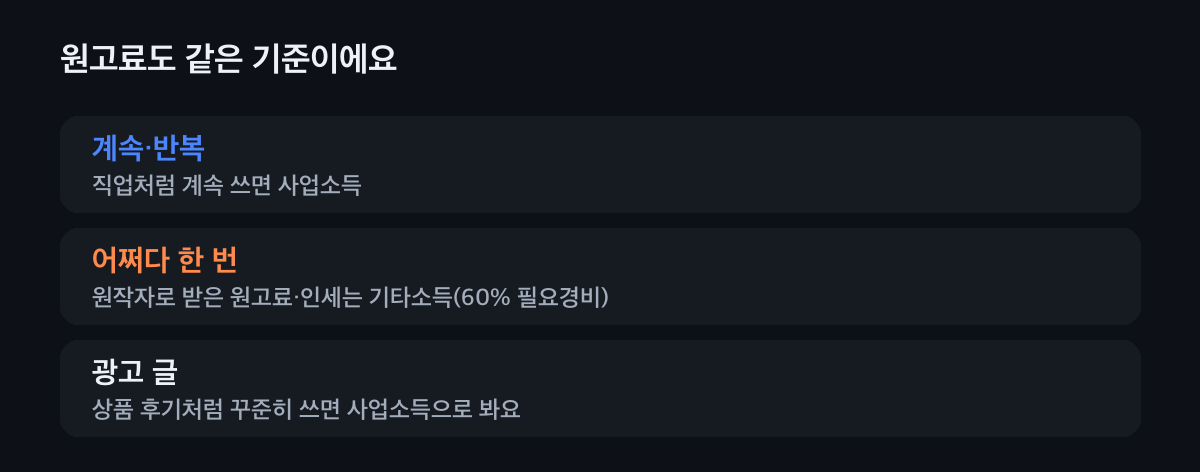
원고료도 고용·계속·한 번으로 나눠요. 다음 해 5월에 할 일을 챙겨요
사업소득은 다음 해 5월 종합소득세로 정산해요. 기타소득은 한 해 기타소득금액이 300만 원 이하면 뗀 세금으로 끝낼 수 있어요.
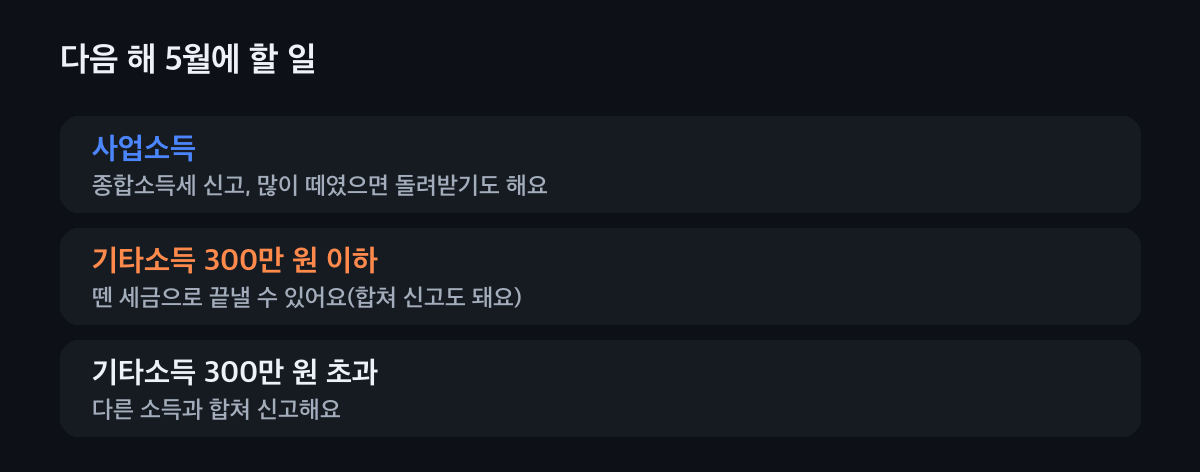
5월에 한 번 정리해요.
내 강사료는 어떤 소득일까요?
나와 맞는 모습을 고르면 소득 종류와 떼는 세금을 보여 드려요.
나는 이렇게 강의해요
학원·회사에 고용돼 있어요
근로소득이에요. 월급처럼 원천징수하고 연말정산으로 끝나요.
프리랜서로 계속 강의해요
사업소득이에요. 주는 곳이 3.3%를 떼고, 다음 해 5월 종합소득세로 정산해요.
어쩌다 한 번 특강했어요
기타소득이에요. 받은 돈의 60%를 필요경비로 빼고 8.8%를 떼요. 한 해 기타소득금액이 300만 원 이하면 그걸로 끝낼 수 있어요.
블로그 광고 글을 써요
상품 후기 같은 광고 글을 꾸준히 쓰고 받는 원고료는 사업소득으로 봐요. 다음 해 5월에 신고하고, 많이 떼였으면 돌려받기도 해요.
회사에서 직무발명보상금을 받았어요
재직 중에 받으면 근로소득이에요. 한 해 700만 원까지는 비과세예요. 다만 회사 대표의 가족이나 지배주주처럼 특수관계인 사람은 비과세가 안 돼요. 퇴직한 뒤에 받으면 기타소득이에요.
어쩌다 한 번 받은 강연료, 계산해 보기
받은 강연료를 넣으면 떼는 세금과 손에 받는 돈이 나와요. 기타소득일 때예요.
- 필요경비 60%
- 고용관계 없이 어쩌다 한 번 받은 강연료는 받은 돈의 60%를 필요경비로 빼요.
- 기타소득금액
- 받은 돈에서 필요경비를 뺀 금액이에요. 여기에 세금을 매겨요.
- 떼는 세금
- 기타소득금액의 20%가 소득세, 그 10%가 지방소득세예요. 합쳐 받은 돈의 8.8%예요.
- 필요경비 (60%)
- 기타소득금액 (40%)
- 소득세 (20%)
- 지방소득세 (소득세의 10%)
- 떼는 돈 합계
- 손에 받는 돈
원고료·직무발명보상금, 그리고 학원과 학교
원고료·인세
책·신문·잡지 원작자로 받은 원고료와 인세는 기타소득이고, 받은 돈의 60%가 필요경비예요.
학교와 학원이 계약했을 때
학교가 학원과 계약하고 학원 강사가 강의했다면, 학교가 학원에 준 돈은 학원의 사업소득이에요.
직무발명보상금
재직 중 받으면 근로소득이고 연 700만 원까지 비과세예요. 대표의 친족이나 지배주주처럼 특수관계면 비과세가 안 돼요. 퇴직한 뒤 받으면 기타소득이고, 강연료처럼 60%를 필요경비로 빼 주지는 않아요.
기타소득 계산
자세한 계산은 기타소득 필요경비 60%와 8.8%에 있어요.
받은 내역 보기
떼인 내역은 홈택스에서 지급명세서로 직접 볼 수 있어요.
자주 묻는 것
강사료는 무슨 소득이에요?
고용돼서 받으면 근로소득, 고용 없이 계속·반복 강의하면 사업소득, 어쩌다 한 번 강의하면 기타소득이에요.
강사료에서 3.3%와 8.8% 중 무엇을 떼요?
계속 강의하는 프리랜서면 사업소득이라 3.3%, 어쩌다 한 번이면 기타소득이라 받은 돈의 8.8%를 떼요.
원고료도 기타소득이에요?
원작자로 어쩌다 받은 원고료·인세는 기타소득이고 60%가 필요경비예요. 직업처럼 계속 쓰면 사업소득이에요.
기타소득으로 받은 강연료도 5월에 신고해요?
한 해 기타소득금액이 300만 원 이하면 뗀 세금으로 끝낼 수 있고, 원하면 합쳐 신고해도 돼요. 넘으면 다음 해 5월에 합쳐 신고해요.
직무발명보상금은 어떤 소득이에요?
재직 중에 회사에서 받으면 근로소득이고 한 해 700만 원까지 비과세예요. 대표의 친족이나 지배주주 같은 특수관계인은 비과세가 안 돼요. 퇴직한 뒤에 받으면 기타소득이에요.
강의가 늘면 한 번 정리해요
강의와 원고 일이 늘면 사업소득과 기타소득이 섞여 신고가 헷갈려요. 세무가이드가 5월 전에 한 번에 정리해 드려요.