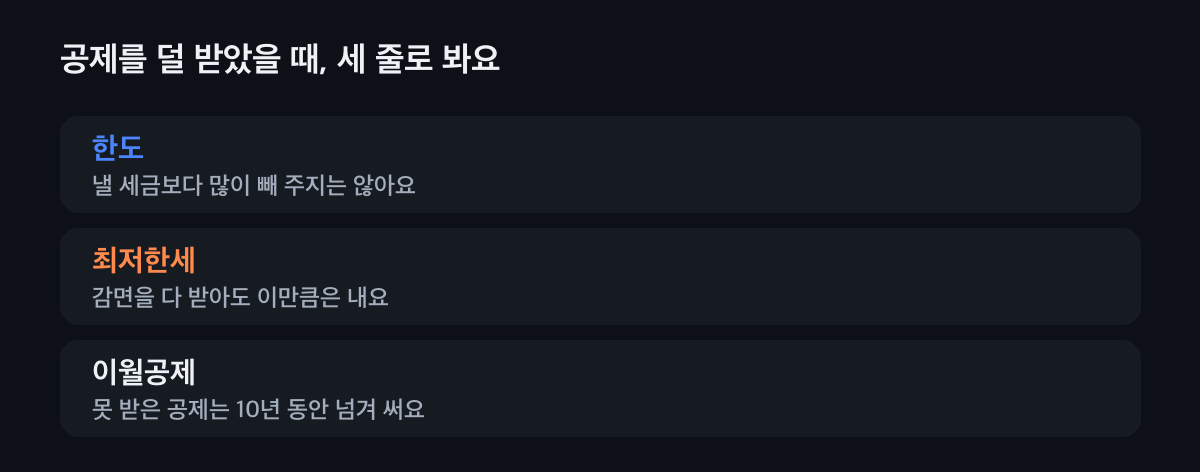
먼저 두 가지를 봐요
- 세액공제는 돌려주는 돈이 아니에요
- 낼 세금에서 빼 주는 것이라, 빼고 남는 공제를 현금으로 돌려주지는 않아요. 남은 몫은 다음 해로 넘어가요.
- 최저한세는 최소 결제 금액
- 공제와 감면을 다 받아도 이만큼은 내라는 선이에요. 공제가 아무리 커도 이 선 아래로는 내려가지 않아요.
공제가 줄어드는 두 가지, 이렇게 봐요
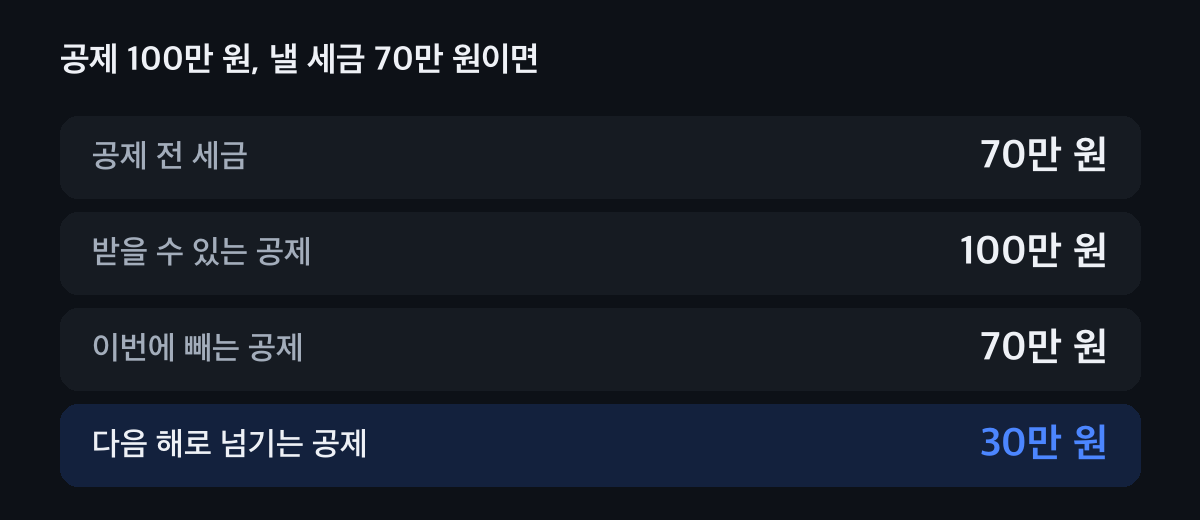
낼 세금이 한도예요
세액공제 100만 원을 받을 수 있어도 공제 전 세금이 70만 원이면 이번에는 70만 원만 빼요. 세금은 0원이 되고, 남은 30만 원은 돌려받는 대신 다음 해로 넘겨요.
적자가 난 해라면 공제가 통째로 넘어가요. 최저한세율을 확인해요
법인은 감면 전 과세표준에 중소기업 7%(졸업 뒤 3년 8%, 다음 2년 9%), 일반 법인은 100억 원 이하 부분 10%, 1천억 원 이하 부분 12%, 넘는 부분 17%를 곱해요. 개인사업자는 감면 전 산출세액의 35%, 3천만 원을 넘는 부분은 45%예요.
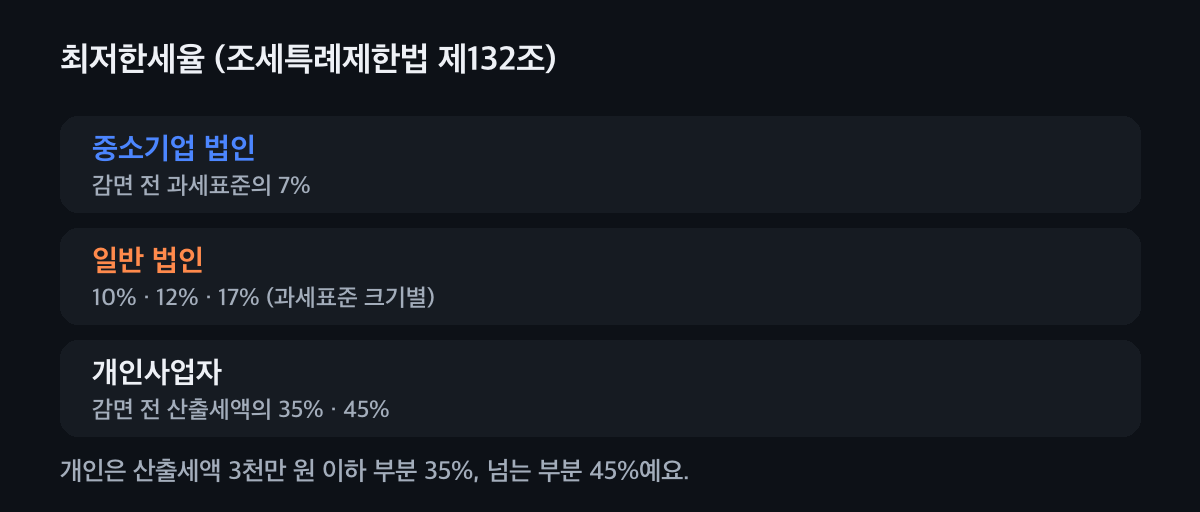
조세특례제한법 제132조의 비율이에요. 예시로 계산해 봐요
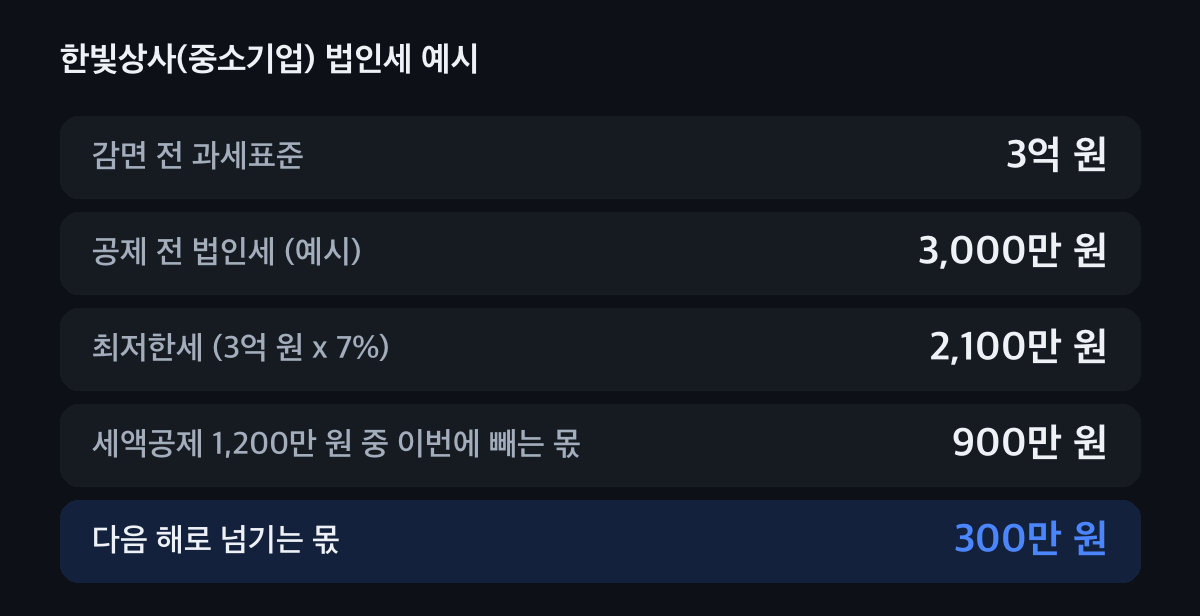
중소기업 한빛상사의 감면 전 과세표준이 3억 원이고 공제 전 법인세가 3,000만 원이라면, 최저한세는 3억 원 x 7% = 2,100만 원이에요. 세액공제 1,200만 원을 다 빼면 1,800만 원이 되어 최저한세보다 낮으니, 이번에는 900만 원만 빼고 2,100만 원을 내요. 남은 300만 원은 다음 해로 넘겨요.
넘기는 몫은 사라지지 않아요. 넘긴 공제는 10년 안에 써요
그해 못 뺀 세액공제는 다음 과세연도 첫날부터 10년 안에 끝나는 해까지 넘겨서 빼요. 세금이 넉넉한 해에 넘긴 공제를 빼고, 신고서의 세액공제 조정명세서에 넘긴 금액을 꼭 남겨 둬요.
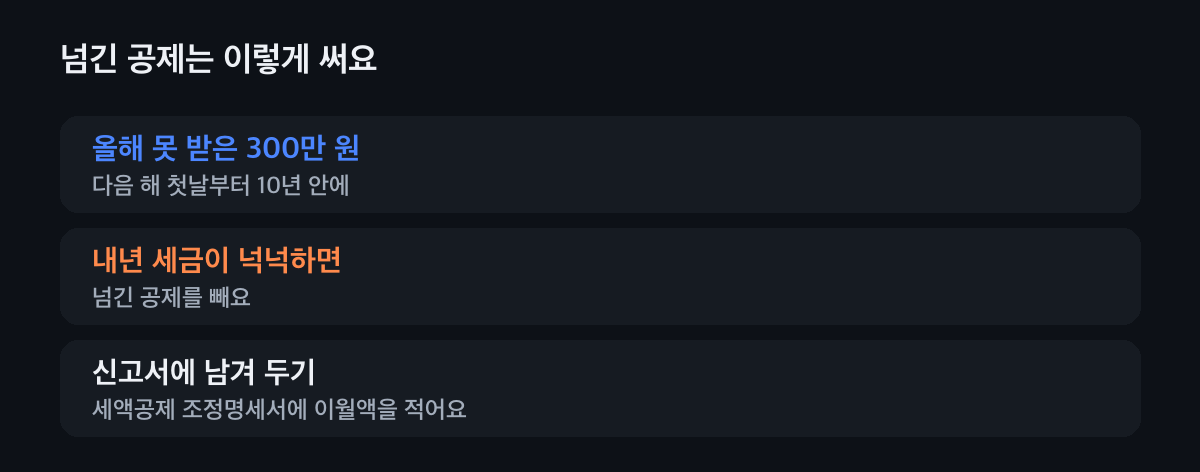
명세서에 적어 두어야 다음 해에 이어 빼요.
내 상황을 골라 보세요
누르면 볼 것만 보여 드려요.
지금 나는
적자라 낼 세금이 없어요
낼 세금이 0원이면 세액공제를 뺄 곳이 없어 통째로 다음 해로 넘어가요. 10년 안에 이익이 나는 해에 빼요. 적자 자체는 결손금 이월공제로 따로 챙겨요.
공제가 다 안 들어갔어요
최저한세에 걸렸거나 낼 세금이 공제보다 적었던 거예요. 못 뺀 몫은 세액공제 조정명세서에 이월액으로 적고 다음 해에 빼요.
중소기업 법인이에요
최저한세는 감면 전 과세표준의 7%예요. 중소기업을 졸업했다면 처음 3년은 8%, 다음 2년은 9%예요.
개인사업자예요
최저한세는 감면 전 산출세액의 35%이고, 산출세액이 3천만 원을 넘는 부분은 45%예요.
예전에 넘긴 공제가 있어요
다음 과세연도 첫날부터 10년 안에 쓸 수 있어요. 지난 신고서의 세액공제 조정명세서에서 남은 이월액을 확인해요.
자주 묻는 것
최저한세가 뭐예요?
공제와 감면을 다 받아도 이만큼은 내라는 최소 세금이에요. 중소기업 법인은 감면 전 과세표준의 7%, 개인은 감면 전 산출세액의 35%(3천만 원 넘는 부분 45%)예요.
세액공제가 세금보다 크면 돌려받나요?
돌려받지 않아요. 낼 세금까지만 빼고 남은 공제는 다음 해로 넘겨요.
못 받은 세액공제는 언제까지 쓸 수 있어요?
다음 과세연도 첫날부터 10년 안에 끝나는 과세연도까지 넘겨서 쓸 수 있어요.
넘긴 공제는 어디서 확인해요?
지난 신고서의 세액공제 조정명세서에 이월액이 적혀 있어요.
적자인 해의 공제도 넘어가나요?
네. 낼 세금이 없으면 그해 공제를 통째로 다음 해로 넘겨요.
넘긴 공제, 같이 찾아봐요
몇 해 동안 넘긴 세액공제가 얼마나 남았는지, 올해 얼마나 뺄 수 있는지 세무가이드가 지난 신고서로 같이 계산해 드려요.