집을 상속받아도,1주택자 그대로
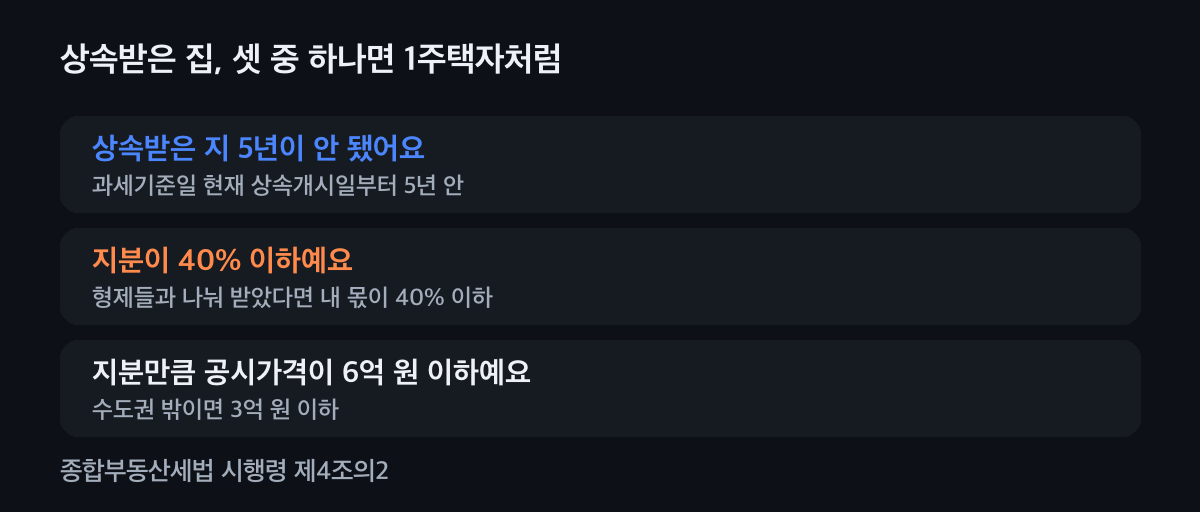
한 채를 가진 사람이 집을 상속받아도, 조건을 맞추면 종부세는 1세대 1주택자로 계산해 12억 원을 공제해요. 지금 집 주인이 직접 상속받고, 상속 5년 안·지분 40% 이하·지분 공시가격 6억 원(수도권 밖 3억 원) 이하 중 하나에 해당하면 돼요.
먼저 두 가지만
- 왜 지켜야 하나요
- 종부세는 1세대 1주택자면 12억 원, 그 밖에는 9억 원을 빼고 계산해요. 1주택자면 나이와 보유 기간에 따른 공제도 받을 수 있어요.
- 1세대 1주택자란
- 세대원 중 한 사람만 주택 한 채를 가진 경우예요. 그래서 상속을 누가 받느냐가 가장 먼저예요.
이렇게 지켜요
지금 집 주인이 상속받아요
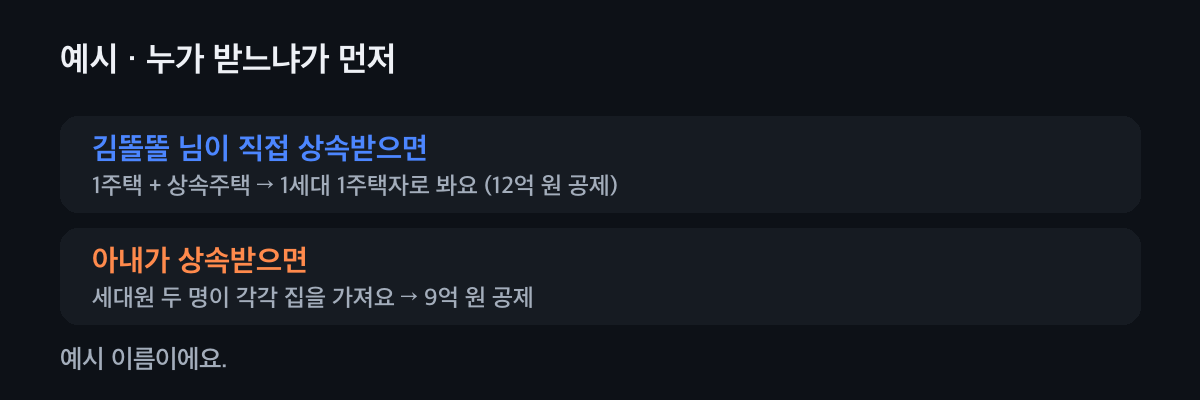
법은 '1주택과 상속주택을 함께 가진 경우'를 1주택자로 봐요. 배우자 등 다른 세대원이 상속받으면 세대에 집 주인이 둘이 되어 1주택자가 아니게 돼요. 상속 등기 전에 누가 받을지 먼저 정해요.
예시예요. 누가 받느냐가 먼저예요. 세 조건 중 하나인지 봐요
과세기준일에 상속받은 지 5년이 안 됐거나, 지분이 40% 이하이거나, 지분만큼의 공시가격이 6억 원(수도권 밖 3억 원) 이하면 돼요. 5년이 지나도 지분이나 공시가격 조건을 맞추면 계속 1주택자로 봐요.
9월 16일부터 30일까지 신청해요
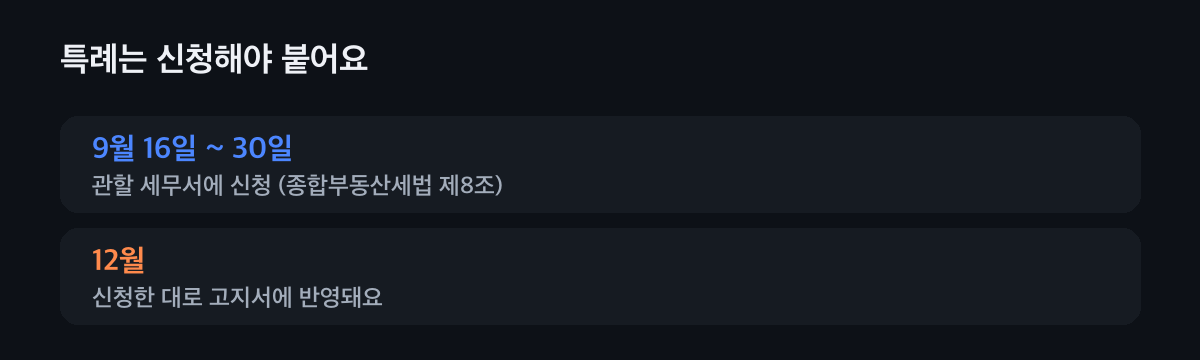
특례는 저절로 붙지 않아요. 그해 9월 16일부터 30일까지 관할 세무서에 신청해야 12월 고지서에 반영돼요.
달력에 9월 16일을 적어 두세요. 12월 고지서를 확인해요
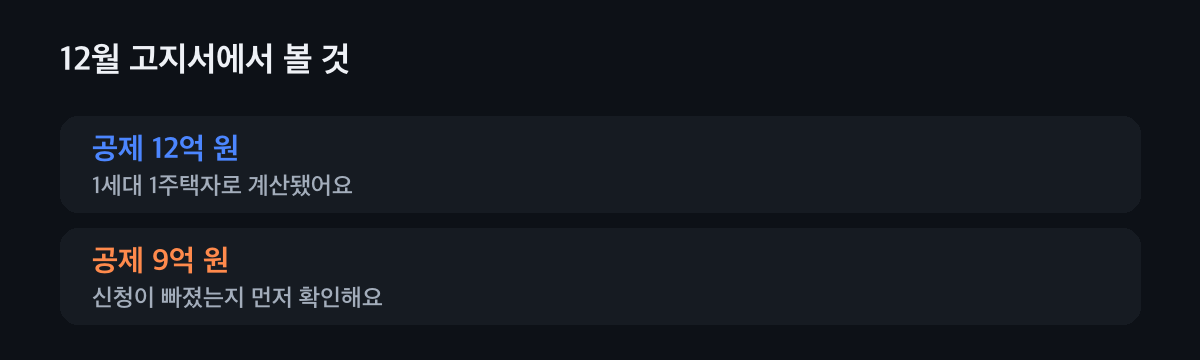
고지서가 오면 1세대 1주택자 공제(12억 원)로 계산됐는지 봐요. 9억 원으로 나왔다면 신청이 빠졌는지 먼저 확인해요.
12억 원인지 9억 원인지만 보면 돼요.
내 경우를 따져 봐요
아파트 한 채를 가진 김똘똘 님이 어머니 집을 형제들과 나눠 상속받는 날로 볼게요.
- 12억 원
- 1세대 1주택자가 빼는 금액이에요. 그 밖에는 9억 원이에요.
- 5년 · 40% · 6억 원
- 상속주택 조건이에요. 셋 중 하나면 돼요(수도권 밖은 3억 원).
- 9월 16일~30일
- 특례를 신청하는 기간이에요.
어림 판단이에요. 실제로는 세대 구성, 다른 집, 분양권·입주권까지 함께 봐요.
이럴 땐 이렇게
나이·보유 기간 공제는
1주택자면 만 60세 이상이거나 5년 이상 가졌을 때 세액을 더 깎아 줘요(합쳐서 80%까지). 다만 상속받은 주택 몫의 세금에는 이 공제가 붙지 않고, 원래 집 몫에만 붙어요.
배우자가 상속받았다면
세대원 두 사람이 각각 집을 가진 것이라 이 특례로는 1주택자가 되지 않아요. 이미 등기를 마쳤다면 다른 방법이 있는지 먼저 물어보세요.
양도세도 함께 봐요
상속받은 집은 나중에 원래 집을 팔 때의 세금에도 영향을 줄 수 있어요. 등기 전에 팔 계획까지 함께 정하면 편해요.
자주 묻는 것
집을 상속받으면 종부세 1주택자 혜택이 없어지나요?
지금 집 주인이 직접 상속받고 상속 5년 안, 지분 40% 이하, 지분만큼 공시가격 6억 원(수도권 밖 3억 원) 이하 중 하나면 1세대 1주택자로 봐요.
상속받고 5년이 지나면 어떻게 돼요?
지분이 40% 이하이거나 지분만큼의 공시가격이 기준 아래면 계속 1주택자로 봐요. 둘 다 아니면 5년이 지난 해부터는 1주택자가 아니에요.
아내가 상속받아도 되나요?
세대원 중 한 사람만 집을 가져야 1세대 1주택자예요. 아내가 상속받으면 세대에 집 주인이 둘이 되어 이 특례를 받을 수 없어요.
언제 신청해요?
그해 9월 16일부터 30일까지 관할 세무서에 신청해요. 신청해야 12월 고지서에 반영돼요.
상속 등기 전에 한 번
누가 받을지, 지분을 어떻게 나눌지에 따라 종부세와 나중 양도세가 달라져요. 등기 전에 세무가이드와 같이 정하면 편해요.