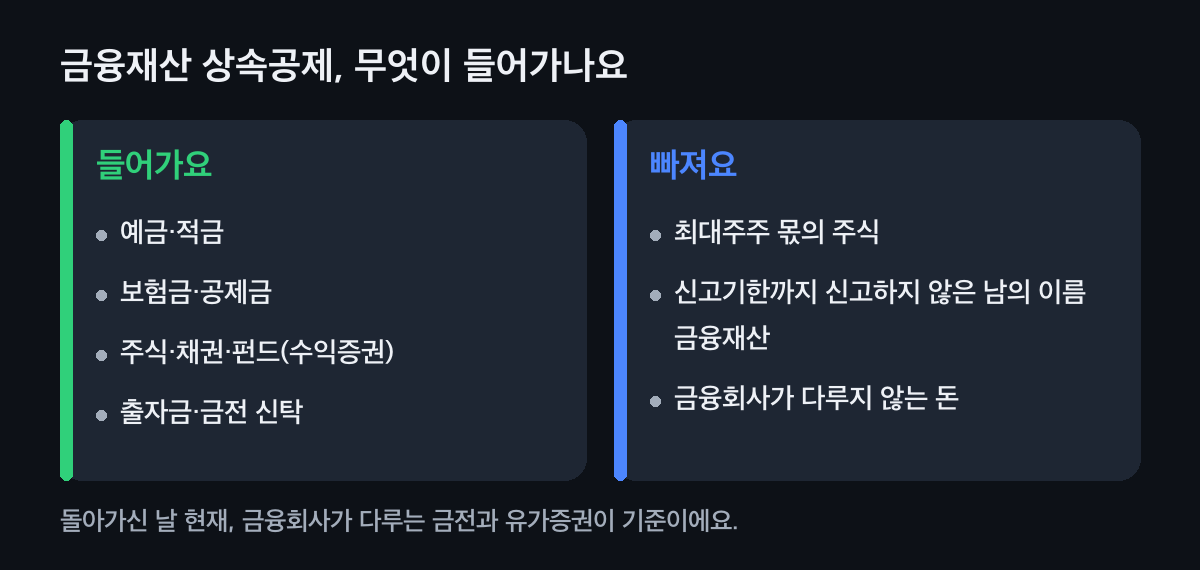
먼저 두 가지를 봐요
- 돌아가신 날 잔고가 기준이에요
- 공제는 상속이 시작된 날 현재 금융재산으로 셈해요. 금융회사별 잔고 자료를 그날 기준으로 받아 두면 셈이 빨라요.
- 거주자가 돌아가셨을 때 받아요
- 돌아가신 분이 한국 거주자일 때 받는 공제예요. 해외에 살던 분이면 거주자인지부터 봐요.
금융재산 상속공제, 이 순서로 셈해요
금융재산을 모으고 금융채무를 빼요
예금·적금·보험금·주식·채권·펀드처럼 금융회사가 다루는 금전과 유가증권을 모아요. 증권 계좌의 상장주식도 들어가요(최대주주 몫은 빼요). 여기서 은행 대출 같은 금융회사 채무를 빼면 순금융재산이에요.
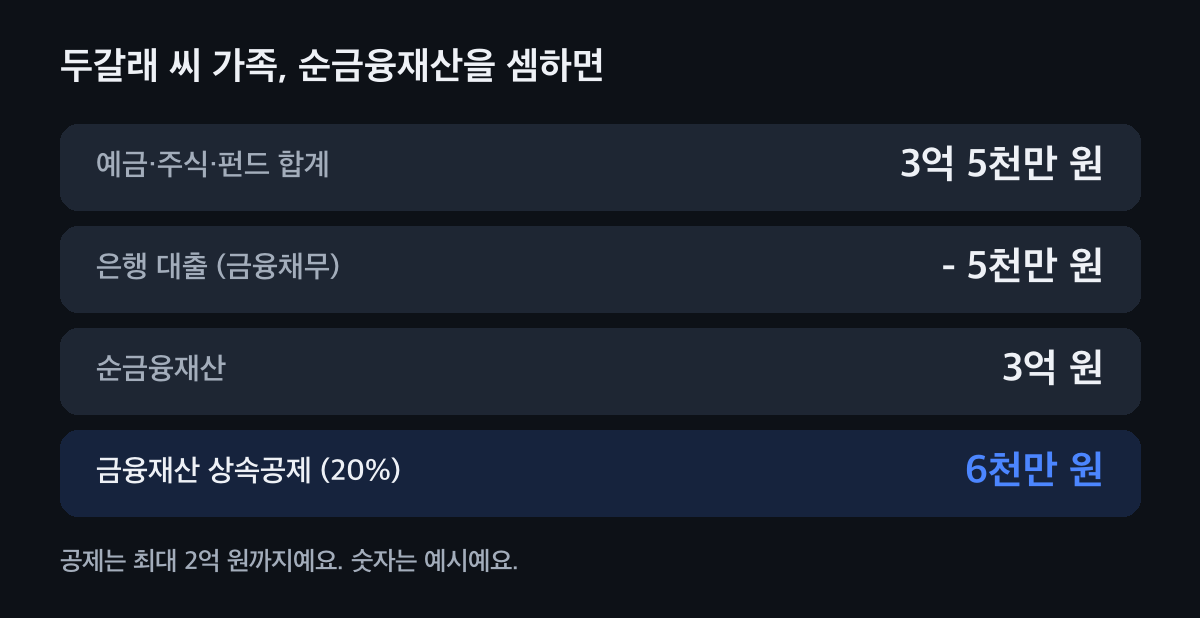
대출을 뺀 순금융재산으로 셈해요(예시 숫자). 줄어드는 상속세를 셈해요
순금융재산이 1억 원을 넘으면 그 20%를 2억 원까지 빼 줘요. 3억 원이면 6천만 원이에요. 상속세 과세표준이 20% 구간이면 1,200만 원, 30% 구간이면 1,800만 원이 줄어요.
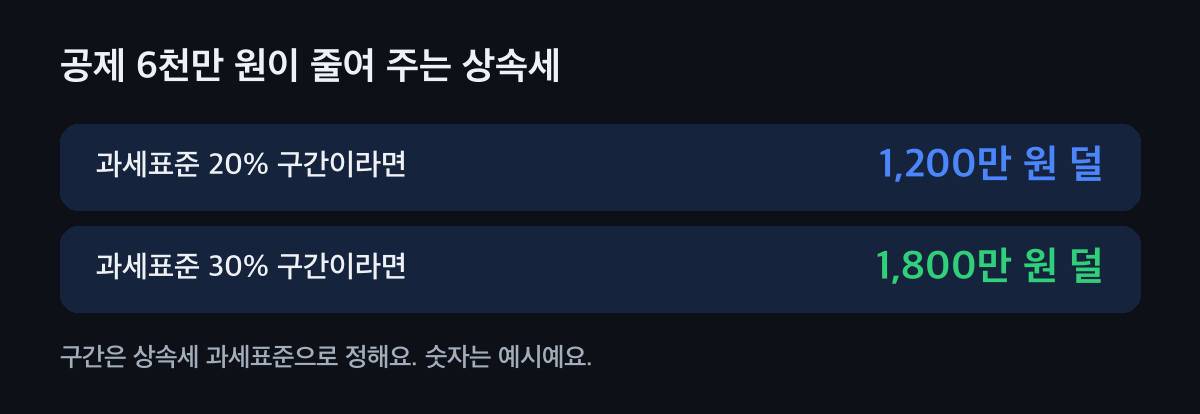
같은 공제라도 구간에 따라 줄어드는 돈이 달라요. 빠뜨렸다면 5년 안에 경정청구
신고 때 공제를 빠뜨렸다면 상속세 법정신고기한(돌아가신 달의 말일부터 6개월)이 지난 뒤 5년 안에 세무서에 경정청구를 해요. 세무서는 청구를 받은 날부터 2개월 안에 결과를 알려 줘요.
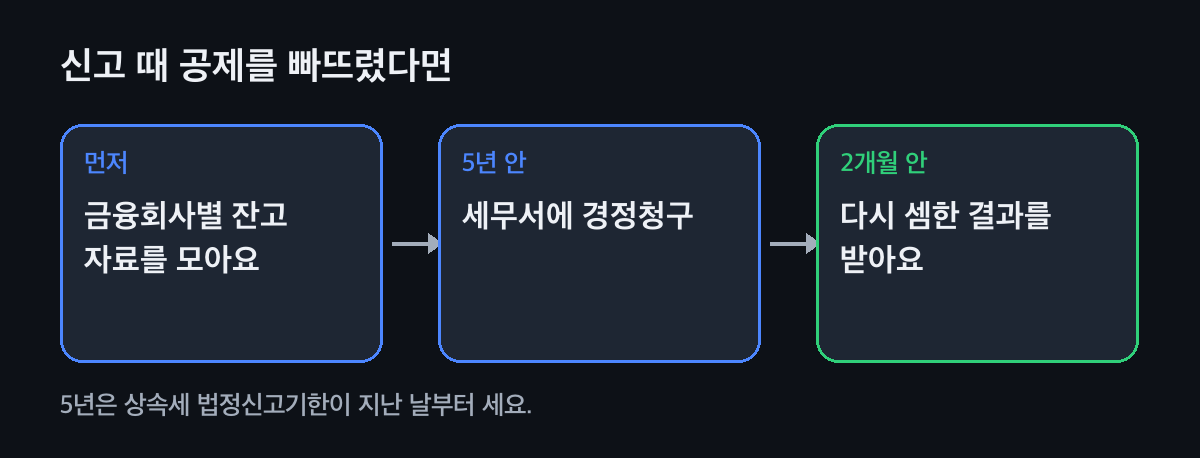
잔고 자료가 첫 준비물이에요. 말이 다르면 근거 문장부터 봐요
공제를 받으려면 공제 신고서를 상속세 신고와 함께 내라는 문장이 있어요. 이 문장을 어떻게 읽느냐에 따라 전문가 말이 갈리기도 해요. 경정청구는 신고한 세금이 법대로 낼 세금보다 많을 때 다시 보는 길이라, 공제 요건이 맞는지 자료로 보여 주는 것이 먼저예요.
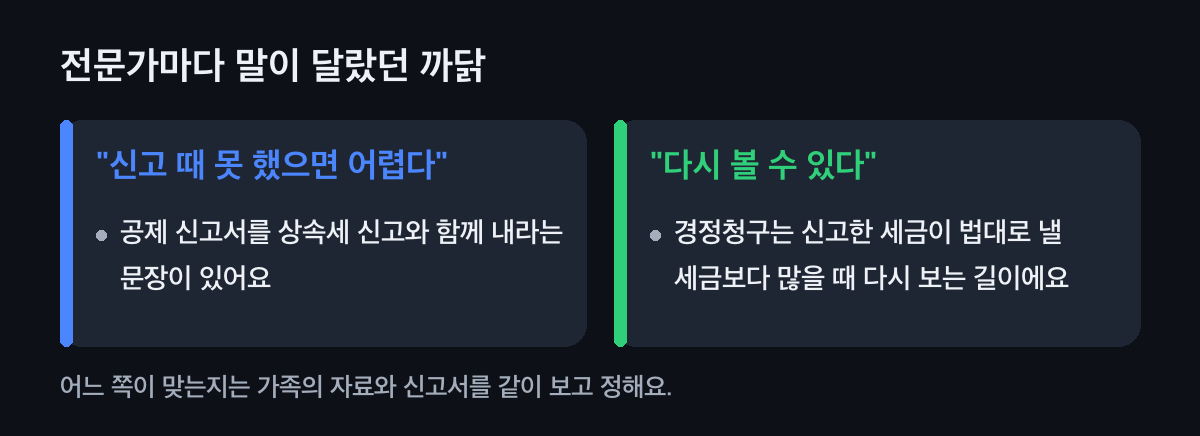
두 말이 갈리는 곳은 문장 하나예요.
남은 금융재산은 어디에 해당하나요?
고르면 먼저 볼 것 하나만 보여 드려요.
남은 금융재산은
예금·적금·보험금 · 들어가요
금융회사가 다루는 금전이라 들어가요. 돌아가신 날 기준 잔고 증명을 금융회사별로 받아 두세요.
상장주식·펀드 · 들어가요
증권 계좌의 주식과 펀드(수익증권)도 들어가요. 다만 그 회사의 최대주주 몫이면 빠져요.
가족 이름의 통장 · 신고했는지가 먼저
실제로는 돌아가신 분 돈인 남의 이름 금융재산은 상속세 신고기한까지 신고해야 공제에 들어가요. 그 돈이 누구 것인지 자료부터 정리해요.
신고 때 공제를 빠뜨렸어요 · 경정청구
법정신고기한이 지난 뒤 5년 안이면 경정청구로 다시 셈해 달라고 할 수 있어요. 금융회사별 잔고 자료와 처음 낸 신고서를 함께 준비해요.
집에 둔 현금 · 따로 봐요
금융회사가 다루는 금전이 아니라서 이 공제의 금융재산으로 보지 않아요. 다른 상속재산과 함께 신고해요.
이럴 땐 이렇게
변호사와 세무사 말이 달랐던 두갈래 씨 가족
어머니가 남긴 예금과 주식이 3억 원이었는데, 신고 때 금융재산 상속공제가 빠졌어요. 변호사는 다시 받을 수 있다고, 다른 세무사는 신고 때 안 했으면 어렵다고 했어요. 두 말이 갈린 곳은 공제 신고서를 함께 내라는 문장 하나예요. 가족은 그 문장과 경정청구 조문을 나란히 놓고, 잔고 자료부터 다시 모으기로 했어요.
상속받은 집을 곧 팔 계획이라면
금융재산 공제는 다른 세금 숫자를 바꾸지 않아요. 다만 같은 경정청구에서 집 평가액까지 낮추면 나중 양도세가 늘 수 있어요. 경정청구 실익 셈하기에서 함께 봐요.
돌아가시기 전에 뽑은 돈이 있다면
돌아가시기 전에 인출한 돈은 따로 보는 기준이 있어요. 상속 전 예금 인출에 정리해 두었어요.
대출이 예금보다 많다면
순금융재산은 금융재산에서 금융채무를 뺀 금액이라, 대출이 더 많으면 이 공제는 없어요. 대신 채무는 상속재산에서 빼는 다른 계산에 들어가요.
자주 묻는 것
금융재산 상속공제는 얼마까지 받나요?
순금융재산이 1억 원을 넘으면 그 20%를 빼 주고, 빼 주는 금액은 2억 원까지예요. 금액이 작을 때는 따로 정한 기준으로 셈해요.
상장주식도 금융재산인가요?
네. 금융회사가 다루는 주식이라 들어가요. 다만 최대주주와 그 특수관계인이 가진 주식은 빠져요.
대출은 어떻게 하나요?
금융회사에 대한 채무는 금융재산에서 빼요. 남은 순금융재산으로 공제를 셈해요.
신고 때 빠뜨렸으면 받을 수 없나요?
상속세 법정신고기한이 지난 뒤 5년 안이면 경정청구로 다시 셈해 달라고 할 수 있어요. 공제 요건이 맞는지 보여 줄 잔고 자료를 함께 내요.
상속세 신고기한은 언제인가요?
돌아가신 날이 속한 달의 말일부터 6개월 안이에요.
가족 이름 통장에 있던 돈도 들어가나요?
상속세 신고기한까지 신고하지 않은 남의 이름 금융재산은 빠져요. 신고했다면 함께 셈해요.
공제가 빠졌는지, 신고서 한 장으로 볼 수 있어요
처음 낸 상속세 신고서와 금융회사별 잔고만 있으면 공제가 들어갔는지, 얼마가 줄어드는지 셈할 수 있어요.