기타소득,세 숫자면 끝나요
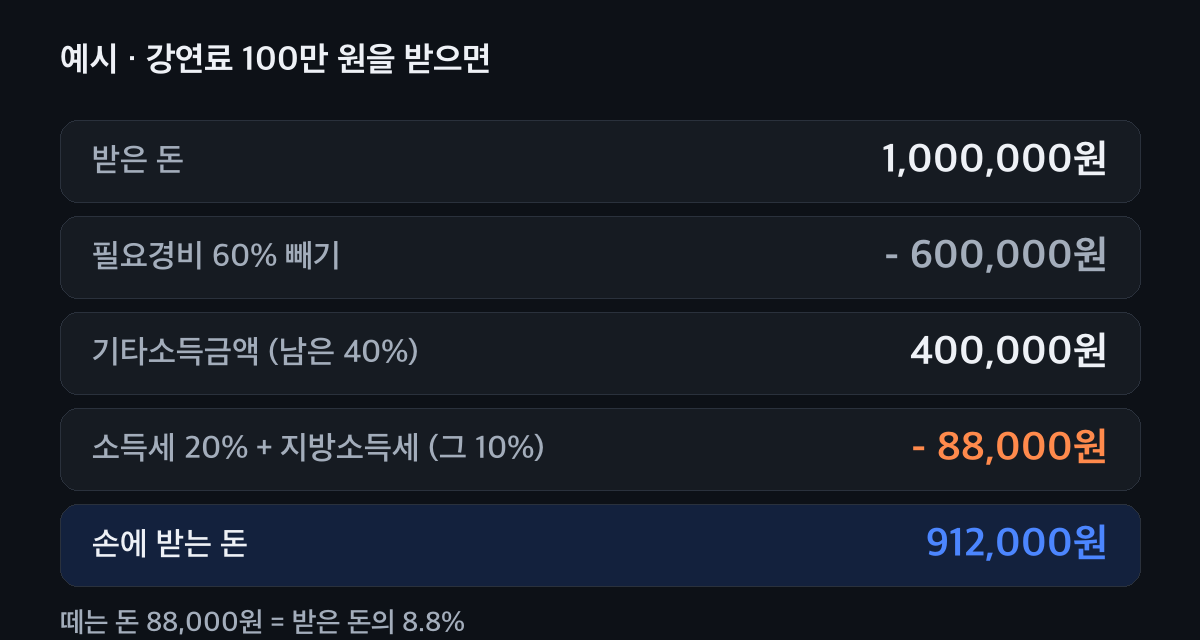
강연료·원고료·인세처럼 어쩌다 한 번 번 돈이 기타소득이에요. 받은 돈의 60%를 필요경비로 빼고, 남은 40%에 소득세 20%와 지방소득세(그 10%)를 떼서 결국 받은 돈의 8.8%를 떼요.
먼저 두 가지만
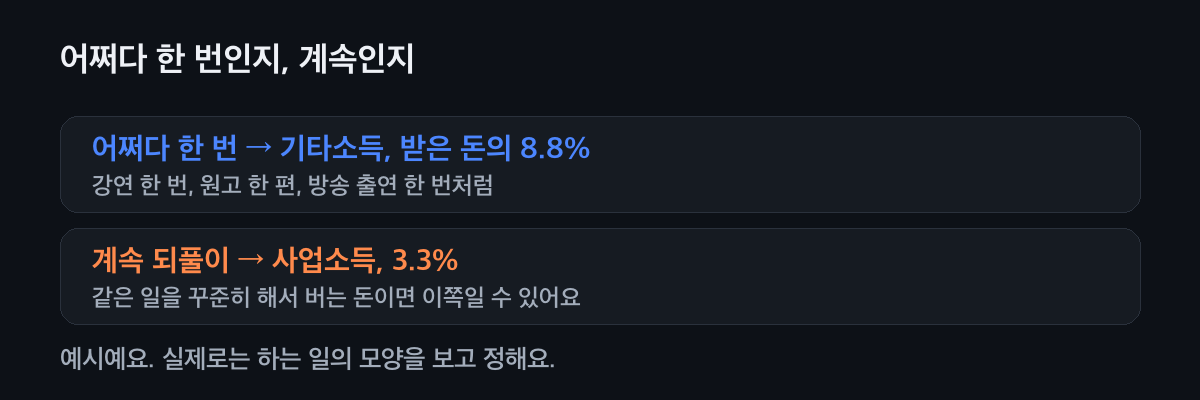
- 어쩌다 한 번 번 돈
- 법은 강연료, 방송 출연료, 원고료, 인세, 자문료처럼 고용관계 없이 일시적으로 일하고 받은 대가를 기타소득으로 봐요.
- 계속하면 사업소득
- 같은 일을 계속 되풀이해서 돈을 벌면 기타소득이 아니라 사업소득(3.3%)이 될 수 있어요. 헷갈리면 사업자 등록과 3.3% 프리랜서 비교 글을 같이 보세요.
주는 쪽은 이렇게 떼고 내요
받은 돈의 60%를 필요경비로 빼요
강연료·원고료·인세·자문료 같은 기타소득은 증빙이 없어도 받은 돈의 60%를 필요경비로 인정해요. 실제 쓴 돈이 60%보다 많으면 그만큼 더 뺄 수 있어요.
먼저 어쩌다 한 번인지, 계속인지 봐요. 남은 40%에 세금을 매겨요
필요경비를 뺀 나머지가 기타소득금액이에요. 여기에 소득세 20%를 매기고, 지방소득세로 그 소득세의 10%를 더해요. 받은 돈으로 따지면 8.8%예요.
기준선 두 개만 기억해요. 뗀 세금은 다음 달 10일까지 내요
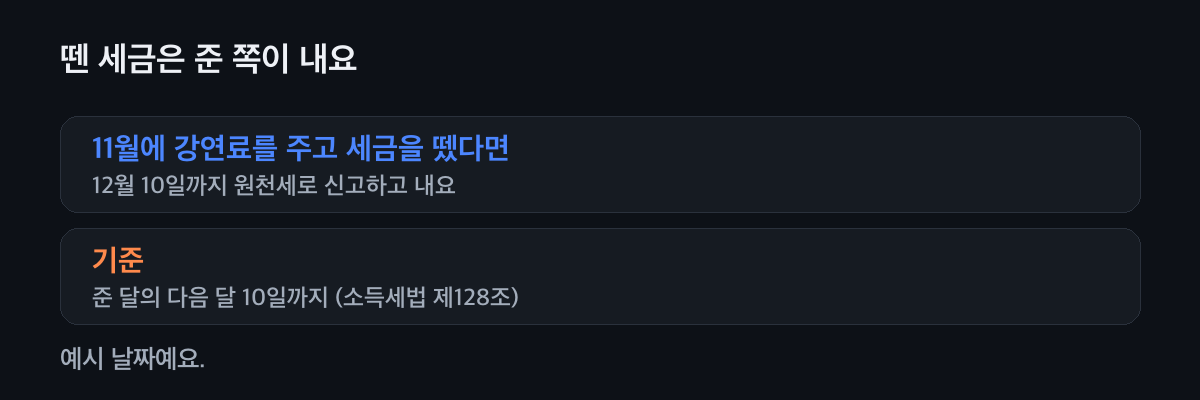
돈을 준 쪽(회사·가게)이 떼어 두었다가, 준 달의 다음 달 10일까지 원천세로 신고하고 내요.
예시 날짜예요.
세 숫자만 기억하면 돼요
받은 돈을 넣으면 떼는 돈과 손에 받는 돈이 바로 나와요. 강연을 한 김강연 작가님이 받은 돈으로 볼게요.
- 60%
- 필요경비로 빼 주는 몫이에요. 강연료·원고료·인세·자문료처럼 법에 적힌 기타소득에 해당해요.
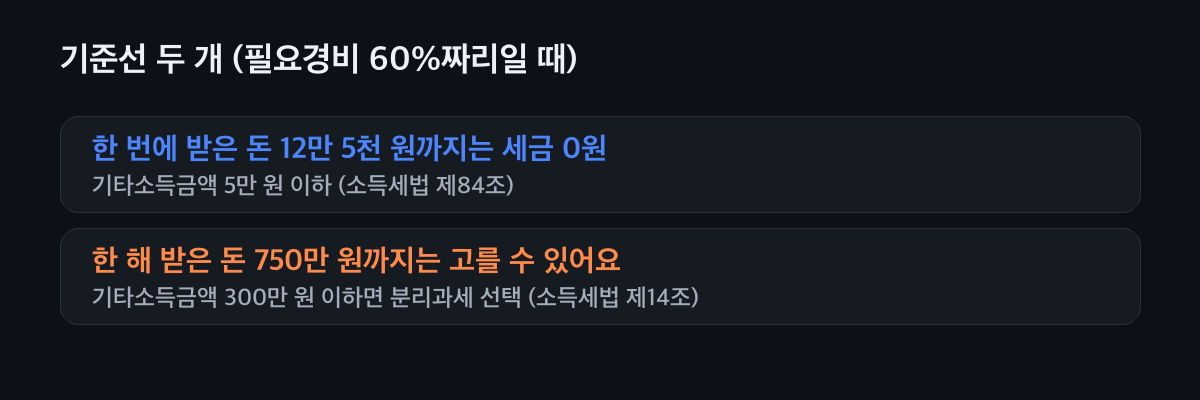
- 5만 원
- 기타소득금액이 한 번에 5만 원 이하면 세금을 매기지 않아요. 필요경비 60%짜리라면 받은 돈 12만 5천 원까지예요.
- 300만 원
- 한 해 기타소득금액이 300만 원 이하면 떼고 끝낼지(분리과세), 5월 종합소득세에 합칠지 고를 수 있어요. 필요경비 60%짜리라면 받은 돈 750만 원까지예요.
- 필요경비 (60%)
- 기타소득금액 (40%)
- 소득세 (20%)
- 지방소득세 (소득세의 10%)
- 떼는 돈 합계
- 손에 받는 돈
이럴 땐 이렇게
5월에 합칠까, 말까
한 해 기타소득금액이 300만 원을 넘으면 5월 종합소득세에 합쳐서 신고해요. 300만 원 이하면 고를 수 있어서, 다른 소득이 적은 해에는 합쳐서 뗀 세금을 돌려받는 쪽이 나을 수도 있어요.
블로그 원고료·애드포스트
블로그 수입은 한 번인지, 계속인지에 따라 달라져요. 블로그 원고료와 애드포스트 신고 글에 나눠 정리해 두었어요.
3.3%와 8.8% 헷갈릴 때
3.3%는 계속하는 일(사업소득), 8.8%는 어쩌다 한 번 한 일(기타소득)에 떼는 비율이에요. 사업주 쪽 3.3% 신고는 프리랜서 사업소득 3.3% 신고 글에 있어요.
자주 묻는 것
기타소득은 왜 8.8%를 떼나요?
받은 돈의 60%를 필요경비로 빼고 남은 40%에 소득세 20%와 지방소득세 2%를 떼기 때문이에요. 40%의 22%가 받은 돈의 8.8%예요.
강연료 10만 원을 받으면 세금이 있나요?
필요경비 60%를 빼면 기타소득금액이 4만 원이라 5만 원 이하예요. 그래서 떼는 세금이 없어요.
기타소득도 5월에 신고해야 하나요?
한 해 기타소득금액이 300만 원을 넘으면 종합소득세에 합쳐서 신고해요. 300만 원 이하면 원천징수로 끝낼지 합쳐서 신고할지 고를 수 있어요.
강의를 자주 하면 어떻게 되나요?
같은 일을 계속 되풀이해서 돈을 벌면 기타소득이 아니라 사업소득으로 볼 수 있어요. 그때는 3.3%를 떼고 5월에 사업소득으로 신고해요.
강연·원고 수입이 자꾸 생긴다면
어쩌다 한 번이던 일이 매달 생기면, 기타소득으로 둘지 사업으로 볼지부터 정해야 5월이 편해요. 세무가이드가 같이 정리해 드려요.