먼저 두 가지를 봐요
- 누구에게 받았나요
- 배우자, 부모, 자녀처럼 직계존비속에게 받은 주식이 이 규칙의 대상이에요. 형제나 친구에게 받은 주식은 이 규칙으로 보지 않아요.
- 언제 받았나요
- 2025년 1월 1일 이후 증여받은 주식부터 1년 규칙을 써요. 2024년까지 받은 몫은 1년 안에 팔아도 증여받은 때 값이 취득가액이에요.
증여받은 해외주식을 팔 때, 이 순서로 봐요
받은 날과 판 날을 나란히 적어요
판 날부터 거꾸로 1년 안에 증여받았는지가 첫 질문이에요. 2025년 3월 10일에 받아 2025년 10월에 팔았다면 1년 안이에요. 2026년 4월에 팔았다면 1년이 지난 거예요.
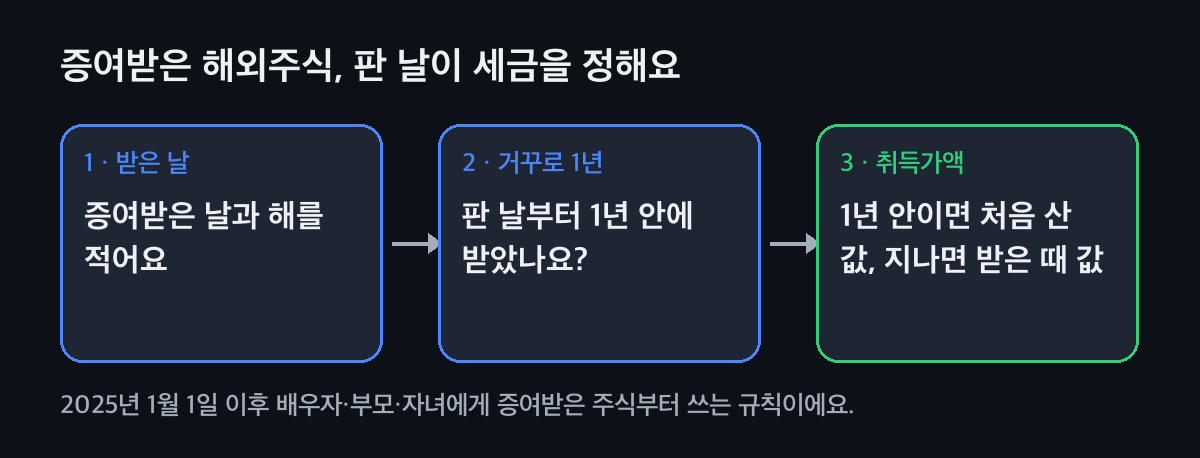
날짜 두 개만 있으면 첫 판단이 끝나요. 받은 해가 2025년 전인지 뒤인지 봐요
1년 규칙은 2025년 1월 1일 이후 증여받는 자산부터 써요. 같은 계좌, 같은 종목이라도 2024년에 받은 몫과 2025년에 받은 몫은 계산이 따로 가요. 그래서 받은 해마다 몫을 나눠 적어 두면 편해요.
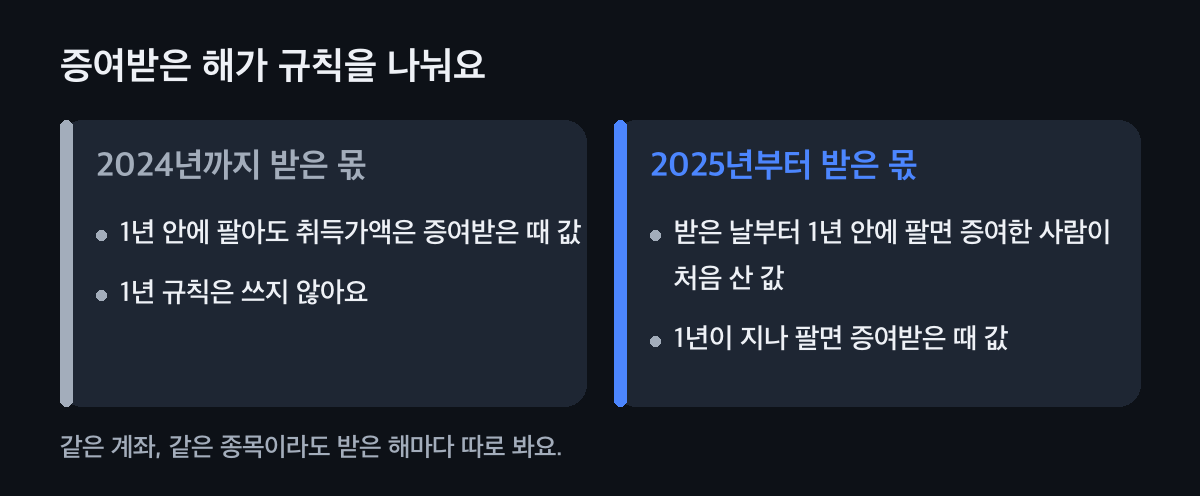
받은 해가 규칙을 나눠요. 1년 안이면 처음 산 값으로 셈해요
장기투 님이 1억 원에 산 미국 주식을 3억 원일 때 아내 오주식 님에게 증여했어요. 오주식 님이 3억 1천만 원에 팔면, 1년 안일 때 양도세는 4,150만 원이고 1년이 지나면 150만 원이에요. 기본공제 250만 원과 세율 20%만 넣은 예시예요.
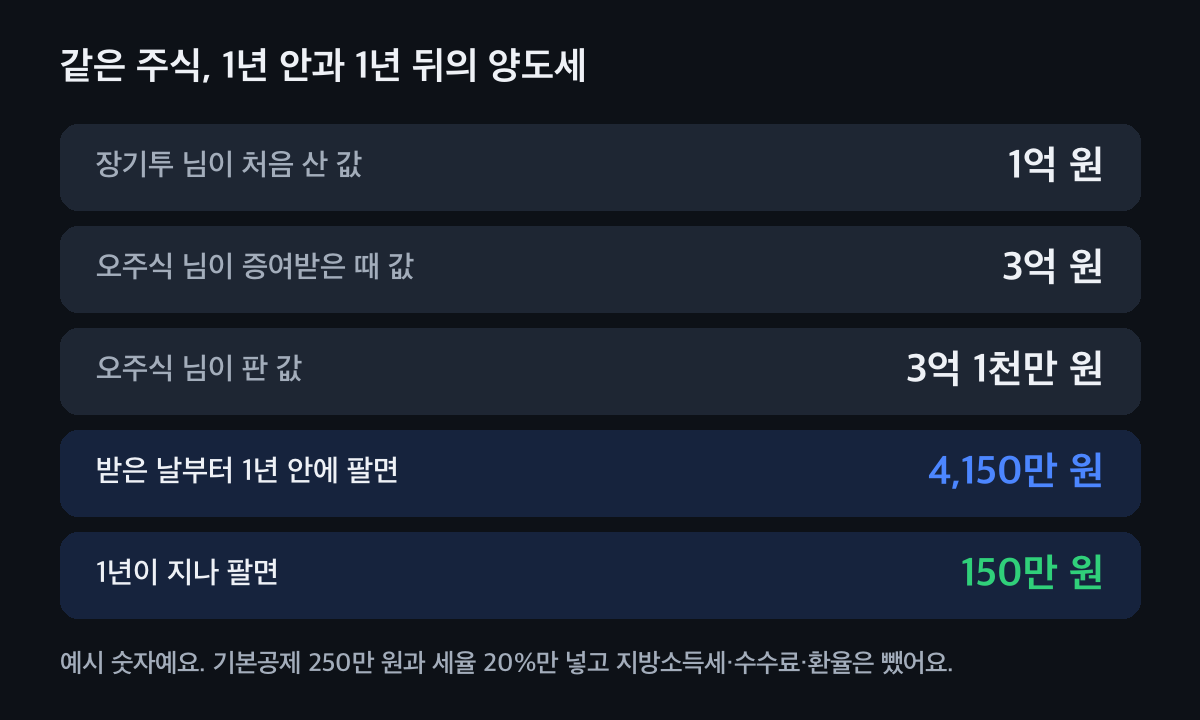
같은 주식도 판 날에 따라 세금이 달라요(예시 숫자). 다르게 셈하는 때를 확인해요
처음 산 값으로 셈한 세금이 오히려 더 적으면 이 규칙을 쓰지 않아요. 증여한 배우자와 사별했거나, 2026년부터 판 몫에서 증여한 부모·자녀가 세상을 떠났다면 쓰지 않아요. 이혼한 뒤라면 그대로 써요. 낸 증여세가 있다면 그 상당액은 필요경비로 빼요.
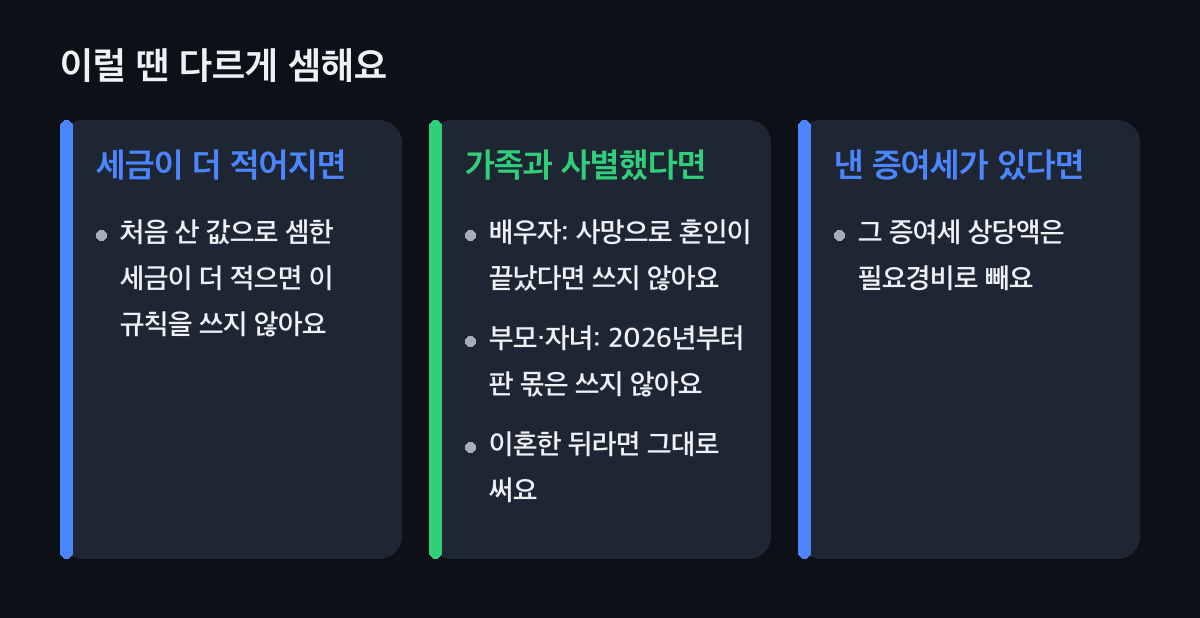
세 가지 예외를 먼저 봐요. 신고 날짜 두 개를 달력에 적어요
증여세는 증여받은 달 말일부터 3개월 안에 신고해요. 배우자에게 받은 몫이 10년 동안 6억 원 안이라 낼 세금이 없어도, 신고해 두면 받은 날과 값이 기록으로 남아요. 양도세는 판 다음 해 5월 1일부터 31일까지 신고해요.
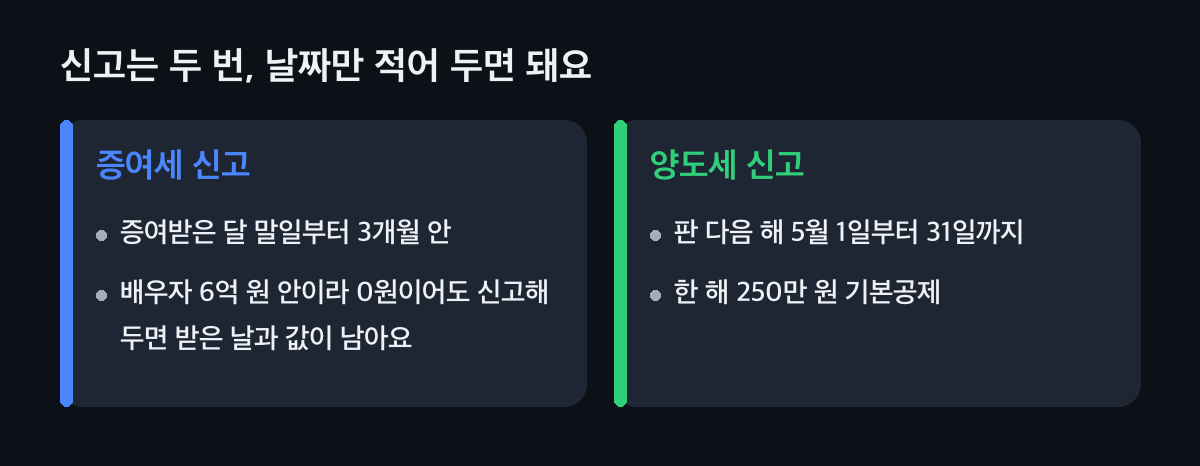
두 신고의 날짜만 적어 두면 돼요.
내 주식은 어느 쪽일까요?
받은 해와 판 때를 고르면 먼저 볼 것을 보여 드려요.
증여받은 해외주식은
2025년부터 받고 1년 안에 팔았어요 · 배우자·부모·자녀에게 받은 주식
증여한 사람이 처음 산 값을 취득가액으로 셈해요. 낸 증여세가 있다면 그 상당액은 필요경비로 빼요. 이렇게 셈한 세금이 오히려 더 적다면 이 규칙을 쓰지 않아요.
2025년부터 받고 1년이 지나 팔았어요 · 받은 날부터 1년이 지난 뒤
증여받은 때의 값이 취득가액이에요. 증여세 신고서에 적힌 값과 날짜를 먼저 챙겨요.
2024년까지 받았어요 · 2024년 12월 31일 이전 증여
1년 규칙은 2025년 1월 1일 이후 증여받은 주식부터 써요. 2024년까지 받은 몫은 1년 안에 팔았어도 증여받은 때 값이 취득가액이에요.
두 해에 걸쳐 받은 몫이 섞였어요 · 같은 종목을 여러 번 받음
받은 해마다 계산이 따로 가요. 어느 몫을 판 것으로 보는지에 따라 세금이 달라져서, 계좌 내역을 놓고 회계사·세무사와 몫을 나눠 봐요.
증여한 가족이 세상을 떠났어요 · 배우자·부모·자녀
배우자와 사별했다면 이 규칙을 쓰지 않아요. 부모·자녀가 세상을 떠난 경우는 2026년 1월 1일 이후 판 몫부터 쓰지 않아요. 마음이 힘든 때라 날짜와 서류는 함께 맞춰 드려요.
이럴 땐 이렇게
남편에게 두 해에 걸쳐 미국 주식을 받은 오주식 님
오주식 님은 2024년과 2025년에 남편에게 미국 주식을 받아 2025년에 모두 팔았어요. 같은 계좌의 같은 종목인데, 2024년 몫은 증여받은 때 값으로, 2025년 몫은 남편이 처음 산 값으로 셈해야 했어요. 그래서 먼저 홈택스에서 증여세 결정 내역부터 확인했어요. 몫을 어떻게 나눠 신고했는지는 상담에서 이어 가요.
증여받은 때 값이 생각한 값과 다르다면
증여받은 때 값은 그날 화면에 보인 값 하나로 정하지 않고 세법이 정한 방법으로 평가해요. 그래서 증여세 신고서에 적힌 값을 먼저 보고, 그 값으로 양도세를 셈해요.
판 돈은 받은 사람의 돈으로
판 돈이 다시 증여한 사람에게 돌아가면 처음 증여를 어떻게 볼지 따로 따져 볼 수 있어요. 판 돈을 어디에 쓸지는 팔기 전에 정해 두면 마음이 편해요.
배당도 받았다면, 자녀에게 줄 때는
해외주식 배당에서 외국이 먼저 뗀 세금은 외국납부세액공제 정리에서 봐요. 자녀에게 줄 땐 공제가 10년 동안 5천만 원(미성년 2천만 원)이라 숫자가 달라요. 공제는 증여재산공제 정리에 모았어요.
자주 묻는 것
배우자에게 받은 해외주식을 바로 팔면 양도세가 없나요?
2025년 1월 1일 이후 받은 주식을 받은 날부터 1년 안에 팔면 증여한 배우자가 처음 산 값으로 양도세를 셈해요. 1년이 지나 팔면 증여받은 때의 값이 취득가액이에요.
배우자 증여재산공제는 얼마인가요?
배우자에게 받으면 10년 동안 6억 원까지 증여세 과세가액에서 빼요. 낼 세금이 없어도 신고해 두면 받은 날과 값이 기록으로 남아요.
2024년에 받은 주식도 1년 규칙이 적용되나요?
아니에요. 주식에 대한 1년 규칙은 2025년 1월 1일 이후 증여받은 자산부터 써요. 2024년까지 받은 몫은 증여받은 때 값이 취득가액이에요.
이월과세로 셈하면 낸 증여세는 어떻게 되나요?
그 주식에 대해 낸 증여세 상당액은 양도세를 셈할 때 필요경비로 빼요.
자녀에게 증여한 해외주식도 같은 규칙인가요?
네, 부모와 자녀 사이도 같은 1년 규칙을 써요. 다만 자녀가 받는 증여재산공제는 10년 동안 5천만 원, 미성년 자녀는 2천만 원이에요.
해외주식 양도세 신고는 언제 하나요?
판 다음 해 5월 1일부터 31일까지 신고해요. 주식 양도소득은 한 해 250만 원을 기본공제로 빼요.
팔기 전에, 받은 해부터 같이
받은 날과 판 날, 증여한 사람이 처음 산 값만 알면 1년 안과 1년 뒤의 양도세를 나란히 셈해 드려요.