먼저 두 가지를 봐요
- 얼마나 급한지
- 해명자료 제출 기한은 안내문에 적혀 있어요. 증여세 신고기한(받은 달 말일부터 3개월)은 이미 지났을 수 있지만, 세무서가 세금을 정해 알리기 전까지는 기한후신고를 할 수 있어요.
- 오늘 할 일 하나
- 안내문에 적힌 돈이 통장에 들어온 날을 찾아, 그 돈이 그냥 받은 돈인지 빌린 돈인지 한 줄로 적어 보세요.
가족에게 받은 돈, 이렇게 정리해요
안내문에서 누가, 언제, 얼마를 봐요
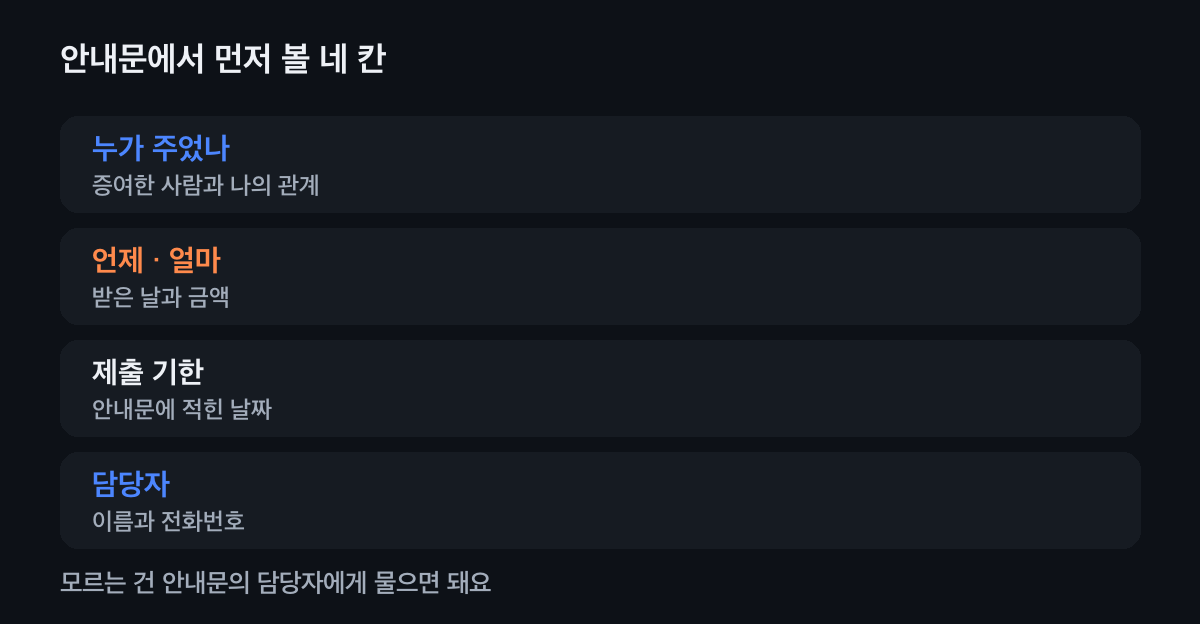
안내문에는 증여한 사람, 받은 날, 금액, 제출 기한, 담당자가 적혀 있어요. D-3에 안내문을 들고 온 박기한 님도 이 다섯 칸부터 읽고 나니 무엇을 낼지 바로 보였어요.
모르는 건 안내문의 담당자에게 물으면 돼요. 받은 돈을 세 갈래로 나눠요
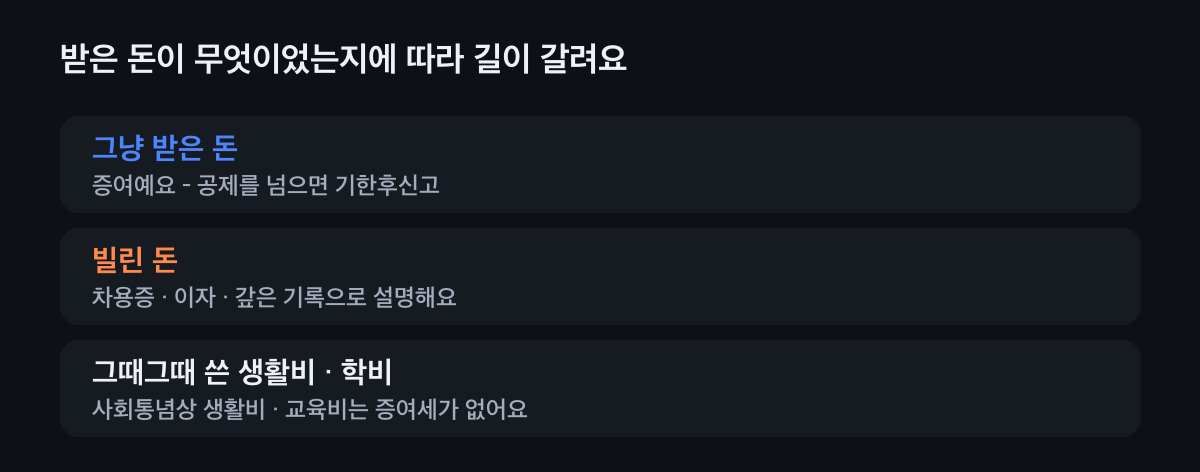
갚을 생각 없이 받은 돈은 증여예요. 실제로 빌린 돈이라면 차용증, 이자를 보낸 기록, 갚아 온 기록으로 설명해요. 그때그때 생활비나 학비로 쓴 돈처럼 사회통념상 인정되는 피부양자의 생활비·교육비는 증여세를 매기지 않아요. 다만 생활비 명목으로 받아 모아 두거나 집값에 쓴 돈은 따로 살펴요.
증여라면 공제부터 빼 봐요
10년 동안 배우자에게서 6억 원, 부모님께 5,000만 원(미성년 자녀는 2,000만 원), 자녀에게서 5,000만 원, 그 밖의 친족에게서 1,000만 원까지는 세금이 없어요. 결혼 앞뒤 2년 안이나 아이가 태어난 뒤 2년 안에 부모님께 받은 돈은 1억 원을 더 빼요. 공제 안이라면 신고서와 증빙으로 마무리하면 돼요.
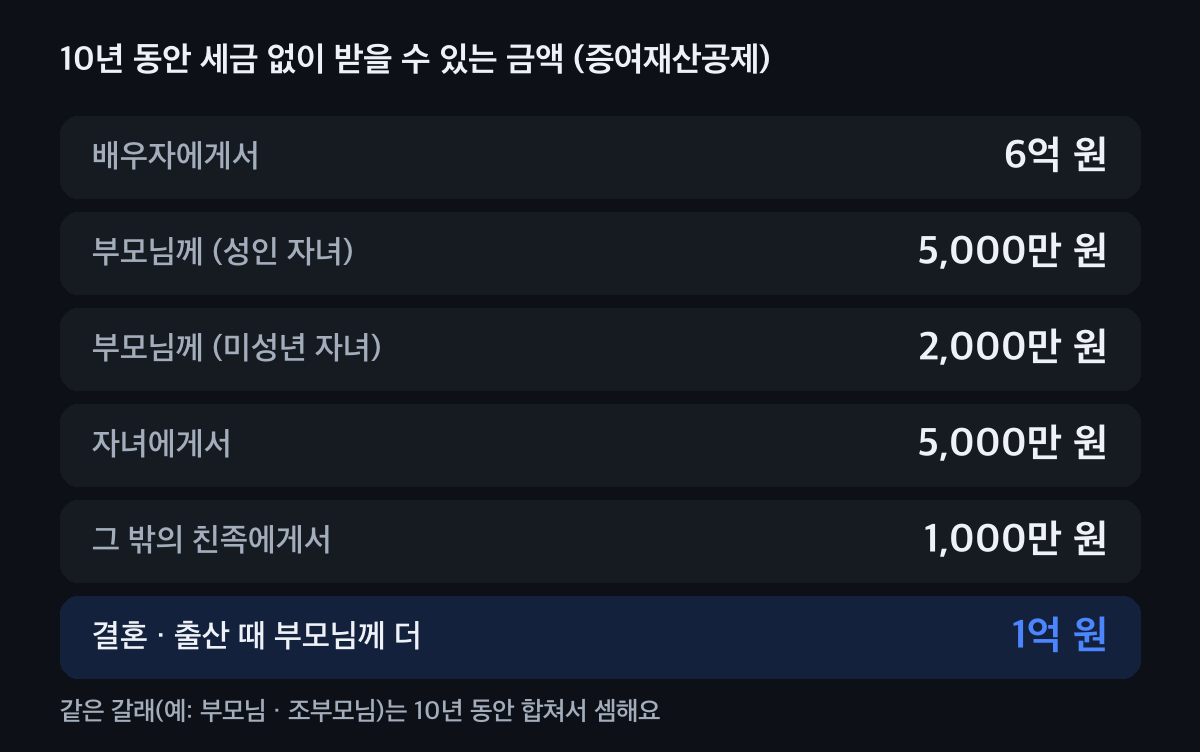
같은 갈래에서 10년 동안 받은 돈은 합쳐서 셈해요. 공제를 넘었다면 기한후신고로 바로잡아요
신고하지 않은 증여세는 무신고가산세 20%가 붙어요. 신고기한에서 1개월 안에 기한후신고를 하면 이 가산세의 50%, 3개월 안이면 30%, 6개월 안이면 20%를 줄여 줘요. 6개월이 지났다면 감면은 없지만, 빨리 내면 날마다 붙는 납부지연가산세는 멈출 수 있어요.
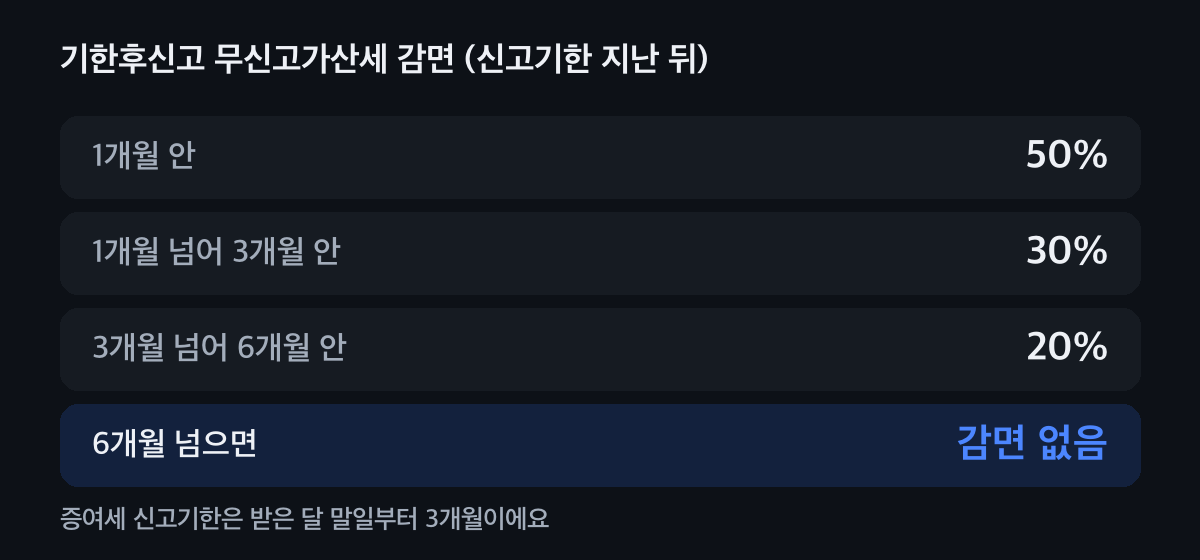
스스로 빨리 낼수록 가산세가 줄어요.
해명자료 제출 기한까지 며칠 남았나
안내문에 적힌 제출 기한을 넣으면 남은 날을 알려 드려요.
안내문에 적힌 날짜를 넣어 주세요.
토요일·일요일이면 다음 평일로 계산해요. 공휴일·노동절은 따로 확인해 주세요. 안내문에 적힌 날짜가 가장 정확해요.
받은 돈은 무엇이었나요?
안내문에 적힌 돈을 떠올리고 골라 보세요.
이 돈은…
그냥 주신 돈 · 갚을 생각 없음
증여예요. 공제(성인 자녀가 부모님께 받으면 10년 동안 5,000만 원)를 빼고 남는 금액이 있으면 기한후신고로 내요. 기한후신고 글을 함께 보세요.
빌린 돈 · 갚고 있음
증여가 아니에요. 차용증, 이자를 보낸 이체 내역, 갚아 온 기록을 붙여 설명해요. 이자를 적게 냈다면 덜 낸 이자가 1년에 1,000만 원 이상인지도 봐요. 가족 간 차용증 글을 함께 보세요.
생활비·학비 · 그때그때 씀
사회통념상 인정되는 피부양자의 생활비·교육비는 증여세를 매기지 않아요. 쓴 내역(학비 고지서, 병원비 영수증 등)을 붙여요. 모아 두거나 집값에 쓴 돈은 따로 살펴요.
결혼 앞뒤로 받은 돈 · 부모님께
혼인신고일 전후 2년 안에 부모님께 받은 돈은 기본 공제 5,000만 원과 별도로 1억 원을 더 빼요. 출산 공제와 합쳐 1억 원까지예요.
아이가 태어나고 받은 돈 · 부모님께
자녀 출생일부터 2년 안에 부모님께 받은 돈은 1억 원을 더 빼요. 결혼 공제와 합쳐 1억 원까지예요.
배우자에게 받은 돈 · 남편·아내
10년 동안 6억 원까지 공제돼요. 공제 안이라도 큰돈이라면 신고서로 남겨 두면 나중에 그 돈의 출처를 설명하기 쉬워요.
이럴 땐 이렇게
해명 기한이 빠듯할 때
담당 조사관에게 먼저 전화해 사정을 알리고 제출 날짜를 맞춰요. 연락 없이 기한을 넘기는 것보다 훨씬 나아요.
낼 세금이 1,000만 원을 넘을 때
신고하면서 낼 세금이 1,000만 원을 넘으면 일부를 납부기한이 지난 뒤 2개월 안에 나눠 낼 수 있어요.
신고는 했는데 금액이 적었다면
이때는 기한후신고가 아니라 수정신고예요. 해명 통지를 받고 낸 수정신고는 가산세 감면에서 빠지지만, 빨리 내면 납부지연가산세는 멈출 수 있어요.
사칭 문자가 의심될 때
의심되면 링크를 누르지 말고 국세상담센터 126에 전화하거나 홈택스·손택스에 직접 들어가 확인해요.
다음 문서를 받았다면
집 산 돈의 출처를 묻는 안내라면 자금출처 해명안내 글을, 다른 안내문의 뜻과 급한 정도는 국세청 안내문 사전을 보세요.
자주 묻는 것
증여세 신고기한은 언제까지인가요?
증여받은 날이 속하는 달의 말일부터 3개월 안이에요. 예를 들어 3월 10일에 받았다면 6월 30일까지예요.
공제 안의 금액이면 신고하지 않아도 되나요?
낼 세금은 없지만 신고서를 내 두면 그 돈을 받았다는 기록이 남아요. 나중에 그 돈으로 집을 살 때 출처를 설명하기 쉬워져요.
부모님께 빌린 돈이라고 하면 되나요?
실제로 빌린 돈이어야 해요. 차용증, 이자를 보낸 기록, 갚아 온 기록이 있어야 빌린 돈으로 봐요. 이자를 내지 않았거나 적게 냈다면 덜 낸 이자가 1년에 1,000만 원 이상인지도 따져요.
부모님 두 분께 따로 받으면 공제를 두 번 받나요?
아니에요. 부모님은 한 갈래라서 두 분께 받은 돈을 합쳐 10년 동안 5,000만 원을 공제해요. 같은 분께 10년 안에 받은 돈도 합쳐서 셈해요.
기한후신고를 하면 가산세가 얼마나 줄어드나요?
신고기한에서 1개월 안이면 무신고가산세의 50%, 3개월 안이면 30%, 6개월 안이면 20%를 줄여 줘요. 6개월이 지나면 감면은 없어요.
증여세 해명, 같이 나눠 봐요
안내문 사진 한 장이면 돼요. 받은 돈이 증여인지 빌린 돈인지 함께 나누고, 공제를 빼면 낼 세금이 있는지 알려 드려요.