먼저 두 가지를 봐요
- 받은 사람 기준이에요
- 증여세는 받은 사람이 신고하고 내요. 결정 내역도 받은 사람 이름으로 조회해요.
- 부모는 한 사람으로 봐요
- 아버지와 어머니에게 따로 받아도, 직계존속과 그 배우자는 같은 사람으로 보고 10년 동안 합쳐요.
결정 내역, 이렇게 확인해요
홈택스에서 지난 신고를 찾아요
받은 사람 본인으로 홈택스에 로그인해 증여세 신고 메뉴에서 지난 신고·결정 내역을 찾아요. 메뉴 이름은 바뀔 수 있어서, 찾기 어려우면 관할 세무서에 물어보면 돼요.
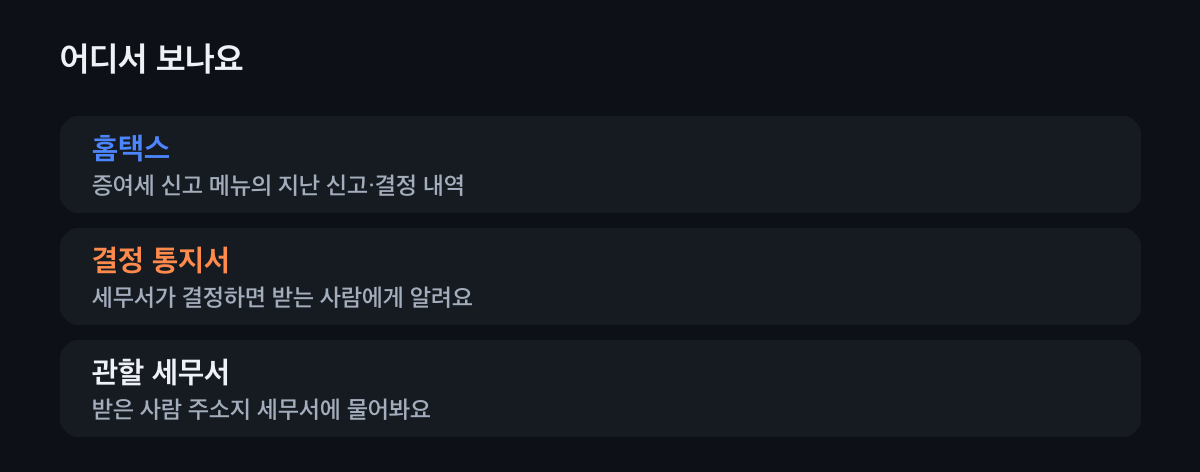
받은 사람 주소지 세무서가 관할이에요. 결정 금액과 날짜를 적어 둬요
세무서는 신고를 받아 과세표준과 세액을 결정하고, 신고와 다르게 결정하면 통지해요. 증여일, 증여재산가액, 결정된 세액을 적어 두면 다음 증여나 상속 때 바로 쓸 수 있어요.
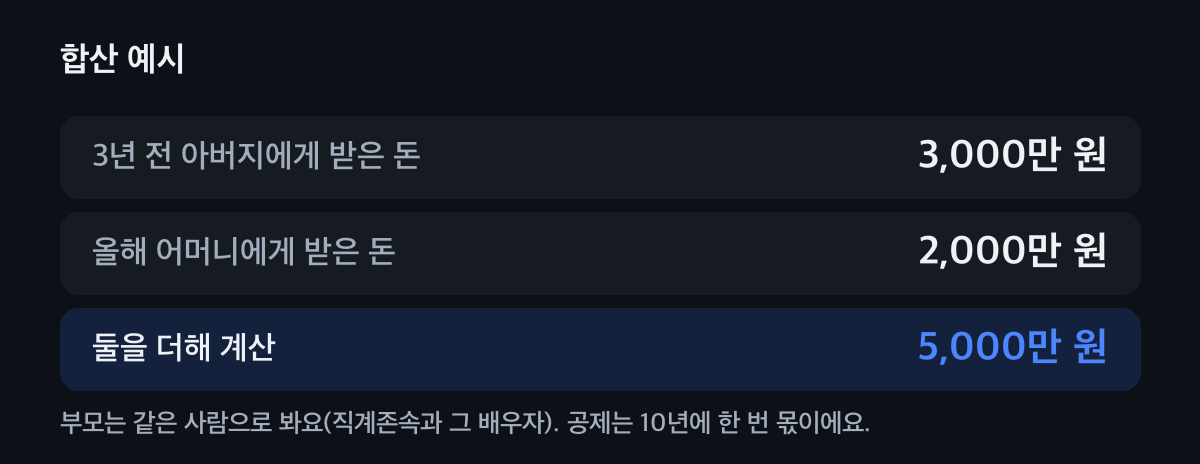
공제도 10년에 한 번 몫이에요. 다음 증여 전에 합산을 계산해요
같은 사람에게서 10년 안에 받은 증여재산가액이 1천만 원 이상이면 이번 증여에 더해서 세금을 계산해요. 이미 낸 증여세는 계산할 때 빼 주지만 세율 구간이 올라갈 수 있어요.
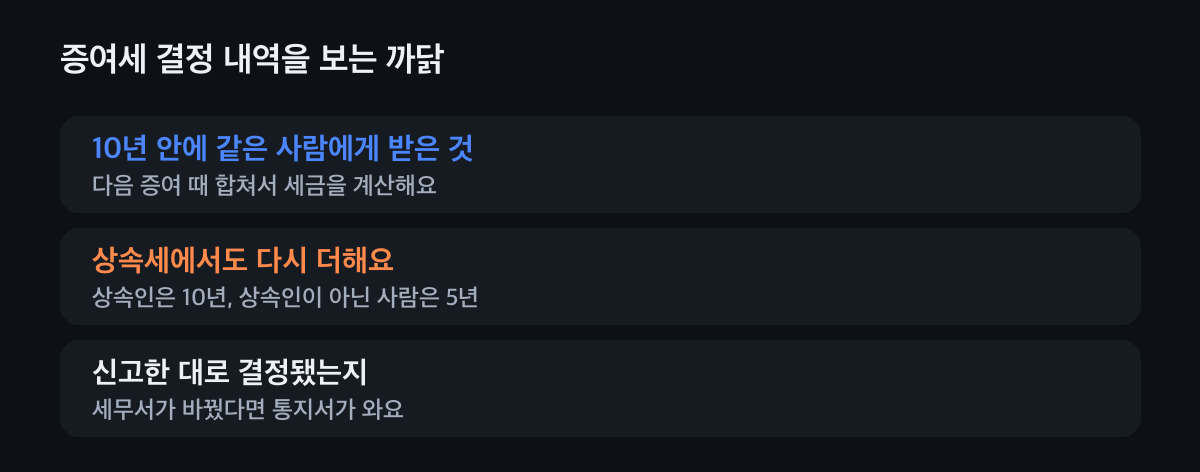
증여 공제와 합산은 함께 봐요.
내 상황을 골라 보세요
누르면 볼 곳만 보여 드려요.
지금 나는
또 증여를 받을 거예요
같은 사람(부모는 한 사람)에게 10년 안에 받은 증여를 더해서 계산해요. 지난 결정 금액과 날짜를 먼저 확인하고, 증여재산공제가 남았는지 봐요.
신고한 금액과 결정이 달라요
세무서가 신고와 다르게 결정하면 결정 통지가 와요. 내용을 보고 다르게 생각하면 세무 대리인과 이의신청 같은 절차를 알아봐요.
부모님이 돌아가셨어요
상속인은 돌아가시기 전 10년, 상속인이 아닌 사람은 5년 안에 받은 증여를 상속세에 다시 더해요. 지난 증여 결정 내역이 상속세 계산의 출발점이에요.
증여 신고를 안 했어요
기한이 지났어도 기한후신고를 할 수 있고, 빨리 할수록 가산세가 줄어요. 기한 뒤 신고하는 법 글을 함께 봐요.
합산 규칙 한눈에
10년 합산
증여일 전 10년 안에 같은 사람(직계존속은 그 배우자 포함)에게 받은 증여재산가액이 1천만 원 이상이면 이번 증여에 더해요. 합산하지 않는 증여재산도 따로 있어요.
상속 때 합산
상속인에게 10년 안, 상속인이 아닌 사람에게 5년 안에 증여한 재산은 상속세 과세가액에 더해요.
결정과 통지
세무서는 신고에 따라 과세표준과 세액을 결정하고, 신고하지 않았거나 틀린 곳이 있으면 조사해서 결정해요.
자주 묻는 것
증여세 결정 내역은 어디서 보나요?
받은 사람 본인으로 홈택스에 로그인해 증여세 신고 메뉴에서 지난 신고와 결정 내역을 볼 수 있어요. 어렵다면 관할 세무서에 물어봐요.
아버지와 어머니에게 따로 받으면 따로 계산하나요?
아니요. 직계존속과 그 배우자는 같은 사람으로 보고 10년 안에 받은 것을 합쳐서 계산해요.
10년이 지나면 합치지 않나요?
증여 합산은 증여일 전 10년 안의 증여만 더해요. 다만 상속이 생기면 상속세에서 따로 정한 기간 안의 증여를 다시 더해요.
상속세에도 지난 증여가 들어가나요?
네. 상속인에게 10년 안, 상속인이 아닌 사람에게 5년 안에 증여한 재산은 상속세 과세가액에 더해요.
합산하면 세금을 두 번 내나요?
아니요. 합산해서 계산한 뒤 이미 낸 증여세는 빼 줘요. 다만 금액이 커지면서 세율 구간이 올라갈 수 있어요.
다음 증여 전에 같이 봐요
지난 증여 결정 내역과 남은 공제를 맞춰 보면 다음 증여 금액과 때를 정하기 쉬워요. 세무가이드가 같이 계산해 드려요.