먼저 두 가지를 봐요
- 대주주만 해당해요
- 출국하는 해의 바로 전해 마지막 날 기준으로 지분율·시가총액이 대주주 기준을 넘는지 봐요. 대주주가 아니면 이 세금은 없어요.
- 2027년부터 범위가 넓어져요
- 2027년 1월 1일부터는 해외 주식 등도 국외전출세 대상 주식에 들어가요(대주주 판정에서는 빼요). 2027년 이후 출국 예정이면 해외 주식도 함께 봐요.
국외전출세, 이렇게 해요
대상인지 확인해요
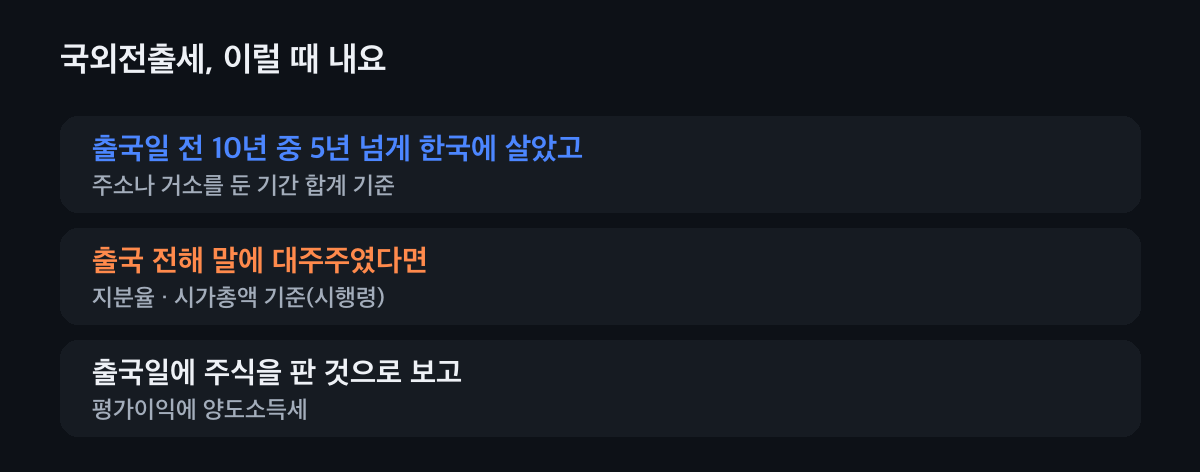
출국일 10년 전부터 출국일까지 한국에 주소나 거소를 둔 기간이 합쳐 5년 이상이고, 출국 전해 말에 대주주였는지 봐요. 둘 다 맞으면 출국일에 주식을 판 것으로 보고 평가이익에 세금을 매겨요.
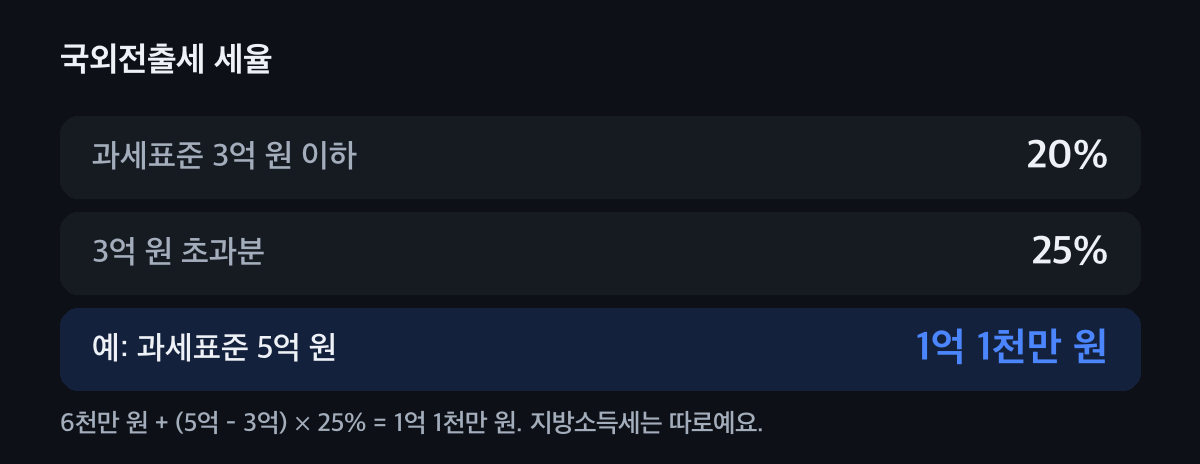
과세표준 5억 원이면 1억 1천만 원이에요. 출국 전날까지 보유현황을 신고해요
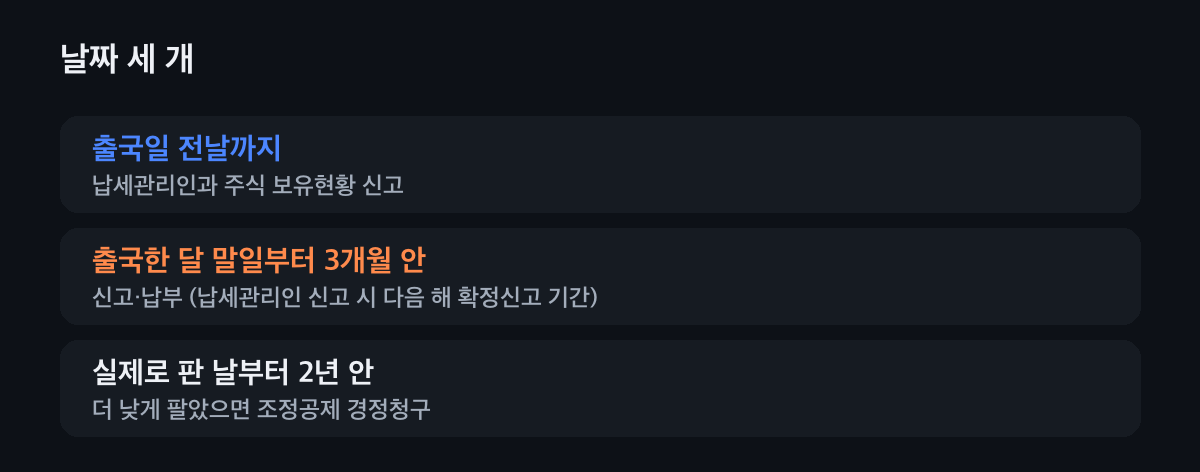
납세관리인과 국내 주식 보유현황을 출국일 전날까지 세무서에 신고해요. 보유현황을 신고하지 않거나 빠뜨리면 그 주식 액면금액의 2%가 산출세액에 더해져요.
가산세 2%는 나중에 환급받아도 돌려받지 못해요. 3개월 안에 신고·납부해요
출국일이 속한 달의 말일부터 3개월 안에 신고하고 내요. 납세관리인을 신고했다면 다음 해 양도소득세 확정신고 기간에 신고해요. 나중에 실제로 판 값이 평가액보다 낮으면 판 날부터 2년 안에 조정공제를 청구해요.
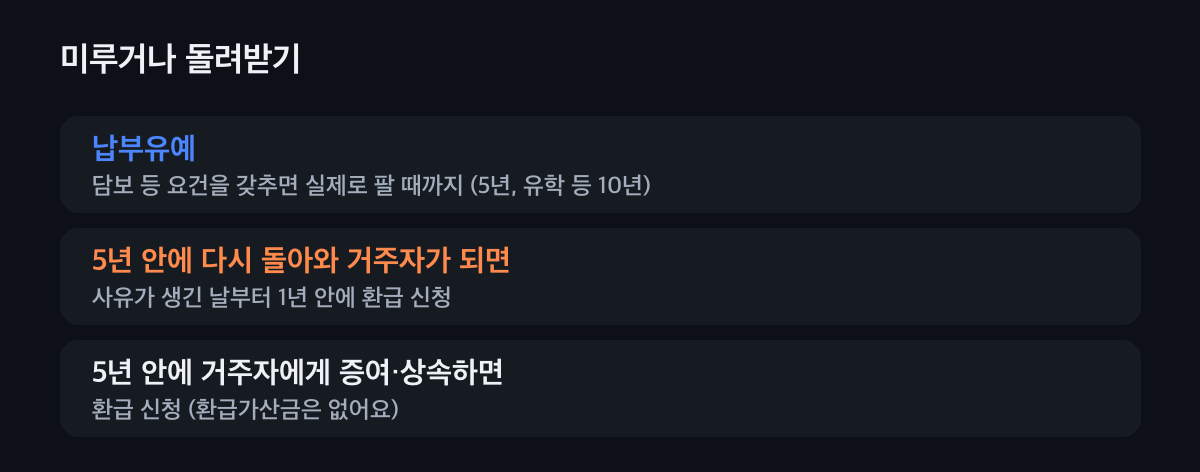
다시 돌아올 계획이면 납부유예와 환급을 함께 봐요.
내 상황을 골라 보세요
누르면 할 일만 보여 드려요.
지금 나는
곧 출국해요
출국일 전날까지 납세관리인과 주식 보유현황을 세무서에 신고해요. 그다음 출국한 달 말일부터 3개월 안에 신고·납부하거나 납부유예를 신청해요.
주식을 팔지 않고 나가요
담보를 제공하거나 납세관리인을 두는 등 요건을 갖추면 실제로 팔 때까지 납부를 미룰 수 있어요. 5년(유학 등은 10년) 안에 팔지 않으면 그때 내고, 미룬 기간의 이자상당액을 더해요.
5년 안에 돌아와요
주식을 팔지 않은 채 5년 안에 다시 들어와 거주자가 되면, 그날부터 1년 안에 환급(또는 유예 취소)을 신청해요.
나가서 더 싸게 팔았어요
실제 판 값이 출국일 평가액보다 낮으면 그 차이에 세율을 곱한 만큼 조정공제를 받아요. 판 날부터 2년 안에 경정청구해요.
자주 묻는 것
국외전출세는 누가 내요?
출국일 전 10년 중 5년 이상 한국에 주소나 거소를 두었고, 출국 전해 말에 대주주인 사람이 출국할 때 내요.
국외전출세 세율은요?
과세표준 3억 원까지 20%, 3억 원을 넘는 부분은 25%예요.
언제까지 신고해요?
출국일 전날까지 보유현황을 신고하고, 출국일이 속한 달의 말일부터 3개월 안에 신고·납부해요.
세금을 미룰 수 있나요?
담보 제공 등 요건을 갖추면 실제로 주식을 팔 때까지 납부를 미룰 수 있어요. 5년(유학 등은 10년) 안에 팔지 않으면 그때 내요.
다시 돌아오면 돌려받나요?
출국 후 5년 안에 주식을 팔지 않고 돌아와 거주자가 되면, 그날부터 1년 안에 환급을 신청할 수 있어요.
출국 전에 같이 봐요
대주주 여부와 평가액, 납부유예·환급 계획은 출국 전에 정해 둬야 해요. 세무가이드가 함께 계산해 드려요.