먼저 두 가지를 봐요
- 연구 단계는 비용이에요
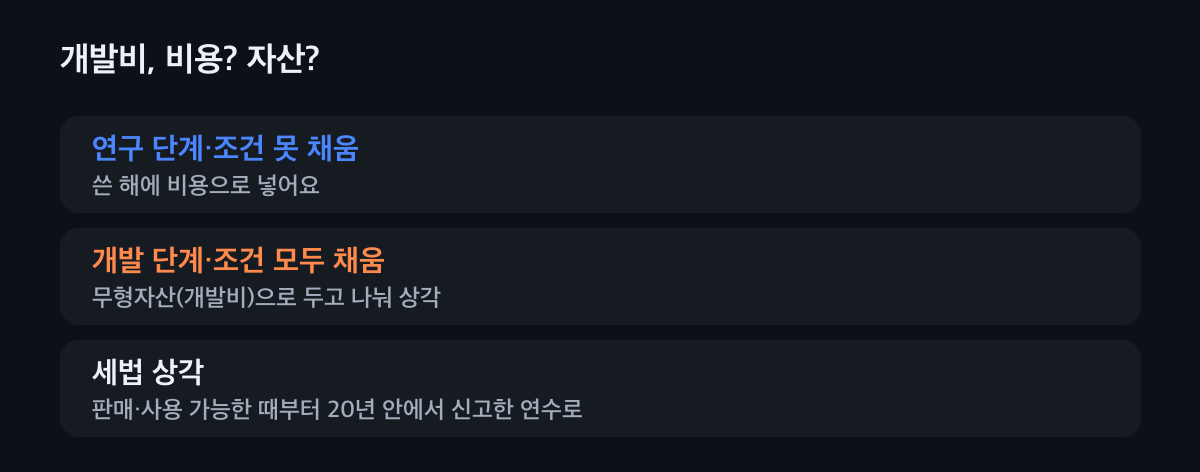
- 아이디어를 찾고 지식을 얻는 연구 단계에서 쓴 돈은 자산으로 두지 않아요. 시작품을 설계·제작·시험하는 개발 단계부터 따져요.
- 세금 총액은 같아요
- 자산으로 두면 비용을 여러 해에 나눠 넣을 뿐, 결국 비용으로 넣는 총액은 같아요. 빼는 때가 달라져요.
개발비, 이렇게 정해요
개발 단계 지출인지 봐요
생산이나 사용 전 시작품·모형을 설계·제작·시험하는 일, 새 기술의 공구·금형을 설계하는 일, 상업 생산이 아닌 시험 공장을 돌리는 일, 새 재료·제품·공정을 최종 설계·시험하는 일이 개발 단계의 예예요. 세법도 개발비를 상업적 생산·사용 전에 연구 결과를 적용해 새로 만들거나 크게 고치는 데 든 비용으로 봐요.
기업회계기준의 개발비 요건을 갖춰야 해요. 다섯 조건을 모두 채우는지 봐요
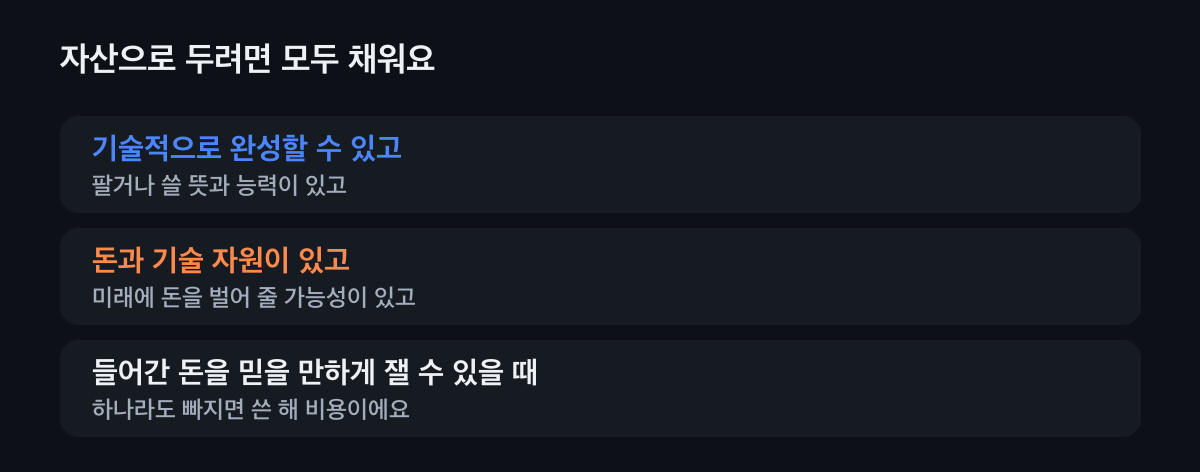
기술적으로 완성할 수 있고, 팔거나 쓸 뜻과 능력이 있고, 돈과 기술 자원이 있고, 미래에 돈을 벌어 줄 가능성이 있고, 들어간 돈을 믿을 만하게 잴 수 있어야 해요. 하나라도 빠지면 쓴 해 비용이에요.
조건을 보여 줄 자료(사업계획·시장 조사·원가 기록)를 남겨요. 자산이면 나눠 상각해요
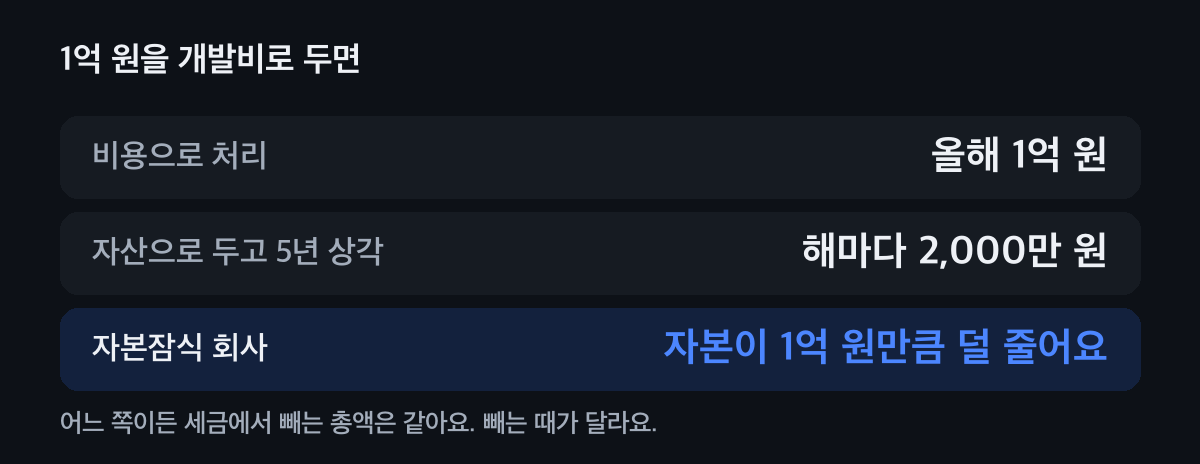
세법은 개발비를 관련 제품을 팔거나 쓸 수 있는 때부터 20년 안에서 해 단위로 신고한 내용연수에 따라, 해마다 지난 달 수에 비례해 상각해요. 예를 들어 1억 원을 5년으로 신고하면 해마다 2,000만 원씩 비용이 돼요.
옛 글 '개발비 반영 방법에 따라 달라지는 재무제표'를 함께 담았어요.
우리 개발비, 자산으로 둘 수 있을까?
다섯 조건을 하나씩 눌러 봐요. 누른 것은 이 기기에만 남아요.
5가지 중 정한 것을 눌러 두세요.
누른 것은 지금 쓰는 이 폰이나 컴퓨터에만 남아요. 다시 들어와도 그대로예요.
자주 묻는 것
개발비는 항상 자산으로 둘 수 있나요?
아니요. 개발 단계 지출이 다섯 조건을 모두 채울 때만 무형자산으로 두고, 아니면 쓴 해 비용이에요.
세법에서 개발비는 몇 년에 나눠 상각하나요?
관련 제품을 팔거나 쓸 수 있는 때부터 20년 안에서 해 단위로 신고한 내용연수에 따라 상각해요.
자산으로 두면 세금이 줄어드나요?
비용으로 넣는 총액은 같고 넣는 때만 달라져요.
연구 단계 비용도 자산이 되나요?
아니요. 연구 단계에서 쓴 돈은 쓴 해 비용이에요.
자본잠식 회사에 도움이 되나요?
조건을 채워 자산으로 두면 그해 손실이 줄어 자본이 덜 줄어요.
개발비 처리, 같이 정해요
자산으로 둘지 비용으로 둘지, 몇 년으로 상각할지 세무가이드가 회사 재무 상태와 함께 봐 드려요.