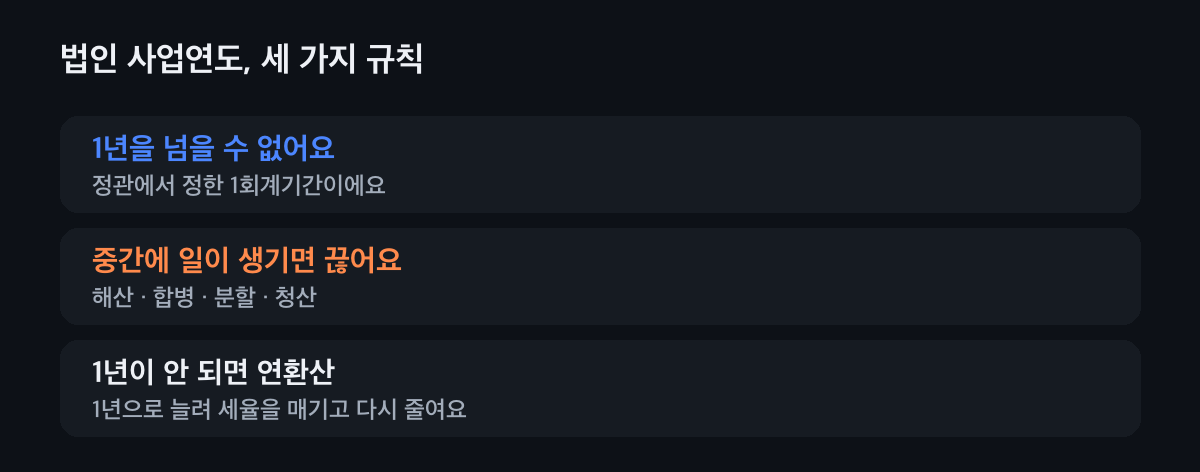
먼저 두 가지를 봐요
- 첫 사업연도는 설립등기일부터
- 법인의 첫 사업연도는 설립등기일에 시작해요. 7월에 세운 12월 결산 법인이면 첫 사업연도는 7월부터 12월까지 6개월이에요.
- 사업연도를 바꾸려면 3개월 안에
- 사업연도를 바꾸려면 직전 사업연도가 끝난 날부터 3개월 안에 세무서에 신고해요. 늦으면 바뀌지 않은 것으로 봐요.
1년이 안 되는 사업연도, 이렇게 봐요
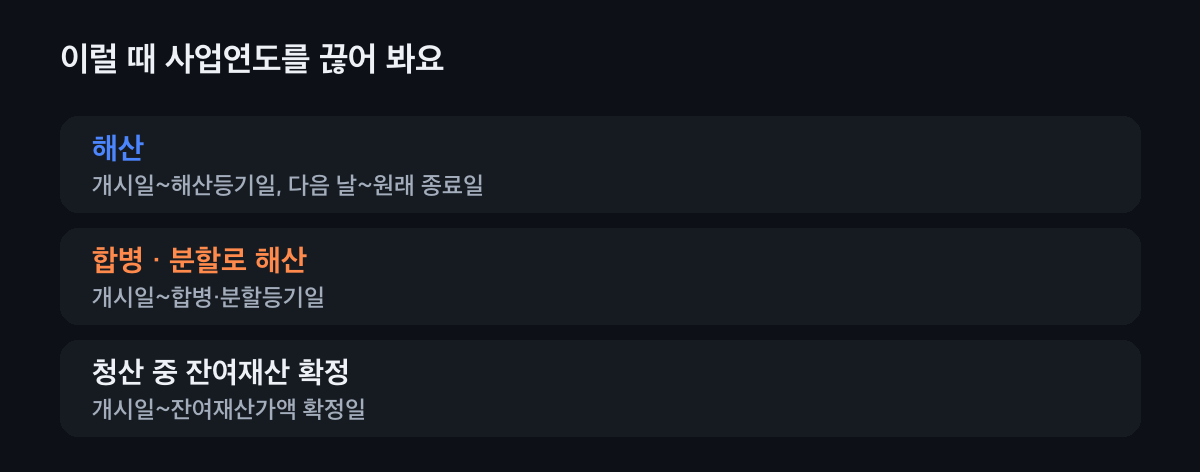
사업연도를 끊는 일이 생겼는지 봐요
해산하면 개시일부터 해산등기일까지와 그다음 날부터 원래 종료일까지를 각각 사업연도로 봐요. 합병·분할로 해산하면 개시일부터 합병·분할등기일까지, 청산 중에는 잔여재산가액이 확정된 날까지가 한 사업연도예요. 조직변경은 사업연도가 이어져요.
법인세법 제8조 기준이에요. 월수를 세요
월수는 달력으로 세고, 1개월이 안 되는 날은 1개월로 봐요. 7월 15일에 설립등기를 하고 12월에 결산하면 5개월 17일이라 6개월이에요.
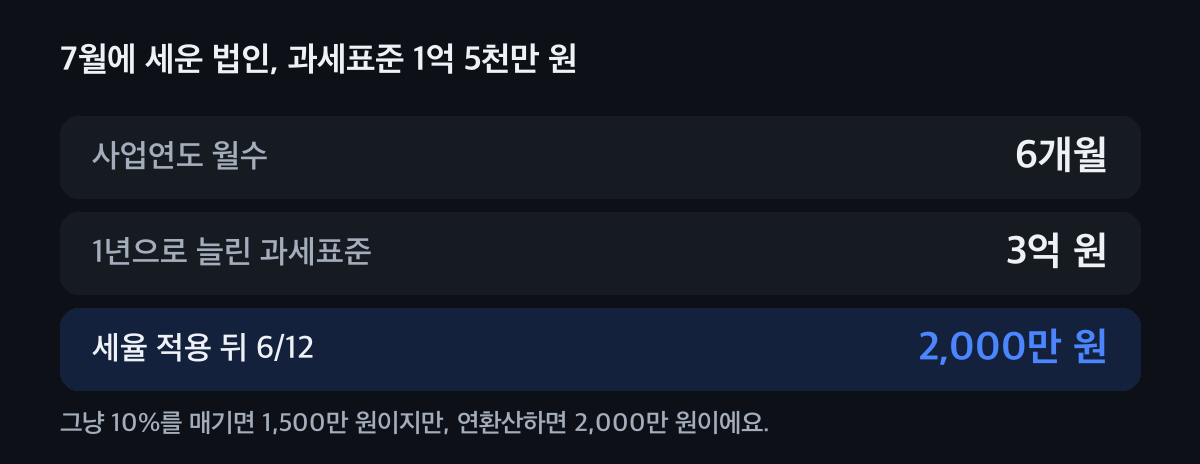
그냥 10%를 매기면 1,500만 원이에요. 연환산으로 법인세를 계산해요
과세표준을 월수로 나눠 12를 곱한 금액에 세율을 매기고, 그 세액에 월수/12를 곱해요. 과세표준 1억 5천만 원인 6개월 사업연도라면 3억 원에 세율을 매겨 4,000만 원, 그 절반인 2,000만 원이 법인세예요.
아래 계산기에 날짜와 과세표준을 넣어 봐요. 같이 줄어드는 한도도 봐요
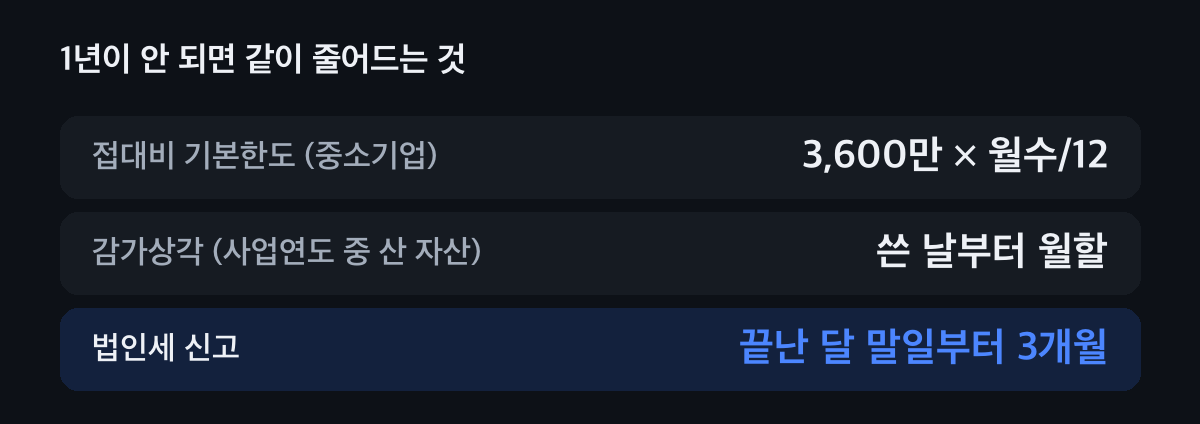
접대비 기본한도는 월수/12만큼 줄어요(중소기업 3,600만 원이면 6개월에 1,800만 원). 사업연도 중에 산 자산의 감가상각은 사업에 쓴 날부터 월할로 계산해요. 법인세 신고는 사업연도가 끝난 달의 말일부터 3개월 안에 해요.
해산·합병으로 끊긴 사업연도도 같아요.
1년이 안 되는 사업연도, 법인세 계산해 보기
사업연도 시작일·종료일과 과세표준을 넣으면 월수, 연환산 과세표준, 법인세가 나와요.
첫 사업연도는 설립등기일부터 시작해요. 성실신고확인 대상 법인(부동산임대 위주 등)은 세율이 달라 여기서 빼요.
20,000,000원
연환산으로 계산한 법인세 산출세액이에요.
- 사업연도 월수
- 6개월
- 1년으로 늘린 과세표준
- 300,000,000원
- 연환산 없이 세율만 매기면
- 15,000,000원
월수는 달력으로 세고, 1개월이 안 되는 날은 1개월로 봐요. 지방소득세는 따로예요.
같이 줄어드는 것과 신고
접대비 한도
기본한도(1,200만 원, 중소기업 3,600만 원)에 사업연도 월수/12를 곱해요.
감가상각
사업연도 중에 산 자산은 사업에 쓴 날부터 월할로 계산해요. 사업연도 변경·의제로 1년이 안 되면 상각범위액에 월수/12를 곱해요.
신고 기한
법인세는 사업연도가 끝난 달의 말일부터 3개월 안에 신고해요. 해산·합병으로 끊긴 사업연도도 같은 날짜 규칙이에요.
자주 묻는 것
법인 사업연도 의제가 뭔가요?
해산·합병·분할·청산처럼 사업연도 중간에 일이 생기면 정해진 날까지를 한 사업연도로 보는 거예요.
첫 사업연도는 언제 시작하나요?
법인 설립등기일에 시작해요.
연환산은 어떻게 계산하나요?
과세표준을 사업연도 월수로 나눠 12를 곱한 금액에 세율을 매기고, 그 세액에 월수를 12로 나눈 비율을 곱해요.
1개월이 안 되는 날은 어떻게 세나요?
1개월로 봐요. 7월 15일부터 12월 31일까지는 6개월이에요.
사업연도를 바꿀 수 있나요?
직전 사업연도가 끝난 날부터 3개월 안에 세무서에 신고하면 바꿀 수 있어요.
첫 사업연도, 같이 봐요
첫 사업연도나 해산·합병으로 끊긴 사업연도는 연환산과 한도 계산이 달라져요. 세무가이드가 같이 계산해 드려요.