법인 문 닫기,폐업·해산·청산 차례
법인은 세무서에 폐업 신고를 해도 등기부에 회사가 그대로 남아요. 회사를 없애려면 주주총회 특별결의로 해산하고 2주 안에 해산등기, 채권자에게 2개월 이상 기간을 주는 공고를 두 번 이상, 빚을 갚고 남은 재산을 나눈 뒤 청산종결 등기까지 해야 해요. 세금은 폐업 부가세, 해산 때까지의 법인세, 청산소득 법인세, 주주가 받는 남은 재산의 배당소득세를 챙겨요.
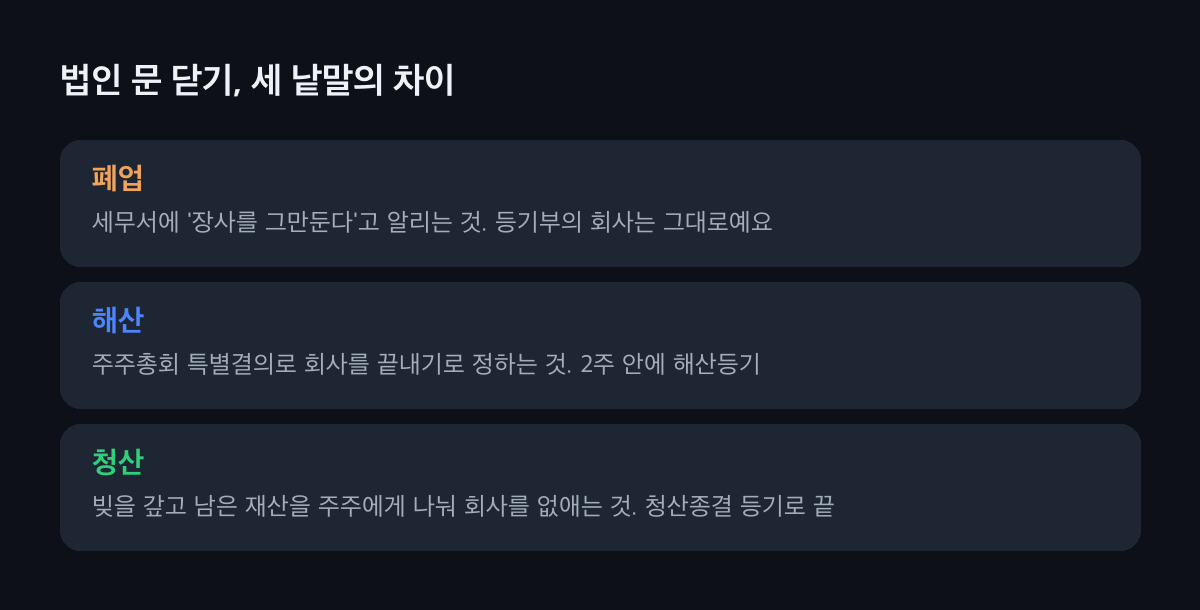
먼저 두 가지를 봐요
- 폐업·해산·청산은 서로 달라요
- 폐업은 세무서에 장사를 그만둔다고 알리는 것, 해산은 회사를 끝내기로 정하는 것, 청산은 재산과 빚을 정리해 회사를 없애는 거예요. 셋을 다 해야 법인이 사라져요.
- 그냥 두면 이렇게 돼요
- 마지막 등기 뒤 5년이 지난 회사는 법원이 관보에 공고하고, 2개월 안에 신고하지 않으면 해산한 것으로 봐요(휴면회사). 그 뒤 3년이 지나면 청산이 끝난 것으로 봐요. 그때까지 기다리기보다 직접 정리하는 편이 깔끔해요.
법인 청산, 이 차례로 해요
폐업 신고와 마지막 부가세
홈택스나 세무서에 폐업 신고를 하고, 폐업일이 속한 달의 다음 달 25일까지 부가세 확정신고를 해요. 직원이 있었다면 원천세와 지급명세서도 마무리해요.
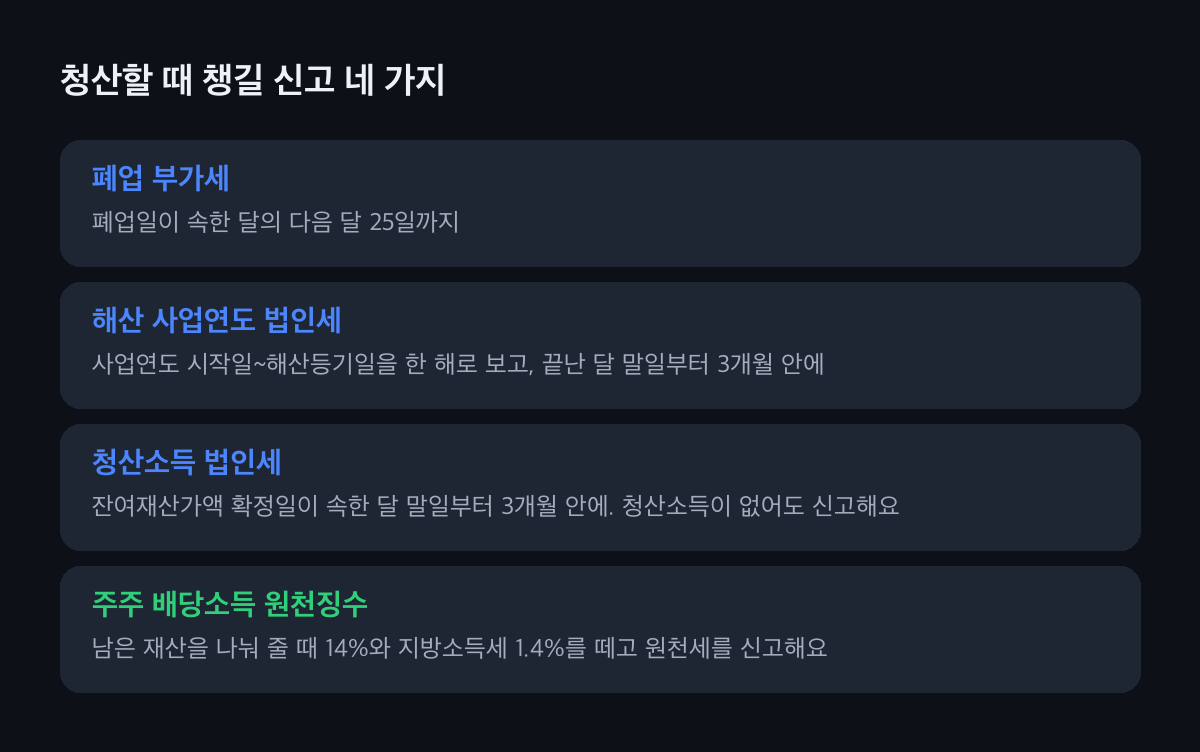
신고 네 가지를 차례로 챙겨요. 주주총회에서 해산을 결의하고 2주 안에 등기해요
해산은 주주총회 특별결의(출석 주주 의결권의 3분의 2 이상, 발행주식총수의 3분의 1 이상)로 정해요. 정관에 다른 정함이 없으면 이사가 청산인이 되고, 해산한 날부터 2주 안에 해산등기를 해요. 사업연도 시작일부터 해산등기일까지를 한 해로 보고 그 끝난 달 말일부터 3개월 안에 법인세를 신고해요.
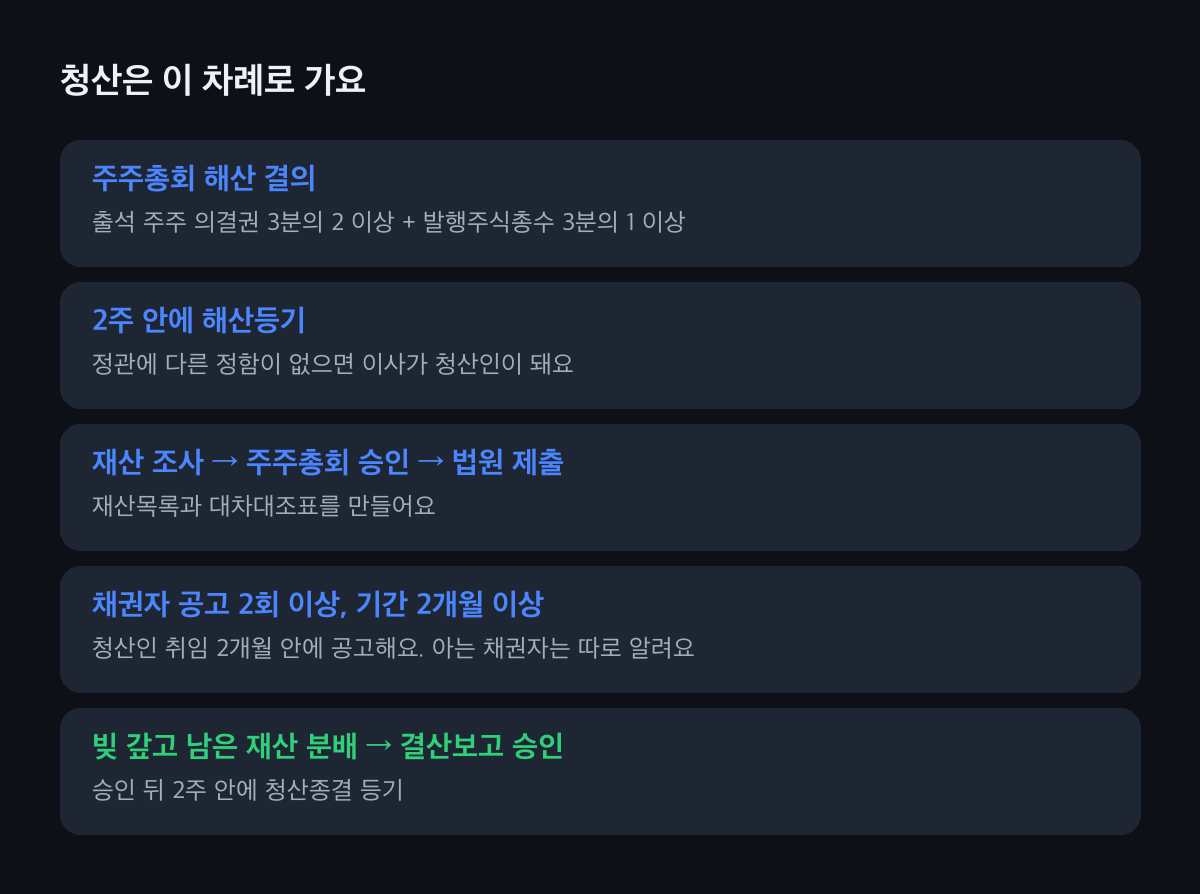
공고 기간만 2개월 이상이라 몇 달은 걸려요. 재산을 조사하고 채권자에게 알려요
청산인은 재산목록과 대차대조표를 만들어 주주총회 승인을 받고 법원에 내요. 취임한 날부터 2개월 안에, 2개월 이상의 기간을 주고 채권을 신고하라고 두 번 이상 공고해요. 아는 채권자에게는 따로 알리고, 신고하지 않아도 빼지 못해요.
아는 채권자는 따로 챙겨요. 빚을 갚고 남은 재산을 나눠요
빚을 다 갚고 남은 재산을 주주에게 나눠요. 남은 재산이 해산등기일의 자기자본(자본금+잉여금)보다 많으면 그 차이가 청산소득이에요. 주주는 처음 주식을 산 돈보다 더 받은 만큼을 배당으로 봐서(의제배당) 회사가 14%와 지방소득세 1.4%를 떼고 줘요.
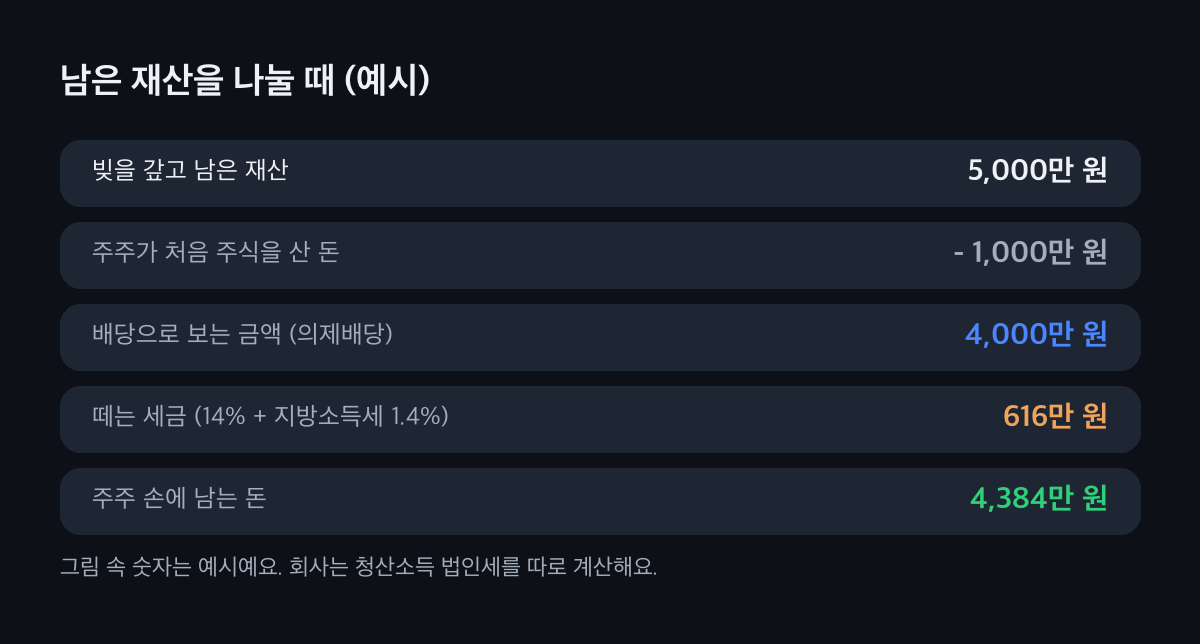
예시예요. 회사의 청산소득 법인세는 따로 계산해요. 청산소득 법인세를 신고하고 청산종결 등기를 해요
잔여재산가액이 확정된 날이 속한 달의 말일부터 3개월 안에 청산소득 법인세를 신고해요. 청산소득이 없어도 신고해요. 결산보고서를 주주총회에서 승인받고 2주 안에 청산종결 등기를 하면 끝나요.
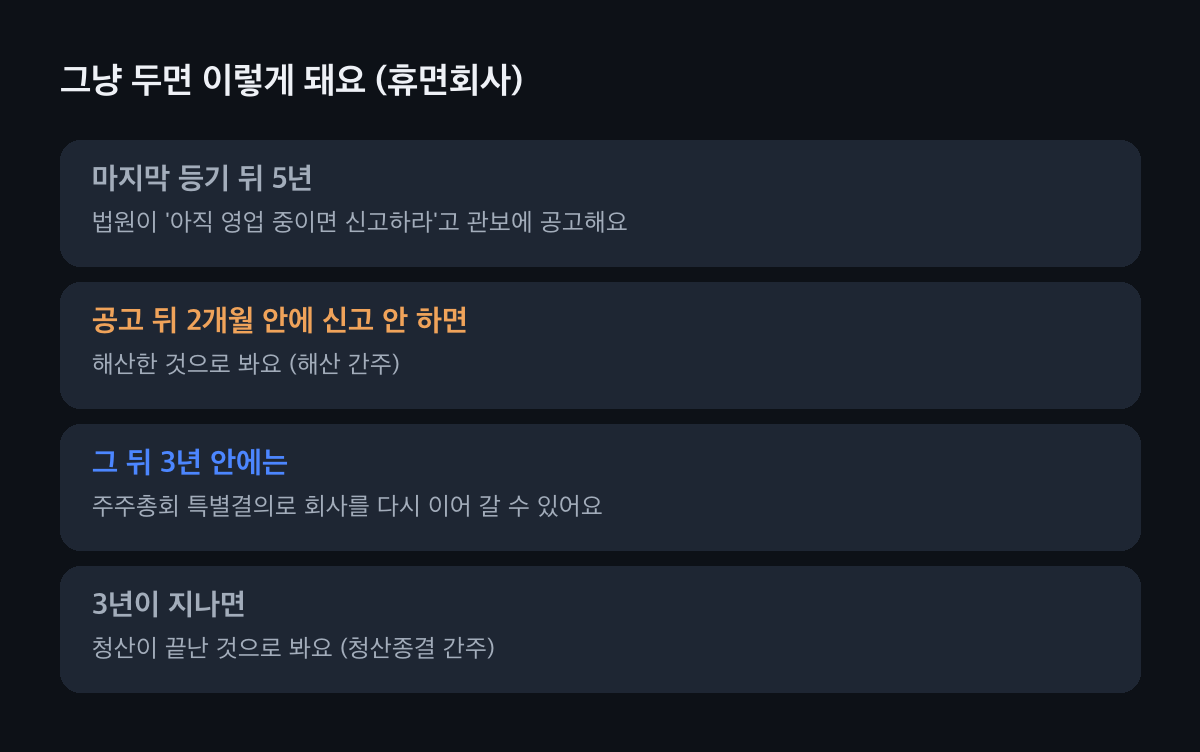
직접 정리하지 않으면 이렇게 흘러가요.
우리 법인은 어디에 가까울까요?
고르면 그 경우에 먼저 볼 것만 보여 드려요.
지금 상황은
만들고 매출 없이 쉬었어요 · 통장도 거의 안 썼어요
매출이 없어도 회사는 등기부에 남아 있어요. 해산·청산 등기를 하고, 해산 사업연도 법인세와 청산소득 법인세를 0원이라도 신고해요. 설립 때 낸 자본금이 지금 어디 있는지(통장·대표 가지급금)부터 확인하면 서류가 빨라져요.
폐업했는데 법인 통장에 돈이 남았어요 · 대표가 해외에 있어요
남은 돈은 법인 돈이라 대표가 그냥 꺼내면 회사 돈을 가져간 것으로 정리돼요. 배당·급여로 받거나 청산 절차에서 남은 재산으로 나눠 받는 길 중에 고르고, 어느 길이든 세금 신고를 함께 해요. 해외 거주자라면 배당에 떼는 세율이 조세조약에 따라 달라질 수 있어요.
빚이 재산보다 많아요 · 갚을 돈이 모자라요
청산은 빚을 다 갚고 남은 재산을 나누는 절차예요. 빚을 다 갚을 수 없으면 다른 법적 절차가 필요할 수 있어서 변호사와 먼저 상의해요.
쉬었다가 다시 할 수도 있어요 · 아직 모르겠어요
해산하지 않고 폐업(또는 휴업)만 해 둘 수 있어요. 휴면회사로 해산한 것으로 본 뒤에도 3년 안에는 주주총회 특별결의로 회사를 다시 이어 갈 수 있어요.
이럴 땐 이렇게
청산 전에 옛 신고가 틀렸다면
남은 재산을 정하려면 재무제표가 실제와 맞아야 해요. 예전 법인세 신고에 잘못이 있으면 수정신고로 먼저 맞춘 뒤 청산을 이어 간 경우가 있어요.
남은 재산을 일부 먼저 나눴다면
잔여재산가액이 확정되기 전에 일부를 주주에게 나눴으면, 나눈 날이 속한 달의 말일부터 1개월 안에 중간신고를 해요.
1년이 넘게 걸리면
해산등기일부터 1년이 되는 날까지 잔여재산가액이 확정되지 않으면, 그날이 속한 달의 말일부터 1개월 안에 중간신고를 해요.
남은 돈을 대표 몫으로 받는 길
청산 전에 배당·급여로 받을 수도 있어요. 대표이사 급여·배당과 법인 가지급금을 함께 보세요.
자주 묻는 것
폐업 신고만 하면 법인이 없어지나요?
아니에요. 폐업 신고는 세무서에 알리는 것이고, 회사는 등기부에 남아요. 해산 결의와 해산등기, 청산 절차와 청산종결 등기까지 해야 법인이 없어져요.
법인 청산은 얼마나 걸려요?
채권자에게 신고하라는 공고 기간이 2개월 이상이라 보통 몇 달은 걸려요. 재산·빚 정리가 복잡하면 더 길어져요.
매출이 없던 법인도 청산 신고를 해요?
해요. 청산소득 법인세 신고는 청산소득이 없어도 해야 하고, 해산 사업연도 법인세 신고도 해요.
법인 통장에 남은 돈은 어떻게 가져와요?
배당이나 급여로 받거나, 청산 절차에서 빚을 갚고 남은 재산으로 나눠 받아요. 남은 재산으로 받으면 처음 주식을 산 돈을 넘는 금액이 배당소득이라 15.4%를 떼요.
그냥 두면 저절로 정리되나요?
마지막 등기 뒤 5년이 지나고 법원 공고 뒤 2개월 안에 신고하지 않으면 해산한 것으로 보고, 다시 3년이 지나면 청산이 끝난 것으로 봐요. 그 사이 남은 재산과 신고는 정리되지 않으니 직접 정리하는 편이 깔끔해요.
청산, 순서와 숫자를 같이 봐요
남은 재산을 언제 어떻게 나누느냐에 따라 회사와 주주의 세금이 달라져요. 세무가이드가 신고 순서와 숫자를 같이 짜 드려요.