법인세 중간예납, 이렇게 해요
낼 대상인지 봐요
새로 세운 법인의 첫 사업연도, 직전 사업연도 중소기업으로서 작년 기준으로 계산한 금액이 50만 원 미만인 법인, 사업연도가 6개월 이하인 법인은 중간예납이 없어요. 휴업 등으로 수입이 없다는 사실이 확인되면 세무서가 걷지 않아요.
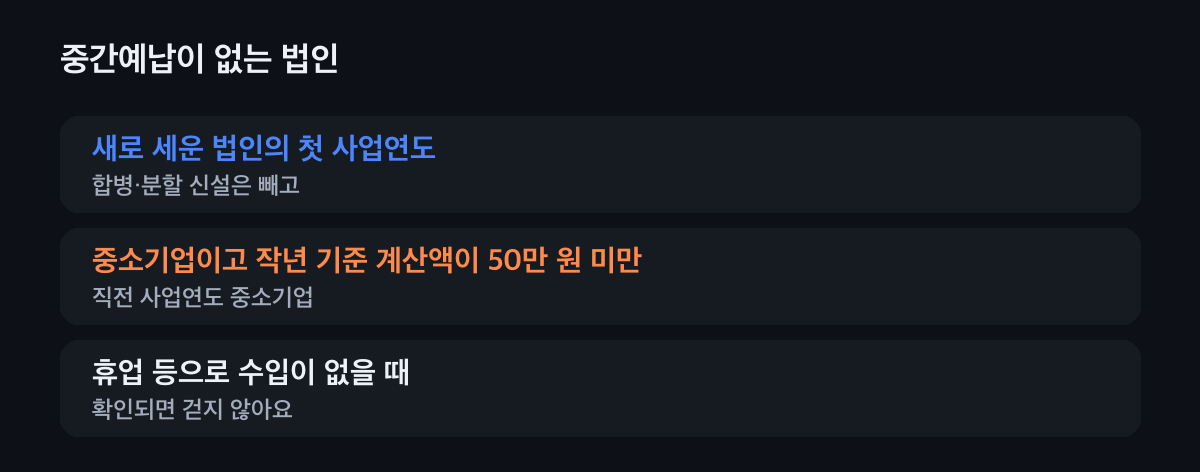
학교법인·산학협력단 등도 빠져요. 두 방법 중 골라 계산해요
작년 기준은 직전 사업연도에 확정된 산출세액에서 감면세액, 원천징수세액, 수시부과세액을 빼고 6을 곱한 뒤 직전 사업연도 개월 수로 나눠요. 실적 기준은 첫 6개월을 한 사업연도로 보고 가결산해서 계산해요. 작년 산출세액이 없거나 아직 확정되지 않았으면 실적 기준으로 해요.
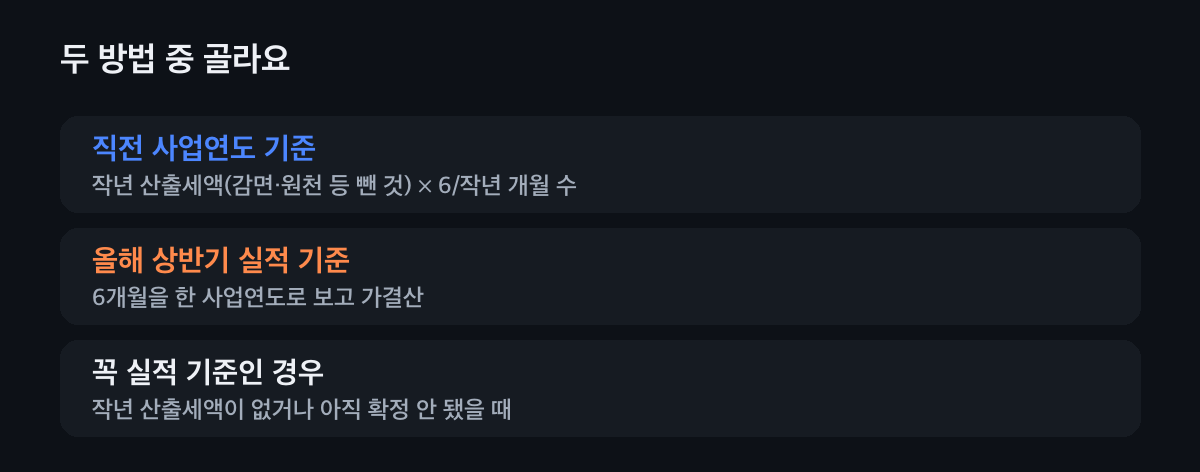
상반기 실적이 크게 줄었다면 실적 기준이 유리할 수 있어요. 기한까지 신고하고 내요
중간예납기간이 끝난 날부터 2개월 안에 내요. 12월 결산 법인은 8월 31일이에요. 낼 세액이 1천만 원을 넘으면 나눠 낼 수 있어요. 기한까지 내지 않으면 작년 기준 금액으로 정해질 수 있어요.
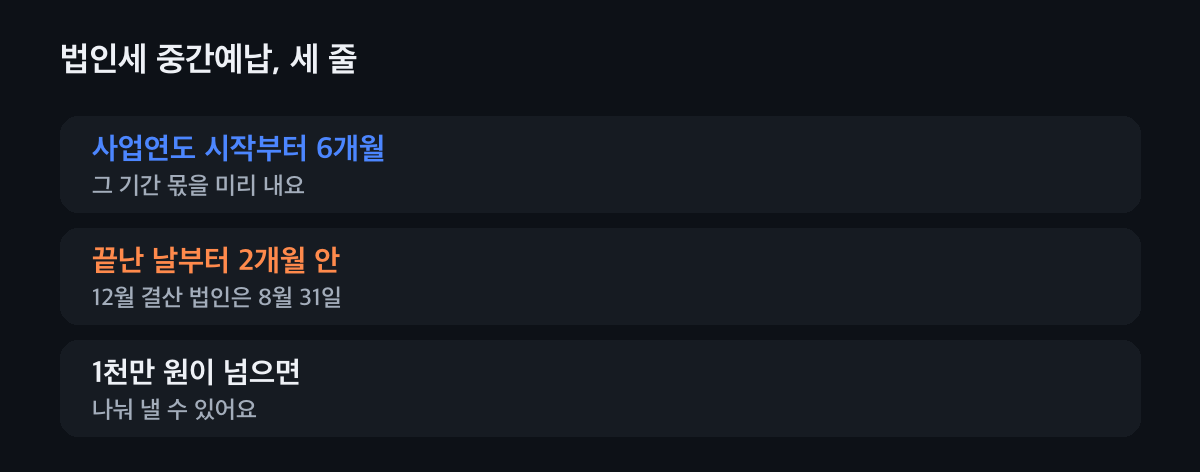
작년 기준 예: 작년 산출세액 2,000만 원이면 약 1,000만 원.
우리 법인은 어떤가요?
누르면 할 일만 보여 드려요.
우리 법인은
올해 새로 세웠어요
새로 세운 법인의 첫 사업연도는 중간예납이 없어요. 합병이나 분할로 새로 생긴 법인은 예외예요.
작년에 세금이 아주 적었어요
직전 사업연도 중소기업으로서 작년 기준으로 계산한 금액이 50만 원 미만이면 중간예납이 없어요.
올해 상반기가 나빠요
올해 첫 6개월 실적으로 가결산해서 내는 방법을 고를 수 있어요. 작년 기준보다 적게 나올 수 있어요.
작년에 결손이었어요
작년 확정 산출세액이 없으면 올해 상반기 실적으로 가결산해서 계산해요.
금액이 1천만 원 넘어요
낼 세액이 1천만 원을 넘으면 나눠 낼 수 있어요. 분납 기준은 세금 분납 글을 함께 봐요.
내지 않는 경우와 주의할 것
내지 않는 법인
새로 세운 법인의 첫 사업연도, 사업연도 6개월 이하 법인, 직전 사업연도 중소기업으로서 작년 기준 계산액이 50만 원 미만인 법인은 중간예납이 없어요.
꼭 실적 기준인 경우
작년 확정 산출세액이 없거나, 중간예납기간이 끝날 때까지 작년 법인세가 확정되지 않았으면 상반기 실적으로 계산해요.
안 내면
기한까지 내지 않으면 작년 기준 방법으로 정해질 수 있고 납부지연가산세가 붙어요.
자주 묻는 것
법인세 중간예납은 언제까지 내나요?
사업연도 첫 6개월이 끝난 날부터 2개월 안에 내요. 12월 결산 법인은 8월 31일이에요.
새로 세운 법인도 중간예납을 하나요?
아니요. 새로 세운 법인의 첫 사업연도는 중간예납이 없어요. 합병이나 분할로 새로 생긴 법인은 예외예요.
중간예납 금액은 어떻게 계산하나요?
작년 산출세액을 기준으로 한 금액과 올해 첫 6개월 실적으로 가결산한 금액 중 하나를 골라요.
중간예납을 안 해도 되는 법인이 있나요?
직전 사업연도 중소기업으로서 작년 기준 계산액이 50만 원 미만이거나, 사업연도가 6개월 이하인 법인은 없어요. 휴업 등으로 수입이 없으면 걷지 않아요.
중간예납도 나눠 낼 수 있나요?
낼 세액이 1천만 원을 넘으면 나눠 낼 수 있어요.
중간예납, 같이 계산해요
작년 기준과 상반기 실적 기준을 둘 다 계산해 보면 어느 쪽이 나은지 바로 보여요. 세무가이드가 같이 계산해 드려요.