회사에 건 그림,비용이 될까요?
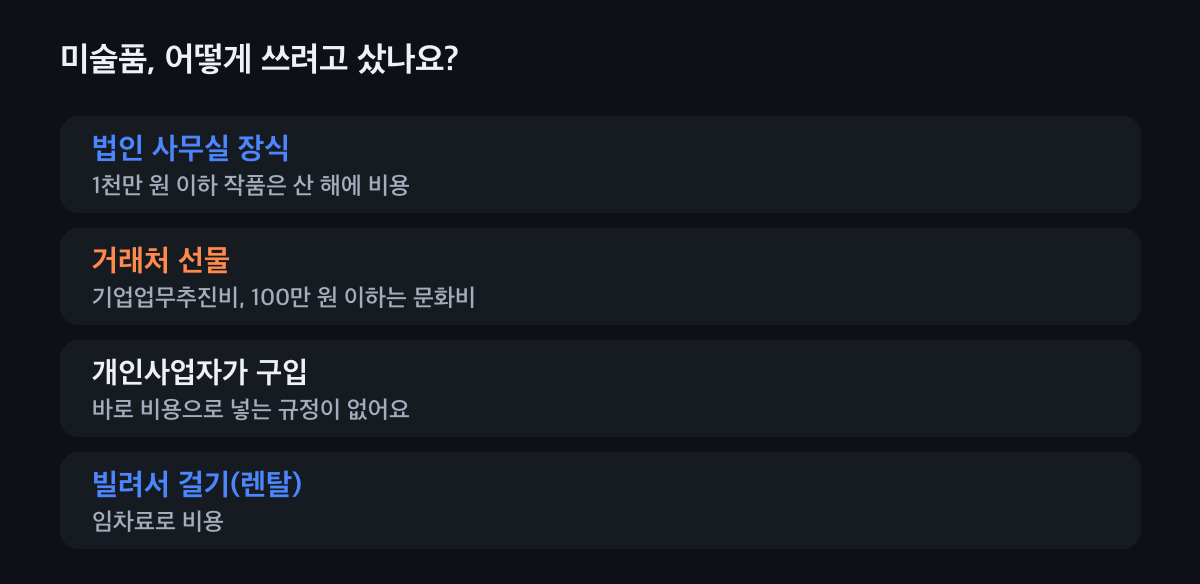
법인이 사무실·복도처럼 여러 사람이 보는 곳에 늘 걸어 두려고 산 미술품은 한 점(거래 단위) 1천만 원 이하면 산 해에 비용으로 넣을 수 있어요. 거래처에 선물한 미술품은 기업업무추진비이고, 100만 원 이하 작품은 문화비로 한도가 더 늘어요. 개인사업자에게는 이런 1천만 원 규정이 없어요.
먼저 두 가지를 봐요
- 법인과 개인사업자가 달라요
- 1천만 원 이하 미술품을 산 해에 비용으로 넣는 규정은 법인에만 있어요. 개인사업자가 산 미술품은 바로 비용으로 넣는 근거가 없어요.
- 대표 개인 소장은 안 돼요
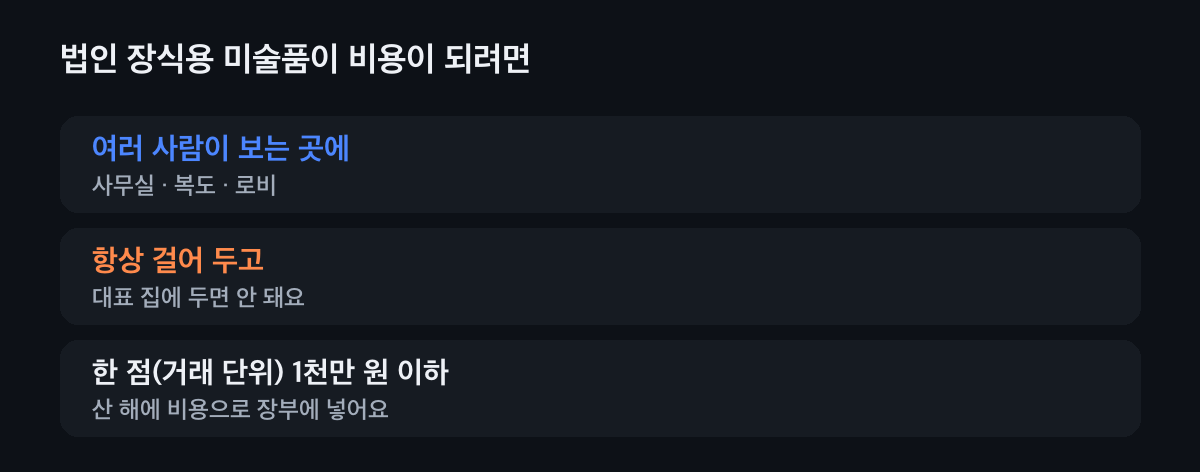
- 대표 집에 걸거나 개인 취미로 산 작품은 회사 비용이 아니에요. 여러 사람이 보는 회사 공간에 늘 걸어 두어야 해요.
미술품, 이렇게 넣어요
법인 장식용이면 1천만 원 기준을 봐요
사무실·복도·로비처럼 여러 사람이 볼 수 있는 곳에 늘 걸어 두는 작품이고, 한 점(거래 단위) 취득가액이 1천만 원 이하면 산 해에 비용으로 장부에 넣을 수 있어요. 예를 들어 한빛상사가 800만 원 그림을 로비에 걸면 그해 800만 원을 비용으로 넣어요.
1천만 원을 넘으면 자산으로 남겨요. 선물이면 기업업무추진비예요
거래처에 미술품을 선물하면 기업업무추진비예요. 한 점 100만 원 이하 작품은 문화비에 들어가 일반 한도와 별도로 한도의 20%까지 더 쓸 수 있어요.
한도는 접대비 한도 글에서 계산해 봐요. 누구에게서 샀는지에 맞춰 증빙을 받아요
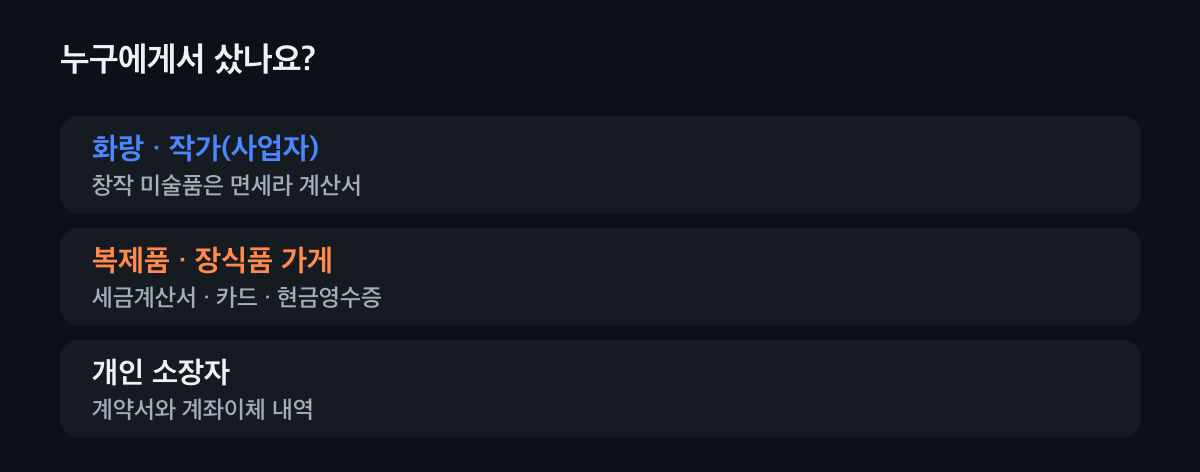
작가의 창작 미술품은 부가세 면세라 화랑·작가(사업자)에게서 계산서를 받아요. 복제품이나 장식품 가게에서 산 것은 세금계산서·카드·현금영수증을 받아요. 개인 소장자에게서 샀다면 매매계약서와 계좌이체 내역을 남겨요.
골동품은 면세 예술창작품에서 빠져요.
내 미술품은 어디에 해당할까요?
고르면 비용 처리와 증빙을 알려 드려요.
이 미술품은
법인 사무실에 걸어요
여러 사람이 보는 곳에 늘 걸어 두고 한 점 1천만 원 이하면 산 해에 비용이에요. 넘으면 자산으로 남겨요.
거래처에 선물해요
기업업무추진비예요. 한 점 100만 원 이하 작품은 문화비로 한도의 20%까지 더 쓸 수 있어요.
개인사업자가 샀어요
법인 같은 1천만 원 규정이 없어서 산 작품을 바로 비용으로 넣기 어려워요. 걸어 두려면 렌탈도 생각해 봐요.
빌려서 걸어요(렌탈)
렌탈료는 임차료로 비용이에요. 렌탈 업체에서 세금계산서를 받아요.
개인사업자와 큰 작품은
개인사업자
소득세법에는 미술품을 산 해에 비용으로 넣는 규정이 없어요. 사무실을 꾸미고 싶다면 렌탈료를 비용으로 넣는 방법이 있어요.
1천만 원 넘는 작품
법인이 산 해에 비용으로 넣을 수 없어 자산으로 남아요. 나중에 팔 때 처분 손익을 따져요.
대표 개인 소장
대표 집에 두거나 개인 취미로 산 작품은 회사 비용이 아니에요.
자주 묻는 것
법인이 산 미술품도 비용이 되나요?
여러 사람이 볼 수 있는 회사 공간에 늘 걸어 두는 작품이고 한 점 1천만 원 이하면 산 해에 비용으로 넣을 수 있어요.
개인사업자가 산 그림도 비용이 되나요?
법인 같은 1천만 원 규정이 소득세법에는 없어서 산 그림을 바로 비용으로 넣기 어려워요. 렌탈료는 비용이 돼요.
미술품을 사면 어떤 증빙을 받아요?
창작 미술품은 면세라 계산서를, 복제품이나 장식품은 세금계산서·카드·현금영수증을 받아요. 개인에게 샀다면 계약서와 이체 내역을 남겨요.
거래처에 그림을 선물하면요?
기업업무추진비예요. 한 점 100만 원 이하 작품은 문화비로 한도가 더 늘어요.
1천만 원은 액자 값까지 포함해요?
한 점(거래 단위)의 취득가액 기준이에요. 함께 산 것인지는 계약서와 계산서로 나눠 봐요.
미술품 구입, 같이 봐요
회사에 걸 작품을 살 때 비용이 되는지, 어떤 증빙을 받을지 세무가이드가 미리 같이 봐 드려요.