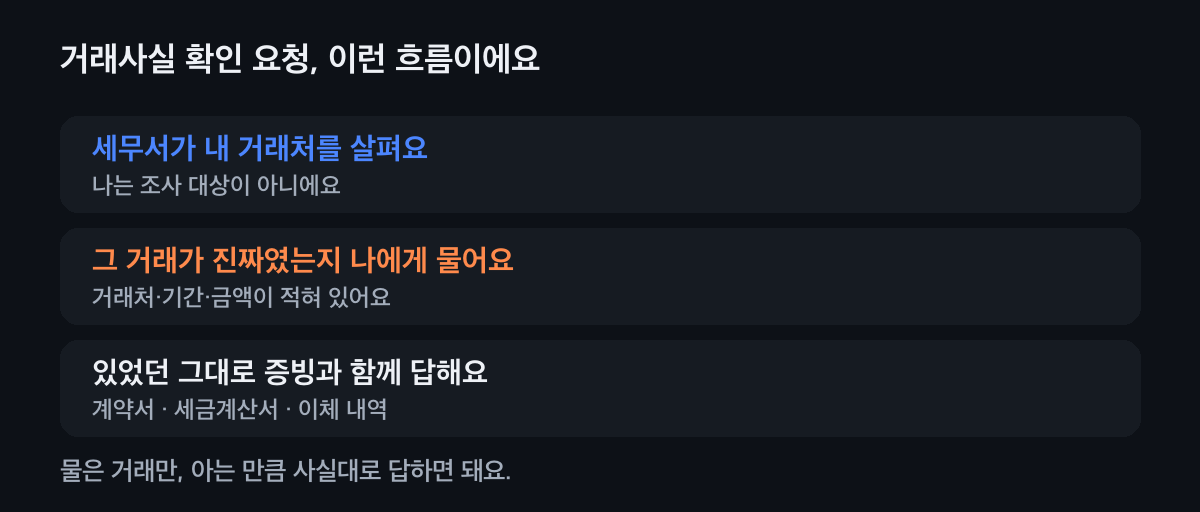
먼저 두 가지를 봐요
- 얼마나 급한지
- 요청서에 회신 기한이 적혀 있어요. 법에 정한 날짜가 아니라 담당자가 정한 날이라, 자료가 늦어지면 전화로 날짜를 맞출 수 있어요.
- 오늘 할 일 하나
- 요청서에 적힌 거래처·기간을 보고, 내 장부에서 그 거래의 세금계산서 한 장을 찾아 두세요. 나머지는 그 한 장에서 이어져요.
거래사실 확인 요청, 이 순서로 답해요
요청서에서 거래처·기간·물은 내용을 봐요
세법은 세무공무원이 납세자와 거래가 있다고 인정되는 사람에게도 질문할 수 있게 해요. 그래서 내 거래처를 살피는 중에 나에게 요청서가 와요. 거래처 이름, 거래 기간, 물은 내용, 회신 기한과 담당자 이 네 칸을 먼저 봐요.
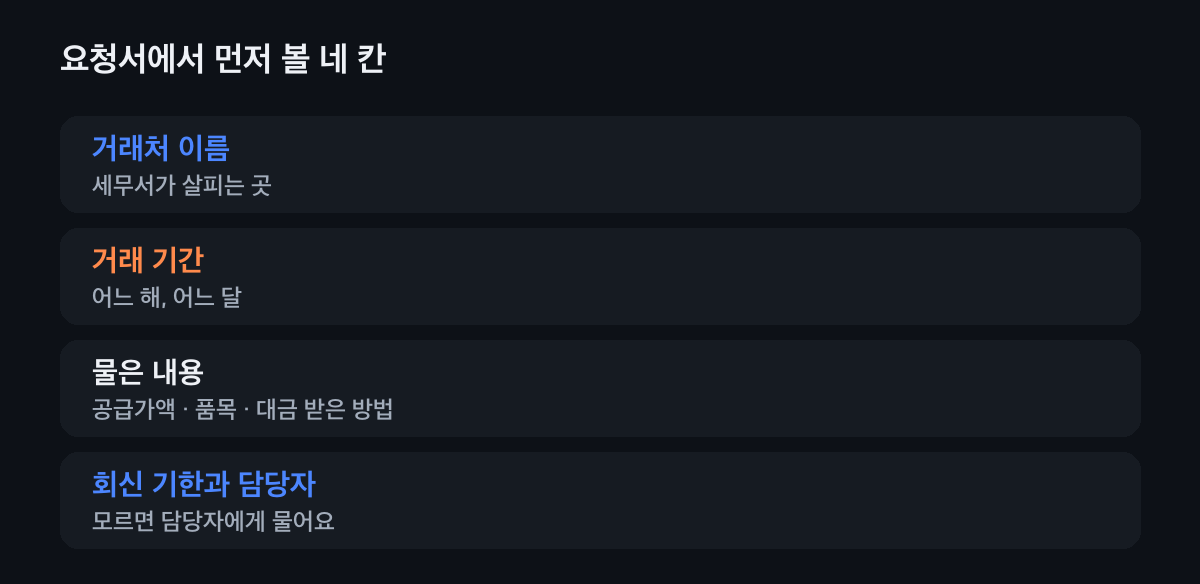
모르는 칸은 요청서의 담당자에게 물으면 돼요. 내 장부에서 그 거래를 찾아 맞춰 봐요
계약서나 주문서, 세금계산서, 대금 이체 내역, 물건이나 일이 실제로 오간 증빙(운송장·납품 사진·작업 결과)을 한자리에 모아요. 홈택스의 전자세금계산서 목록과 통장 내역의 날짜·금액이 서로 맞는지 봐요.
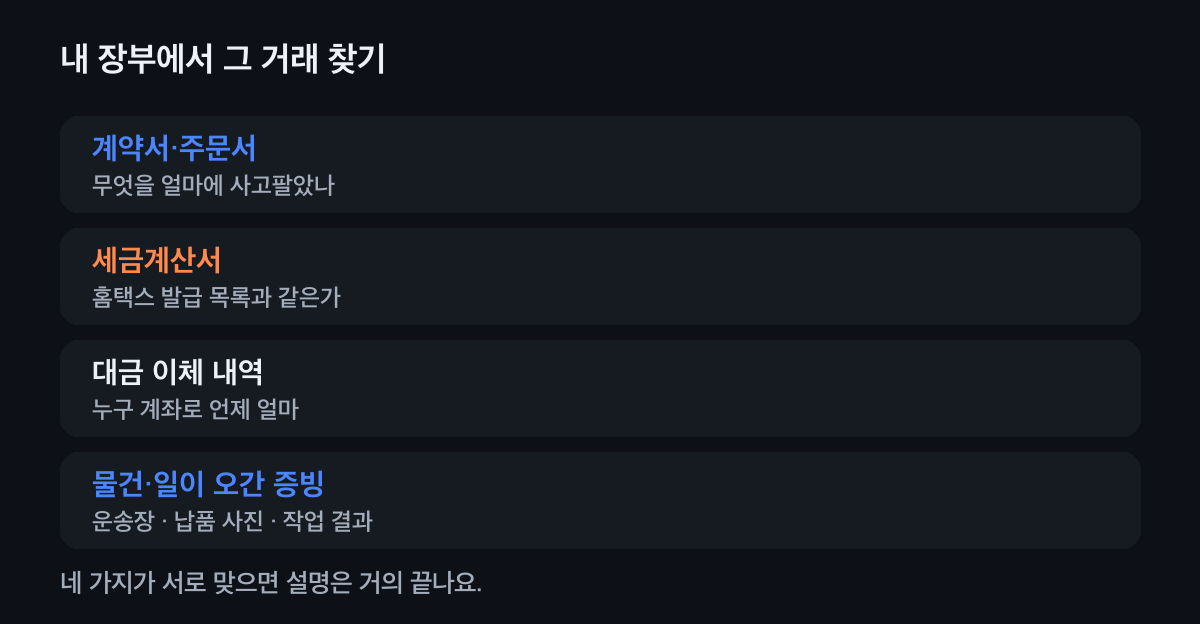
네 가지가 서로 맞으면 설명은 거의 끝나요. 있었던 그대로 회신서를 써요
날짜·품목·금액·대금 받은 방법을 적고, 요청서 숫자와 다르면 실제 숫자와 까닭을 적어요. 서류는 원본 말고 사본으로, 붙인 목록 한 장을 함께 내요. 모르는 건 모른다고, 확인한 뒤 답하겠다고 적어도 괜찮아요.
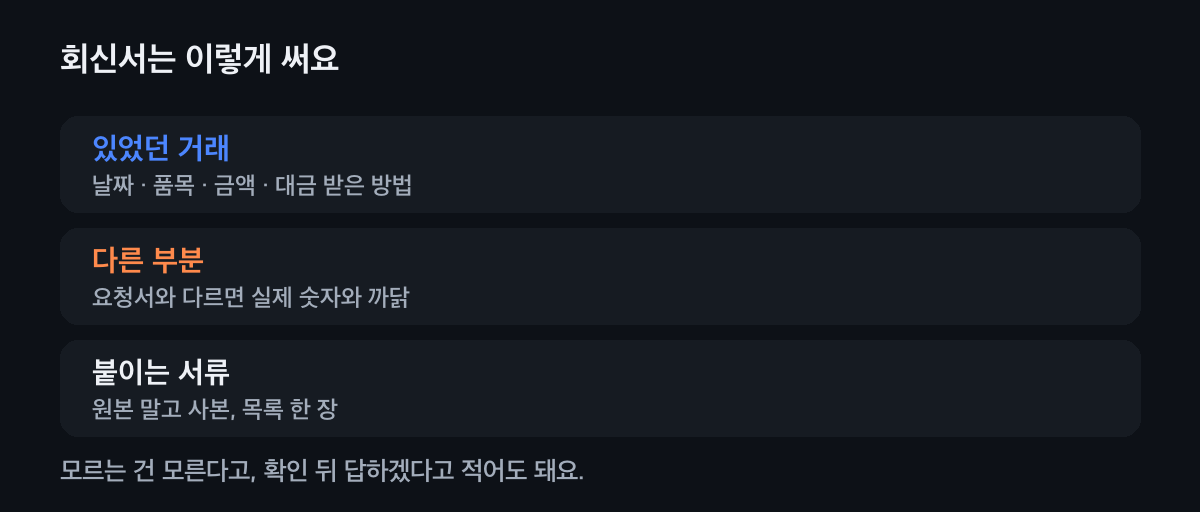
물은 거래만 답하면 돼요.
회신 기한까지 며칠 남았나
요청서에 적힌 회신 기한을 넣으면 남은 날을 알려 드려요.
안내문에 적힌 날짜를 넣어 주세요.
토요일·일요일이면 다음 평일로 계산해요. 공휴일·노동절은 따로 확인해 주세요. 안내문에 적힌 날짜가 가장 정확해요.
내 경우는?
요청서에 적힌 그 거래를 떠올리고 골라 보세요.
그 거래는…
실제로 있었고 서류도 있어요 · 가장 흔한 경우
세금계산서·대금 이체 내역·계약서 사본을 붙여 날짜와 금액을 적어 회신하면 돼요.
있었는데 계약서가 없어요 · 말로 한 거래
계약서가 없어도 괜찮아요. 주문 문자·메신저 대화, 견적서, 납품 사진, 이체 내역처럼 거래가 오간 흔적을 모아 붙여요.
금액이나 날짜가 달라요 · 요청서와 다름
실제 금액과 날짜를 적고 그 근거(세금계산서·이체 내역)를 붙여요. 수정세금계산서를 발급했다면 그것도 함께 내요.
모르는 거래예요 · 내 이름만 쓰였어요
그런 거래가 없다고 사실대로 적고, 내 장부와 통장에 그 거래가 없다는 자료를 붙여요. 내 이름이 잘못 쓰였다면 담당자에게 그 사정을 함께 알려요.
내 신고에서 빠졌어요 · 매출 누락
회신과 함께 수정신고나 기한후신고를 준비해요. 그 매출을 벌려고 쓴 비용 증빙도 같이 모으면 낼 세금이 실제에 맞게 정해져요.
이럴 땐 이렇게
기한이 지나 버렸다면
박기한 사장님처럼 기한 무렵에 요청서를 다시 봤다면, 담당자에게 먼저 전화해 사정을 알리고 지금 낼 수 있는 자료부터 보내요. 연락 없이 두는 것보다 훨씬 나아요.
거래처가 문제가 된 것 같을 때
실제로 물건이나 서비스를 받고 돈을 냈다면 그 증빙이 나를 지켜 줘요. 다만 실제 거래 없이 받은 세금계산서처럼 사실과 다르게 적힌 세금계산서의 매입세액은 공제되지 않으니, 그런 거래가 있었다면 회계사·세무사와 먼저 정리해요.
사칭 문자가 의심될 때
의심되면 링크를 누르지 말고 국세상담센터 126에 전화하거나 홈택스·손택스에 직접 들어가 확인해요. 세무공무원이 직접 찾아와 묻는다면 권한을 표시하는 증표를 보여 달라고 해도 돼요.
다른 안내문도 받았다면
해명 안내, 현장확인, 출석요구처럼 이어지는 문서가 있을 수 있어요. 41종 안내문의 뜻과 급한 정도는 국세청 안내문 사전에서 볼 수 있어요. 내 신고에 대한 해명 안내라면 세무서 소명 요청 받았을 때를 보세요.
자주 묻는 것
거래사실 확인 요청을 받으면 제가 세무조사 대상인가요?
아니에요. 세무서가 내 거래처를 살피면서 그 거래가 실제로 있었는지 거래 상대인 나에게 묻는 거예요. 있었던 그대로 답하면 돼요.
세무서가 왜 저에게 거래처 일을 묻나요?
소득세법·법인세법·부가가치세법은 세무공무원이 납세자와 거래가 있다고 인정되는 사람에게도 질문하고 장부·서류를 볼 수 있게 해요. 거래 상대의 답과 증빙이 사실을 가장 잘 보여 주기 때문이에요.
제 다른 거래까지 다 내야 하나요?
아니에요. 요청서에 적힌 거래처와 기간에 맞는 자료만 내면 돼요. 세법도 직무에 필요한 범위 밖의 다른 목적으로 이 권한을 쓰지 못하게 해요.
답하지 않으면 어떻게 되나요?
질문에 거짓으로 답하거나 이유 없이 거부·기피하면 과태료 규정이 있어요. 자료 준비가 늦어지는 정도라면 담당자에게 전화해 날짜를 맞추면 돼요.
제가 낸 자료가 다른 곳에 쓰이지는 않나요?
세무공무원은 업무로 얻은 과세정보를 남에게 주거나 목적 밖으로 쓰지 못하게 법으로 정해져 있어요.
요청서 사진 한 장이면 돼요
무엇을 묻는지, 어떤 서류를 붙이면 되는지 요청서를 같이 읽어 드려요.