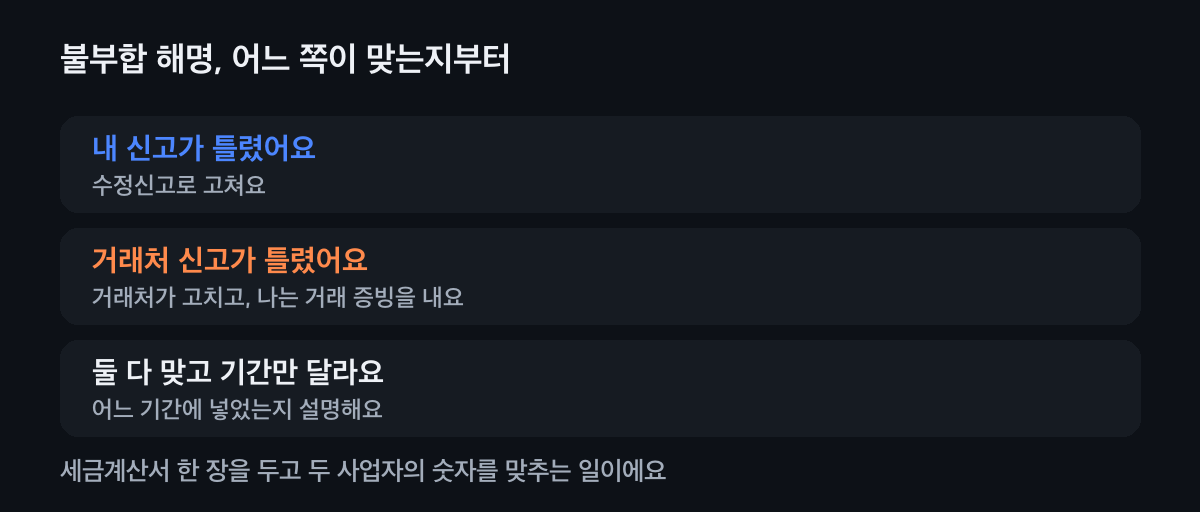
먼저 두 가지를 봐요
- 얼마나 급한가요
- 제출 기한은 안내문에 적혀 있어요. 거래처와 맞춰 봐야 해서 시간이 걸리니, 빠듯하면 담당자에게 먼저 전화해 날짜를 맞춰요.
- 오늘 할 일 하나
- 안내문에 적힌 거래처 담당자에게 전화해 그 기간 세금계산서 목록을 서로 보내 달라고 해요. 대부분 여기서 원인이 보여요.
불부합, 이렇게 맞춰요
안내문에서 거래처와 차이 금액을 봐요
안내문에는 과세기간, 거래처, 내가 신고한 금액과 거래처가 신고한 금액이 적혀 있어요. 매출 쪽인지 매입 쪽인지, 차이가 얼마인지부터 적어 두면 찾을 범위가 좁혀져요.
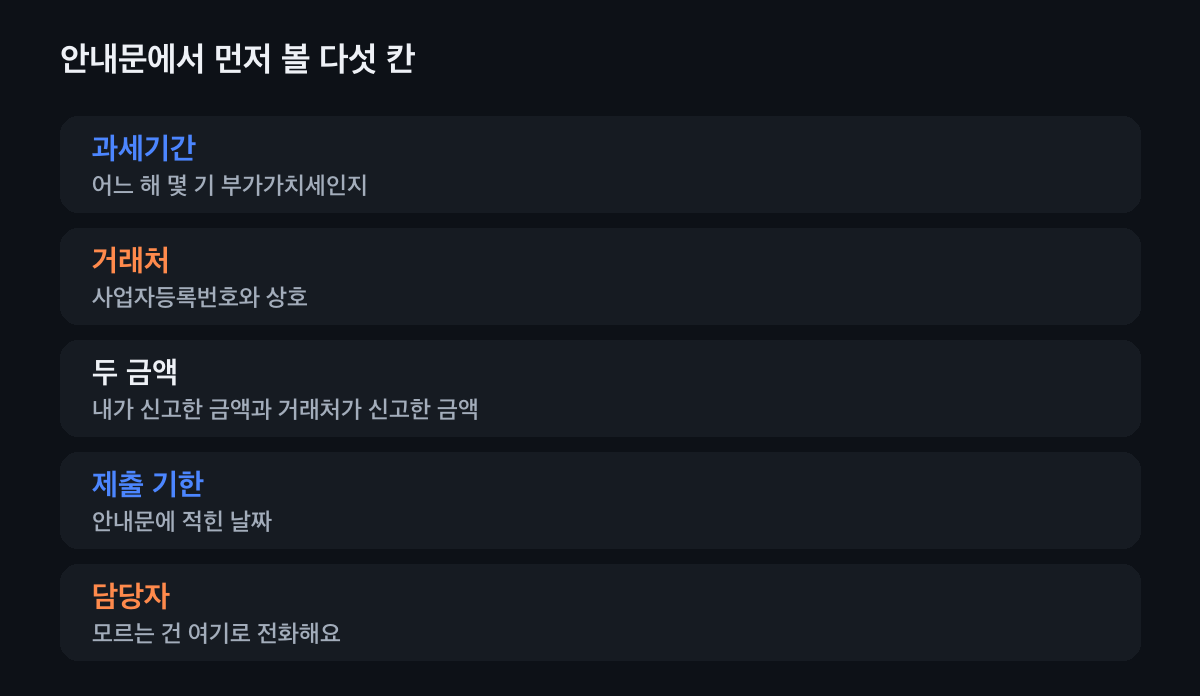
모르는 건 안내문의 담당자에게 물으면 돼요. 홈택스 목록과 내 신고를 나란히 놓아요
홈택스에서 그 거래처와 주고받은 전자세금계산서 목록을 내려받아 내 신고(세금계산서 합계표)와 한 줄씩 맞춰요. 기간이 엇갈렸는지, 공급가액을 잘못 입력했는지, 수정세금계산서를 한쪽만 반영했는지가 흔한 까닭이에요.
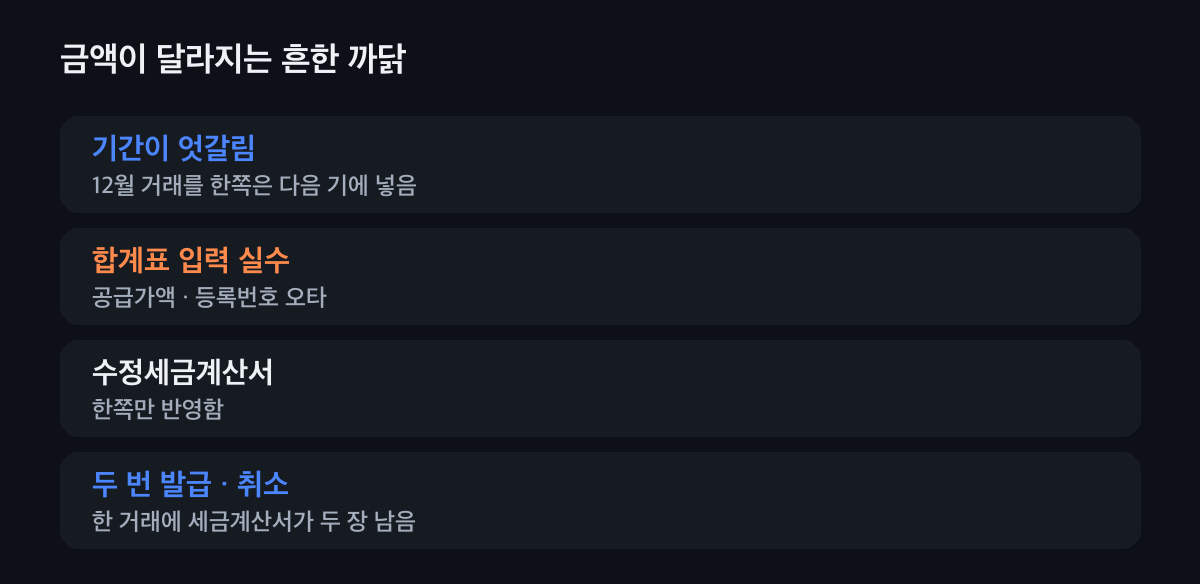
차이 금액과 똑같은 세금계산서 한 장이 보이면 거의 찾은 거예요. 실제 거래는 증빙으로 보여 줘요
내 신고가 맞다면 계약서·거래명세서·이체 내역으로 거래가 실제로 있었다는 걸 보여 줘요. 세금계산서의 일부 칸이 착오로 잘못 적혔더라도 나머지 기재 내용으로 거래 사실이 확인되면 매입세액은 공제받을 수 있어요.
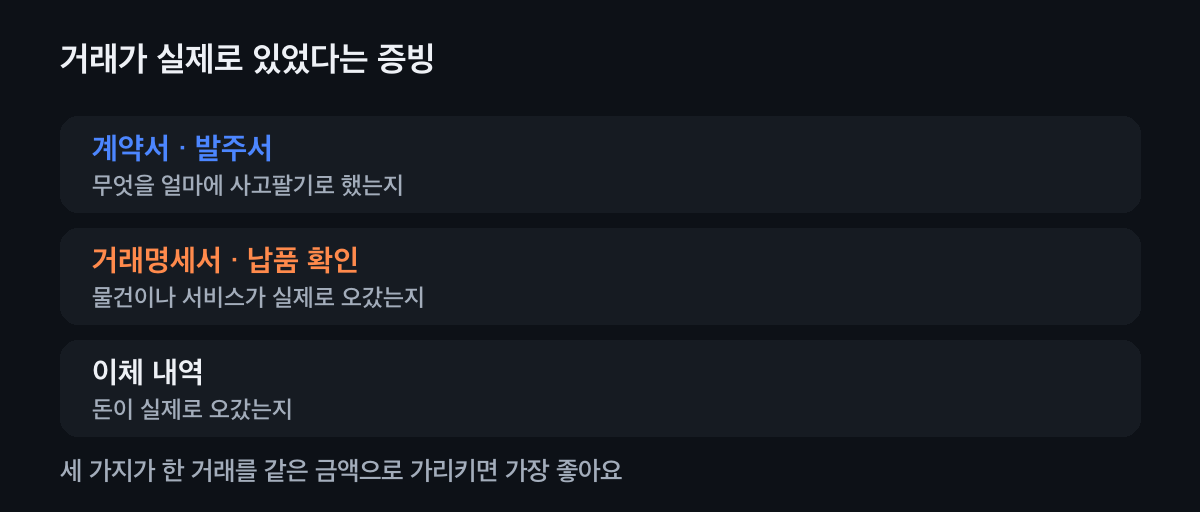
세 가지가 같은 금액을 가리키면 설명이 쉬워요. 틀린 쪽이 고쳐요
내 쪽 입력 실수라면 수정신고로 고쳐요. 합계표를 착오로 잘못 적었더라도 받은 세금계산서로 거래가 확인되는 부분은 합계표 가산세가 붙지 않아요. 거래처 쪽이 틀렸다면 거래처가 고치게 하고, 나는 거래 증빙과 거래처 연락 내용을 함께 내요.
해명자료 제출 기한까지 며칠 남았나
안내문에 적힌 제출 기한을 넣으면 남은 날을 알려 드려요.
안내문에 적힌 날짜를 넣어 주세요.
토요일·일요일이면 다음 평일로 계산해요. 공휴일·노동절은 따로 확인해 주세요. 안내문에 적힌 날짜가 가장 정확해요.
내 경우는? 차이가 난 까닭을 골라 보세요
목록을 맞춰 본 뒤 가장 가까운 것을 고르면 할 일이 나와요.
맞춰 보니…
기간이 엇갈렸어요 · 12월·1월 거래
공급한 날이 어느 과세기간인지 세금계산서 작성일로 확인해요. 내가 맞으면 그 근거를 내고, 내가 다른 기간에 넣었다면 두 기간 신고를 함께 고쳐요.
합계표에 잘못 입력했어요 · 내 실수
수정신고로 숫자를 고쳐요. 받은 세금계산서로 거래가 확인되는 부분은 합계표 가산세가 붙지 않아요.
거래처가 잘못 신고했어요 · 거래처 실수
거래처에 알려 고치게 하고, 나는 세금계산서와 계약서·이체 내역, 거래처와 연락한 내용을 함께 내요.
수정세금계산서를 한쪽만 반영했어요 · 반품·금액 변경
수정세금계산서가 반영되지 않은 쪽이 그 기간 신고를 고쳐요. 반품·계약 해제·금액 변경처럼 실제 사정이 바뀐 거라면 그 사유대로 정리하면 돼요.
받은 적 없는 세금계산서예요 · 모르는 거래
그 세금계산서로 매입세액 공제를 받았는지 먼저 봐요. 받지 않았다면 거래가 없었다는 사정을 설명하고, 받았다면 그만큼 수정신고로 빼요. 판단이 어려우면 회계사·세무사와 먼저 상의해요.
이럴 땐 이렇게
세금계산서를 다시 끊고 싶을 때
안내문을 받은 뒤에는 기재 내용을 잘못 적었다는 이유로 수정세금계산서를 새로 끊기가 어려워요. 법에서 해명안내 통지를 받은 경우를 빼 두었기 때문이에요. 이때는 이미 끊은 세금계산서 그대로 거래 사실을 설명하고 신고 숫자를 고쳐요. 반품·계약 해제처럼 실제 사정이 바뀐 경우의 수정 발급은 수정세금계산서 글을 보세요.
늦게 받은 세금계산서였다면
공급 시기가 속한 과세기간의 확정신고기한까지 받은 세금계산서는 매입세액을 공제받을 수 있어요. 그보다 늦었더라도 확정신고기한 다음 날부터 1년 안에 받았고 수정신고나 경정청구와 함께 내면 공제받을 길이 있어요.
기한을 넘겼을 때
그대로 두지 말고 지금이라도 담당자에게 전화해 낼 날짜를 정해요. 거래처 답을 기다리는 중이라면 그 사정도 함께 알려요.
문자로 받았는데 의심될 때
의심되면 링크를 누르지 말고 국세상담센터 126에 전화하거나 홈택스·손택스에 직접 들어가 확인해요. 다른 우편이 함께 왔다면 국세청 안내문 사전에서 문서 이름으로 뜻과 급한 정도를 찾아봐요.
자주 묻는 것
불부합 해명 안내를 받으면 매입세액 공제가 바로 취소되나요?
아니에요. 안내는 이유를 묻는 단계예요. 실제 거래였다는 걸 증빙으로 보여 주면 공제는 그대로 유지될 수 있어요.
세금계산서에 일부 칸이 잘못 적혀 있으면 공제를 못 받나요?
필요적 기재사항이 사실과 다르면 원칙적으로 공제를 받지 못해요. 다만 착오로 일부가 잘못 적혔어도 나머지 기재 내용으로 거래 사실이 확인되면 공제받을 수 있어요.
합계표를 잘못 적으면 가산세가 붙나요?
매입처별 합계표를 사실과 다르게 적고 세금계산서로 공제받으면 그 공급가액의 0.5%가 붙을 수 있어요. 다만 착오로 적었고 받은 세금계산서로 거래가 확인되는 부분은 붙지 않아요.
세금계산서 기재 내용이 틀리면 발급한 쪽도 가산세가 있나요?
필요적 기재사항이 착오나 과실로 빠지거나 사실과 다르면 그 공급가액의 1%가 붙을 수 있어요. 나머지 기재 내용으로 거래 사실이 확인되는 경우는 빠질 수 있어요.
거래처가 연락을 받지 않으면 어떻게 하나요?
내가 가진 세금계산서, 계약서, 이체 내역을 먼저 내고 거래처에 연락한 기록도 함께 적어요. 담당자가 거래처 쪽도 따로 확인해요.
안내문 사진 한 장이면 돼요
안내문과 그 기간 세금계산서 목록이 있으면 어느 쪽 숫자가 맞는지 함께 맞춰 봐요.