먼저 두 가지를 봐요
- 얼마나 급한가요
- 통지서 자체에 답해야 하는 법정 기한은 없어요. 다만 출석이나 자료 제출 날짜가 적혀 오면 그날 전에 전문가와 함께 준비해요. 나중에 통고서를 받으면 송달받은 날부터 15일 안에 이행하는지가 기준이 돼요.
- 오늘 할 일 하나
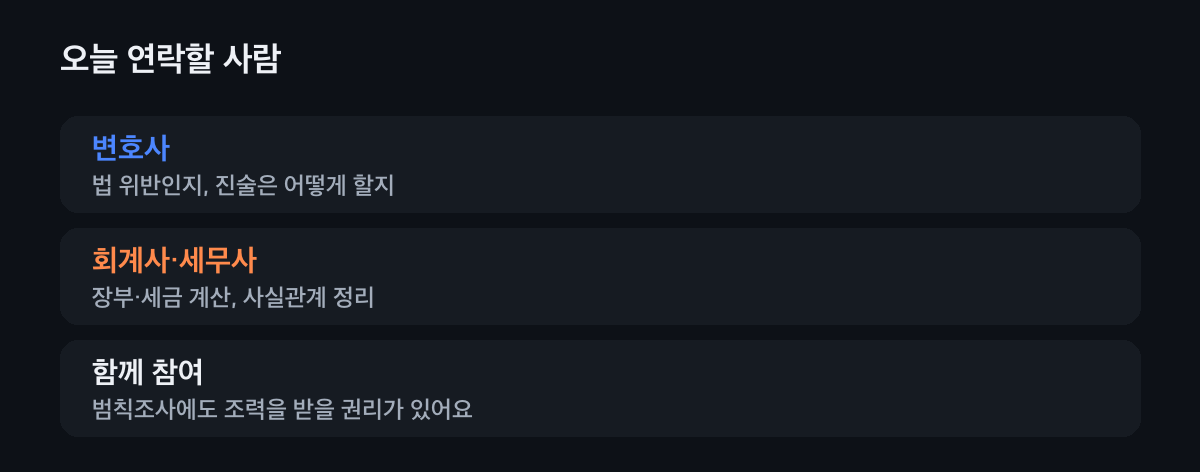
- 변호사·회계사·세무사 중 한 분에게 오늘 연락해 통지서를 보여 주세요. 범칙조사에도 전문가의 조력을 받을 권리가 있어요.
범칙조사 통지, 이 순서로 차분하게
무엇이 바뀌었는지 읽어요
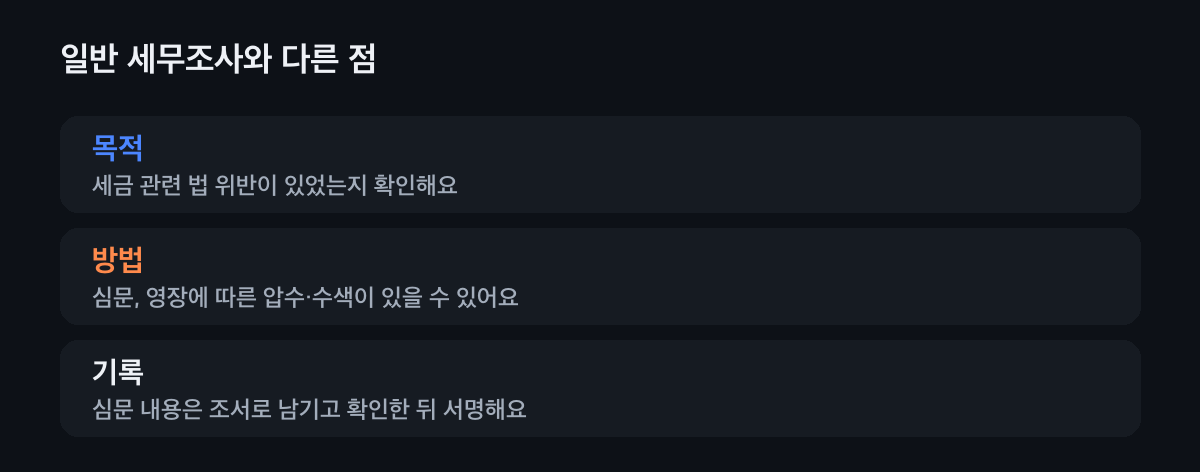
조세범칙조사는 세무공무원이 조세범칙행위(세금 관련 법 위반 행위)가 있었는지 확정하려고 하는 조사예요. 일반 세무조사와 달리 혐의자나 참고인을 심문하거나, 영장에 따라 압수·수색을 할 수 있어요. 심문이나 압수·수색 내용은 조서로 남기고, 확인을 받은 뒤 함께 서명날인해요.
절차가 다를 뿐, 사실대로 정리하는 건 같아요. 함께할 전문가를 정해요
세무조사에는 조세범칙조사도 포함되고, 이때도 변호사·공인회계사·세무사가 조사에 참여하거나 의견을 말하게 할 수 있어요. 압수·수색을 할 때에도 혐의자의 대리인인 변호사·세무사·등록한 공인회계사가 참여할 수 있어요. 법 위반 여부는 변호사, 장부와 세금 계산은 회계사·세무사가 함께 보면 든든해요.
혼자 답하지 않아도 돼요. 사실관계를 자료로 정리해요
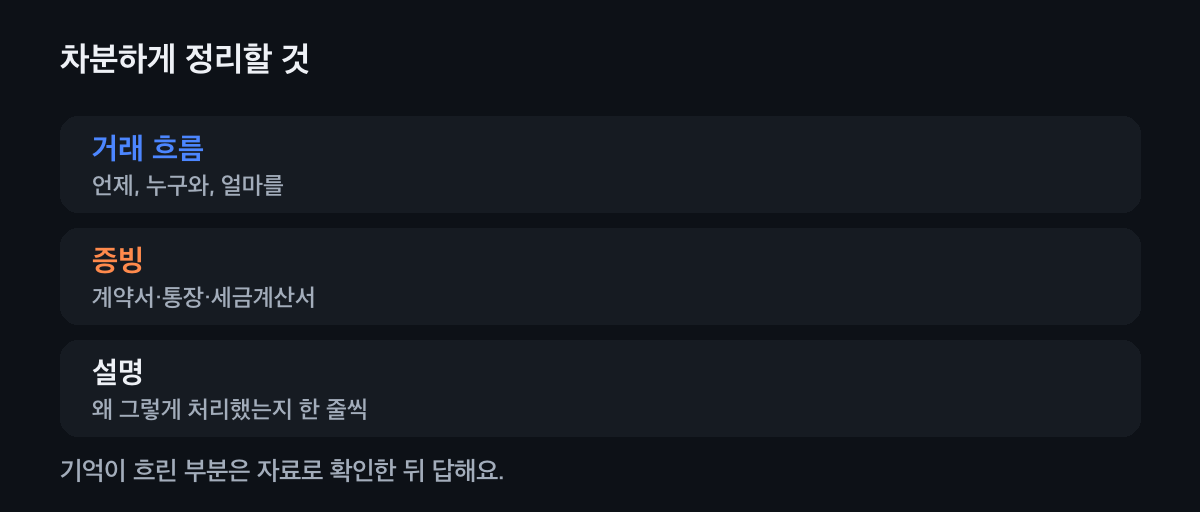
거래마다 언제, 누구와, 얼마를 주고받았는지 적고 계약서·통장 내역·세금계산서를 붙여요. 왜 그렇게 처리했는지 한 줄씩 메모해 두면 질문에 차분히 답할 수 있어요. 기억이 흐린 부분은 짐작으로 답하기보다 자료로 확인한 뒤 답해요.
자료가 말하게 하면 마음도 가벼워져요. 심의 때 서면으로 의견을 내요
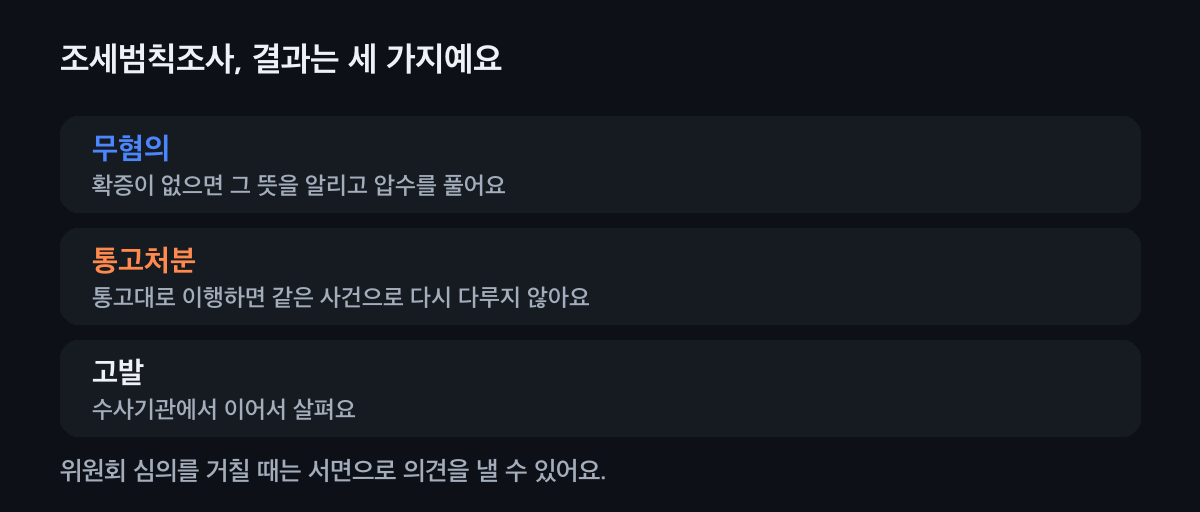
처분을 정하기 전에 지방국세청의 조세범칙조사심의위원회 심의를 거치는 경우, 심의를 요청하면 바로 그 사실을 알려 줘요. 통지를 받으면 위원회에 서면으로 의견을 낼 수 있어요. 위원회는 법률·회계·세무 전문가인 바깥 위원이 함께 심의해요.
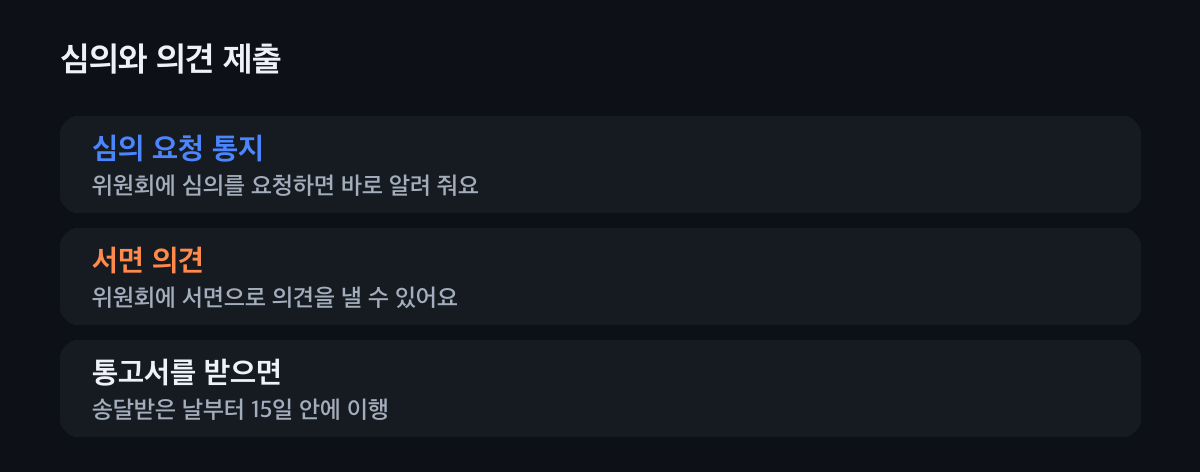
의견서는 전문가와 함께 쓰면 좋아요.
통지서에 적힌 날까지 며칠 남았나
출석이나 자료 제출 날짜가 적혀 있다면 넣어 보세요. 남은 날만큼 전문가와 준비하면 돼요.
안내문에 적힌 날짜를 넣어 주세요.
토요일·일요일이면 다음 평일로 계산해요. 공휴일·노동절은 따로 확인해 주세요. 안내문에 적힌 날짜가 가장 정확해요.
지금 어느 단계인가요?
고르면 지금 할 일 하나만 보여 드려요.
지금은
막 통지를 받았어요 · 전환 통지
오늘 변호사·회계사·세무사 중 한 분에게 연락해 통지서를 보여 주세요. 그다음 조사 대상 기간의 장부와 거래 자료를 모으기 시작하면 돼요.
출석해 진술하래요 · 심문
출석 전에 전문가와 함께 사실관계를 정리해요. 진술 내용은 조서로 남고 확인한 뒤 서명날인하니, 조서를 꼼꼼히 읽고 다른 부분은 고쳐 달라고 말해요.
압수·수색이 있었어요 · 압수
대리인인 변호사·세무사·등록한 공인회계사가 참여할 수 있어요. 영장 없이 압수했다면 48시간 안에 영장을 청구해야 하고, 영장을 받지 못하면 바로 돌려줘야 해요.
심의 요청 통지를 받았어요 · 의견 제출
위원회에 서면으로 의견을 낼 수 있어요. 사실관계와 자료를 붙여 전문가와 함께 의견서를 써요.
통고서를 받았어요 · 통고처분
통고서를 송달받은 날부터 15일 안에 통고대로 이행하는지가 기준이에요. 이행하면 같은 사건으로 다시 조세범칙조사를 받거나 처벌받지 않아요.
무혐의 통지를 받았어요 · 마무리
확증이 없으면 그 뜻을 알리고 압수한 물건이 있으면 압수를 풀어요. 세금 부분이 남았다면 결과 통지를 보고 다시 볼지 정해요.
이럴 땐 이렇게
통고서 기한 15일을 넘겼다면
15일이 지났더라도 고발되기 전에 통고대로 이행하면 고발하지 않아요. 지금 바로 전문가와 함께 이행할 수 있는지부터 확인해요.
금액이 커서 걱정될 때
나덜컥 사장님처럼 밤새 걱정이 될 수 있어요. 범칙조사로 바뀌었다고 결과가 정해진 것은 아니에요. 확증을 얻지 못하면 무혐의로 끝나고, 그 뜻을 통지받아요.
사칭 문자가 의심될 때
의심되면 링크를 누르지 말고 국세상담센터 126에 전화하거나 홈택스·손택스에 직접 들어가 확인해요.
다른 안내문도 함께 받았다면
세금 부분의 결과 통지를 받았다면 과세전적부심사 글을, 납부고지서를 받았다면 납부고지서 글을 보세요. 41종 안내문의 뜻과 급한 정도는 국세청 안내문 사전에 있어요.
자주 묻는 것
조세범칙조사는 일반 세무조사와 무엇이 다른가요?
조세범칙조사는 세금 관련 법 위반 행위가 있었는지 확정하려는 조사예요. 혐의자나 참고인을 심문하거나, 영장에 따라 압수·수색을 할 수 있다는 점이 달라요.
범칙조사에도 회계사·세무사가 함께할 수 있나요?
네. 조세범칙조사를 받을 때도 변호사, 공인회계사, 세무사가 조사에 참여하거나 의견을 말하게 할 수 있어요.
결과는 어떻게 나오나요?
통고처분, 고발, 무혐의 세 가지예요. 확증을 얻지 못하면 무혐의로 그 뜻을 통지받아요.
통고처분은 무엇인가요?
벌금에 해당하는 금액 등을 내라고 이유를 밝혀 통고하는 처분이에요. 통고대로 이행하면 같은 사건으로 다시 조세범칙조사를 받거나 처벌받지 않아요.
의견을 낼 기회가 있나요?
위원회 심의를 거치는 경우 심의를 요청한 사실을 바로 알려 주고, 통지를 받은 사람은 위원회에 서면으로 의견을 낼 수 있어요.
통고처분에 이의신청할 수 있나요?
국세기본법의 이의신청·심사청구·심판청구는 통고처분에는 쓸 수 없어요. 그래서 통고 전 심의 단계에서 의견을 충분히 내는 것이 중요해요.
통지서를 받았다면, 사진 한 장이면 돼요
통지서와 지금까지의 조사 진행을 같이 보고, 무엇을 먼저 정리할지와 함께할 전문가를 이어 드려요.