먼저 두 가지를 봐요
- 얼마나 급한가요
- 범위 확대 통지에 따로 정한 답변 기한은 없어요. 다만 지금 조사 기간 안에 넓어진 부분도 함께 살펴보니, 통지서에 적힌 조사 기간 끝나는 날을 기준으로 준비해요.
- 오늘 할 일 하나
- 통지서의 '사유'와 '넓어진 범위' 두 줄에 밑줄을 긋고, 사진을 찍어 함께하는 회계사·세무사에게 보내요.
범위 확대 통지, 이 순서로 대응해요
통지서에서 사유와 범위를 읽어요
세무공무원은 조사범위를 넓힐 때 그 사유와 범위를 문서로 알려야 해요. 어떤 증거나 항목 때문에 넓히는지, 어느 과세기간·세목·항목이 더해졌는지 확인해요. 조사 기간도 함께 늘었는지 봐요.
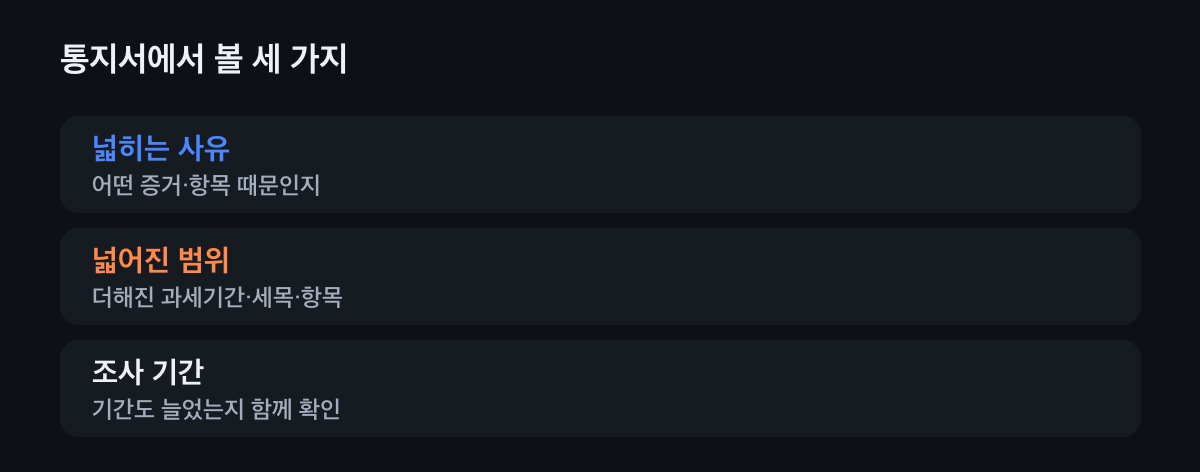
사유 한 줄이 무엇을 준비할지 알려 줘요. 법이 정한 경우인지 맞춰 봐요
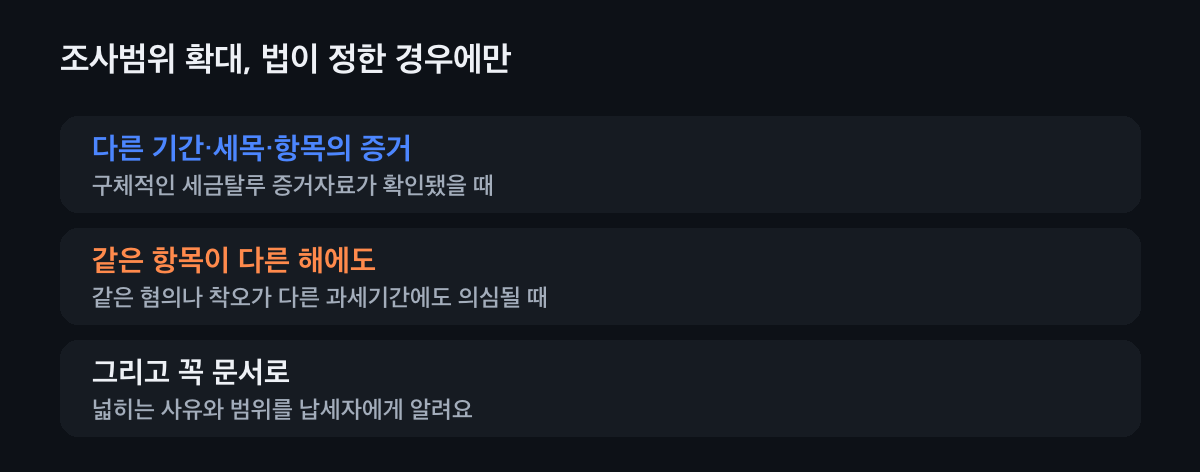
법은 두 경우에 범위를 넓힐 수 있다고 정해요. 다른 과세기간·세목·항목에 구체적인 세금탈루 증거자료가 확인된 경우, 그리고 조사 중인 해의 특정 항목에 있는 탈루 혐의나 세법 적용 착오가 다른 해의 같은 항목에도 의심되는 경우예요.
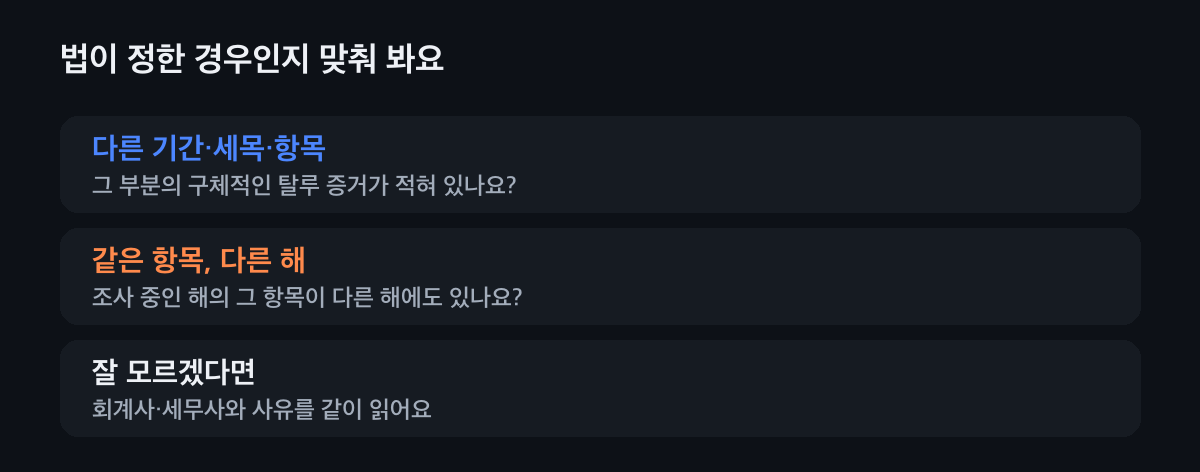
사유가 막연해 보이면 전문가와 함께 읽어요. 넓어진 부분의 자료를 모아요
더해진 과세기간의 장부와 증빙, 더해진 세목의 신고서와 세금계산서를 모아요. 세법 적용 착오가 사유라면 그 항목을 왜 그렇게 처리했는지 한 줄씩 적어 두면 설명이 빨라져요. 실수였다면 사실대로 정리하는 게 가장 빨리 끝나는 길이에요.
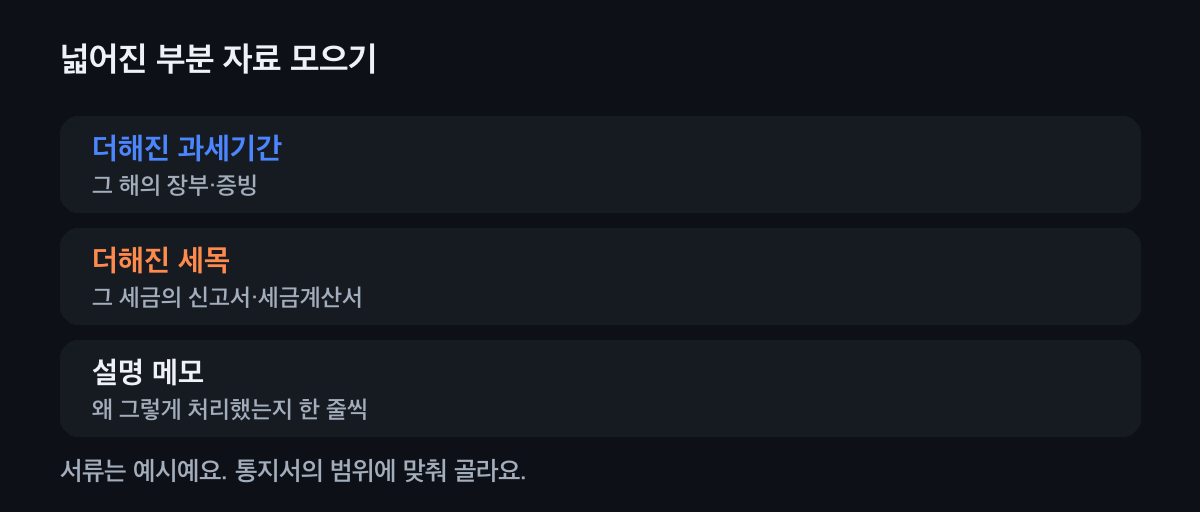
범위에 맞춰 필요한 것만 모아요. 의견이 다르면 심의를 요청해요
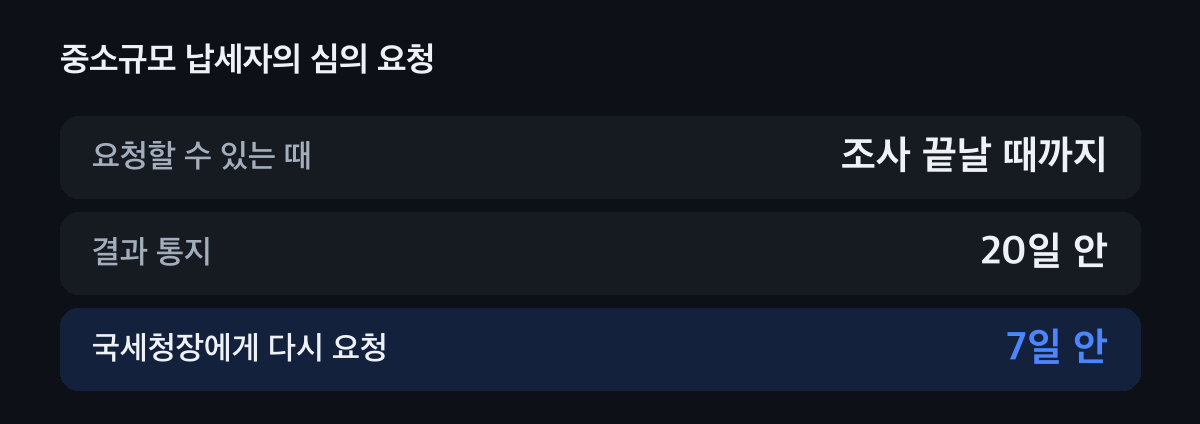
연 수입금액이 100억 원 미만(부가가치세는 1과세기간 공급가액 50억 원 미만)인 중소규모 납세자는 조사 기간 연장·범위 확대에 대해 납세자보호위원회에 조사 일시중지·중지 심의를 조사가 끝나는 날까지 요청할 수 있어요. 결과는 20일 안에 알려 주고, 받은 날부터 7일 안에 국세청장에게 다시 요청할 수 있어요.
그보다 큰 납세자의 범위 확대는 처음부터 위원회 심의를 거쳐요.
조사 기간 끝까지 며칠 남았나
통지서에 적힌 조사 기간 끝나는 날을 넣으면 남은 날을 알려 드려요.
안내문에 적힌 날짜를 넣어 주세요.
토요일·일요일이면 다음 평일로 계산해요. 공휴일·노동절은 따로 확인해 주세요. 안내문에 적힌 날짜가 가장 정확해요.
내 통지서는 어디에 해당하나요?
고르면 지금 할 일 하나만 보여 드려요.
넓어진 범위를 보니
다른 해가 더해졌어요 · 과세기간 확대
더해진 해의 장부·증빙을 모아요. 사유에 적힌 항목부터 먼저 정리하면 돼요.
다른 세금이 더해졌어요 · 세목 확대
예를 들어 소득세 조사에 부가가치세가 더해졌다면 그 기간의 부가가치세 신고서와 세금계산서를 모아요.
같은 항목을 다른 해에도 봐요 · 항목 확대
조사 중인 해에서 문제가 된 항목이 다른 해에도 있는지 먼저 확인해요. 같은 방식으로 처리했다면 처리한 이유를 한 번에 정리해요.
사유가 막연해 보여요 · 전문가와 확인
회계사·세무사와 사유를 함께 읽어요. 중소규모 납세자라면 조사가 끝나는 날까지 납세자보호위원회에 조사 일시중지·중지 심의를 요청할 수 있어요.
조사 기간도 늘었어요 · 기간 연장
기간을 늘릴 때도 사유와 기간을 문서로 알려 줘야 해요. 늘어난 기간에 맞춰 준비 일정을 다시 짜요.
이럴 땐 이렇게
조사가 거의 끝나 갈 때 받았다면
박기한 사장님처럼 시간이 빠듯해도 괜찮아요. 담당 조사관에게 넓어진 부분 자료를 언제까지 낼 수 있는지 먼저 알려요. 심의 요청은 조사 기간이 끝나는 날까지 할 수 있어요.
범위가 크게 넓어져 걱정될 때
범위가 넓어졌다고 세금이 그만큼 늘어나는 것은 아니에요. 사유에 적힌 항목을 하나씩 확인하면 설명으로 끝나는 부분도 많아요. 다른 안내문의 뜻과 급한 정도는 국세청 안내문 사전에서 볼 수 있어요.
사칭 문자가 의심될 때
의심되면 링크를 누르지 말고 국세상담센터 126에 전화하거나 홈택스·손택스에 직접 들어가 확인해요.
조사가 끝나고 결과 통지를 받았다면
조사를 마친 날부터 20일 안에 결과를 서면으로 받아요. 사실과 다르면 받은 날부터 30일 안에 과세전적부심사를 청구할 수 있어요.
자주 묻는 것
세무조사 중에 범위를 마음대로 넓힐 수 있나요?
아니요. 법은 구체적인 세금탈루 혐의가 여러 과세기간이나 다른 세목까지 관련되는 것으로 확인되는 경우 등 정해진 경우가 아니면 조사 중에 범위를 넓힐 수 없다고 정해요.
범위를 넓히면 꼭 알려 주나요?
네. 범위를 넓힐 때는 그 사유와 범위를 납세자에게 문서로 알려야 해요.
어떤 경우에 넓힐 수 있나요?
다른 과세기간·세목·항목에 구체적인 세금탈루 증거자료가 확인된 경우, 그리고 조사 중인 해의 특정 항목에 있는 혐의나 세법 적용 착오가 다른 해의 같은 항목에도 의심되는 경우예요.
범위 확대가 부당하다고 느끼면요?
중소규모 납세자는 조사 기간이 끝나는 날까지 세무서장이나 지방국세청장에게 납세자보호위원회 심의를 요청해 조사 일시중지나 중지를 구할 수 있어요. 결과는 요청한 날부터 20일 안에 알려 줘요.
심의 결과가 마음에 들지 않으면요?
결과 통지를 받은 날부터 7일 안에 국세청장에게 취소나 변경을 요청할 수 있어요. 국세청장은 요청받은 날부터 20일 안에 결과를 알려 줘요.
범위 확대 통지서, 사진 한 장이면 돼요
통지서의 사유와 넓어진 범위를 같이 읽고, 어떤 자료를 먼저 모을지 정해 드려요.