소액부징수, 기준별로 봐요
원천징수 1천 원 미만
월급·일당·기타소득에서 뗄 소득세가 1천 원이 안 되면 떼지 않아요. 예를 들어 일용직은 하루 일당에서 15만 원을 빼고 6%를 곱한 뒤 55%를 깎아 주는데, 일당 18만 7천 원이면 999원이라 떼지 않아요.
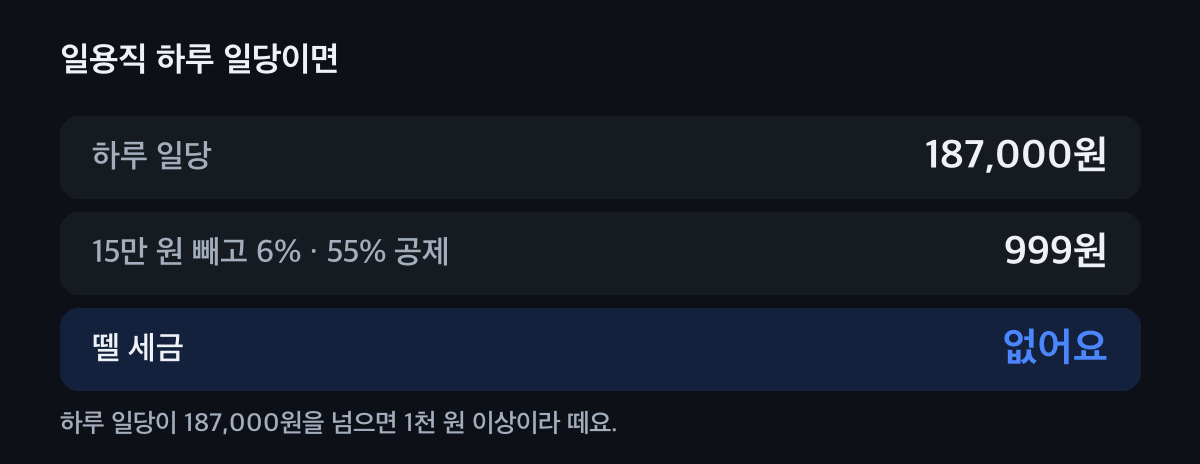
일당이 187,000원을 넘으면 떼요. 예외: 이자와 인적용역 3.3%
개인이 받는 이자소득은 금액이 작아도 원천징수해요. 2024년부터는 배달·프리랜서처럼 계속 반복하는 인적용역 사업소득도 1천 원 미만이어도 떼요. 법인이 받는 이자는 1천 원 미만이면 떼지 않아요.
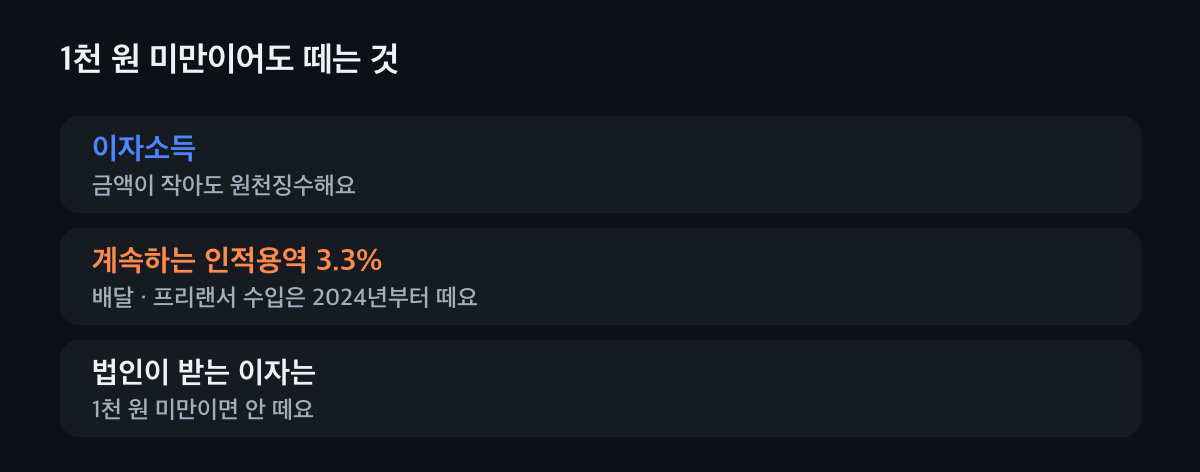
개인 이자와 법인 이자가 달라요. 중간예납 50만 원 미만
종합소득세 중간예납은 작년 세액의 절반이 50만 원이 안 되면 고지하지 않아요. 그 몫은 다음 해 5월 확정신고 때 한 해 세금으로 함께 계산해요.
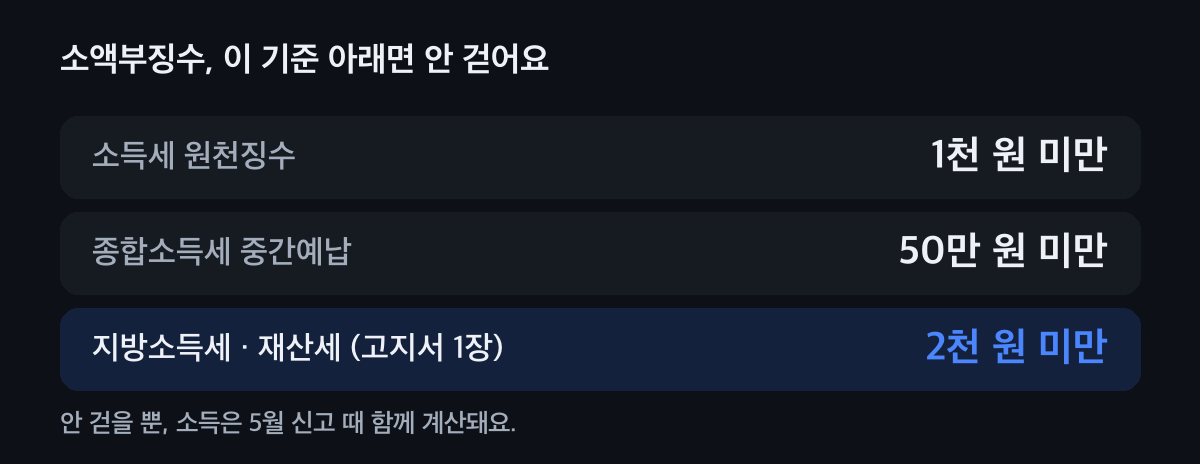
중간예납 자세한 내용은 총정리 글에 있어요. 지방세는 고지서 1장 2천 원 미만
지방소득세·재산세·지역자원시설세는 고지서 1장당 걷을 세액이 2천 원이 안 되면 걷지 않아요.
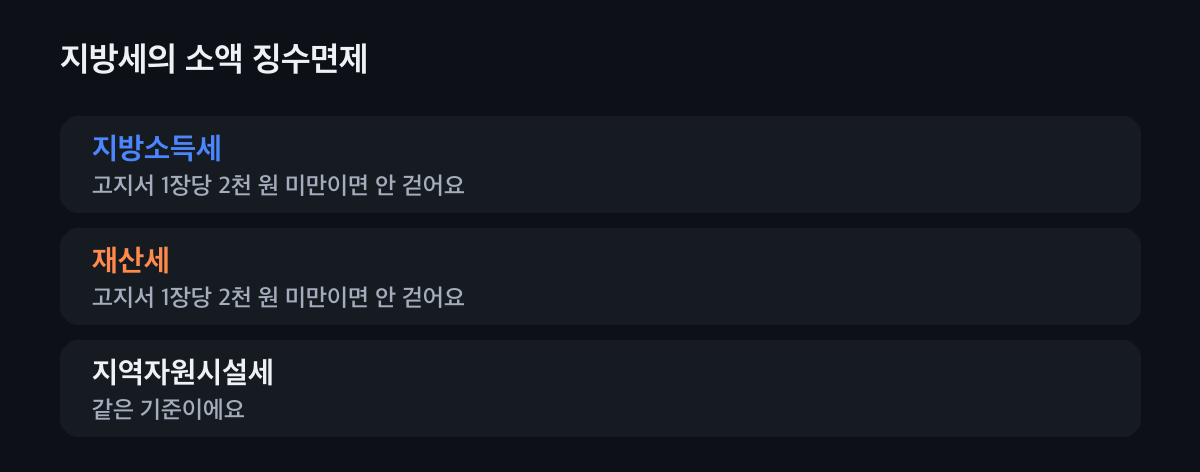
고지서 한 장 기준이에요.
어떤 세금이 적게 나왔나요?
고르면 걷는지 안 걷는지 보여 드려요.
이 세금은
월급·일당에서 떼는 소득세
뗄 소득세가 1천 원 미만이면 떼지 않아요. 일용직은 하루 일당 18만 7천 원까지가 여기에 해당해요.
배달·프리랜서 3.3%
계속 반복하는 인적용역 수입은 2024년부터 1천 원 미만이어도 떼요.
예금 이자
개인이 받는 이자소득은 금액이 작아도 원천징수해요. 법인이 받는 이자는 1천 원 미만이면 떼지 않아요.
중간예납 고지
작년 세액의 절반이 50만 원이 안 되면 고지하지 않아요. 다음 해 5월에 한 해 몫으로 함께 계산해요.
강연료·상금 같은 기타소득
기타소득금액이 한 건에 5만 원 이하면 세금을 아예 매기지 않아요(과세최저한). 소액부징수와 비슷하지만 다른 제도예요.
지방소득세·재산세
고지서 1장당 걷을 세액이 2천 원 미만이면 걷지 않아요.
자주 묻는 것
소액부징수는 얼마부터예요?
소득세 원천징수는 1천 원 미만, 종합소득세 중간예납은 50만 원 미만, 지방소득세·재산세는 고지서 1장당 2천 원 미만이면 걷지 않아요.
이자소득도 소액부징수가 되나요?
개인이 받는 이자소득은 소액부징수에서 빠져서 금액이 작아도 원천징수해요. 법인이 받는 이자는 1천 원 미만이면 떼지 않아요.
3.3% 프리랜서 수입이 아주 적으면요?
계속 반복하는 인적용역 사업소득은 2024년부터 1천 원 미만이어도 떼요.
일용직은 하루 얼마까지 세금을 안 떼요?
하루 일당 18만 7천 원까지는 뗄 세금이 1천 원 미만이라 떼지 않아요.
소액부징수면 신고도 안 하나요?
걷지 않는 것뿐이라 소득은 그대로예요. 종합소득세 신고 대상이면 5월에 다른 소득과 함께 신고해요.
작은 세금도 같이 봐요
떼야 하는지 헷갈리는 지급이 있으면 세무가이드가 소득 종류부터 같이 봐 드려요.