먼저 두 가지를 봐요
- 카드 결제는 바로 자료가 돼요
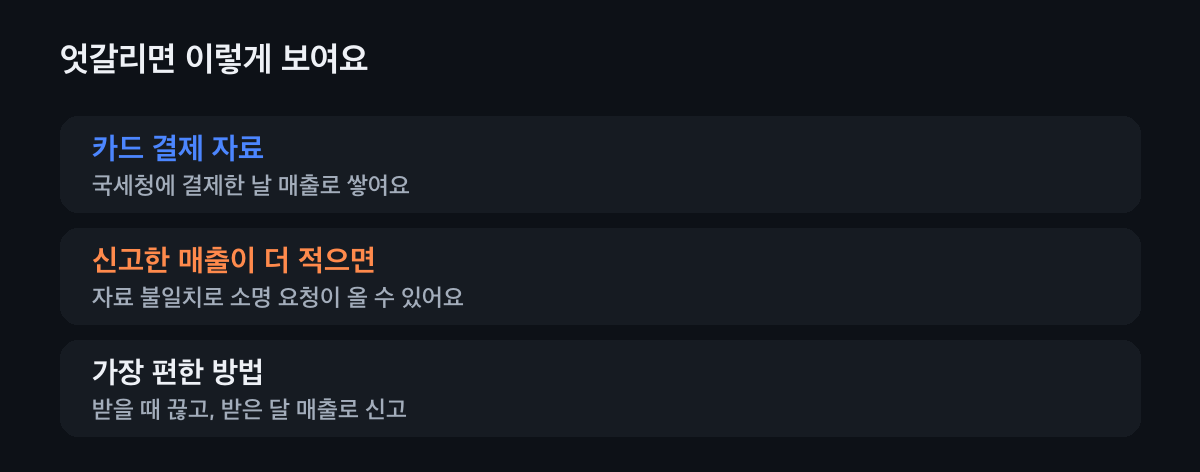
- 손님이 카드로 미리 결제하면 그날 매출 자료가 국세청에 쌓여요. 신고한 매출과 어긋나지 않게 받은 때 매출로 잡는 게 편해요.
- 덤은 매출이 아니라 혜택이에요
- 30만 원 내면 33만 원을 쓰게 해 주는 덤은 손님에게 주는 혜택이에요. 매출은 실제로 받은 돈을 기준으로 봐요.
선불 매출, 이렇게 정리해요
어떻게 받았는지 봐요
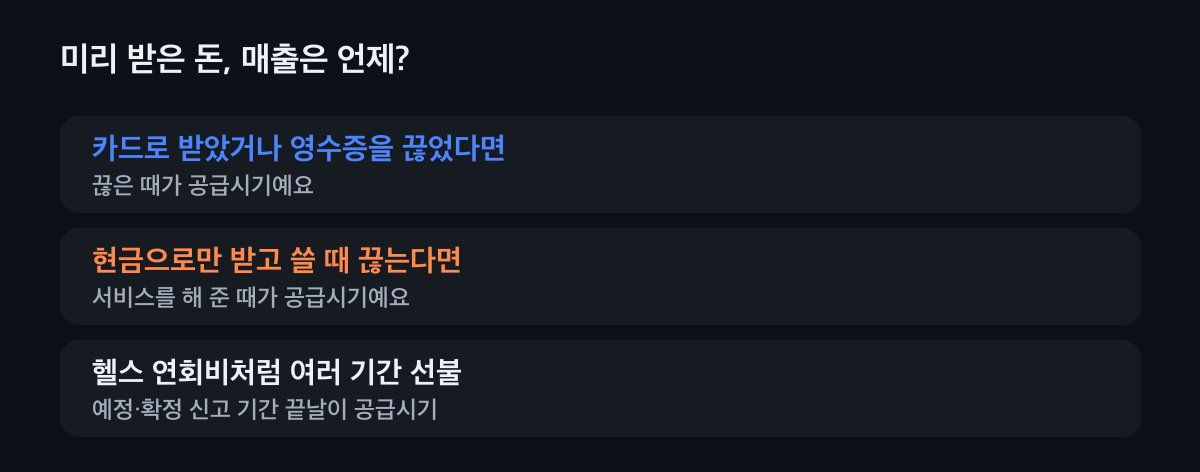
서비스를 하기 전에 돈을 받고 세금계산서나 현금영수증·카드 영수증을 끊었다면, 끊은 때를 공급시기로 봐요(부가가치세법 제17조). 카드 결제가 대표적이에요. 현금으로만 받고 영수증을 안 끊었다면 원래대로 서비스를 다 해 준 때가 공급시기예요(같은 법 제16조).
카드·영수증 → 끊은 때. 예시로 계산해 봐요
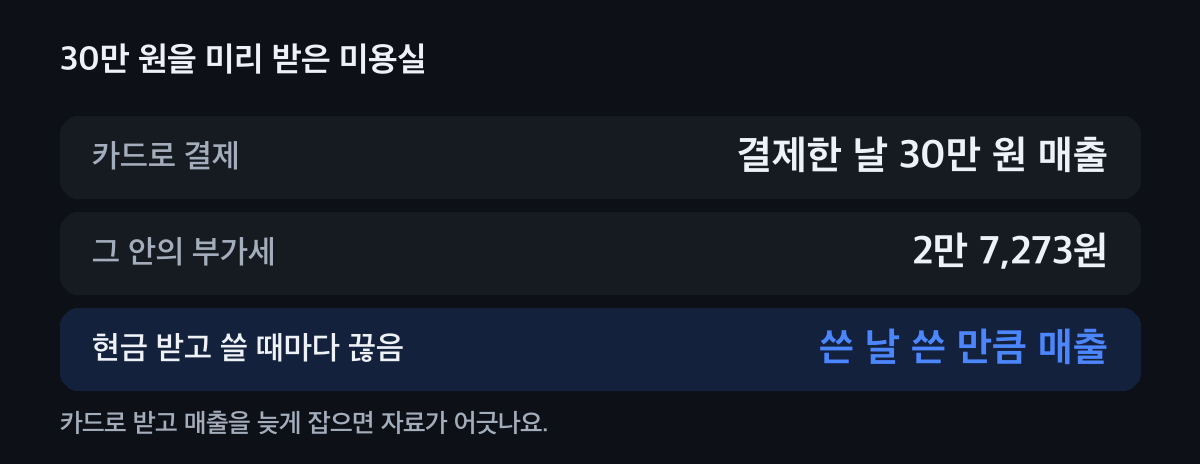
나단골 손님이 미용실에 30만 원을 카드로 미리 결제했다면 그날 30만 원이 매출이고, 그 안의 부가세는 2만 7,273원이에요. 현금으로 받고 쓸 때마다 현금영수증을 끊는다면 그날 쓴 만큼이 매출이에요.
예시 이름은 지어낸 거예요. 연회비처럼 여러 기간이면
헬스클럽이 연회비를 미리 받고 둘 이상의 과세기간에 걸쳐 시설을 쓰게 하는 것처럼 계속 제공하는 용역의 선불은, 예정신고기간이나 과세기간이 끝나는 날을 공급시기로 봐요(시행령 제29조②3호). 상표권 사용료를 한 번에 받는 것도 같아요.
헬스장·스포츠센터 연회비가 대표 예시예요. 자료와 어긋나지 않게 해요
카드로 받은 돈을 나중에 쓴 만큼만 매출로 신고하면 국세청 자료와 신고 매출이 달라 소명 요청을 받을 수 있어요. 받은 때 영수증을 끊고 그 달 매출로 신고하는 쪽이 가장 단순해요.
방법을 한 번 정하면 계속 같은 방법으로 해요.
우리 가게는 어떻게 받나요?
받는 방법을 고르면 매출로 잡을 때를 알려 드려요.
미리 받는 돈은
카드로 받아요
결제한 날 카드 매출 자료가 쌓여요. 그날을 공급시기로 보고 그 과세기간 매출로 신고해요.
현금 받고 바로 현금영수증
현금영수증을 끊은 날이 공급시기예요. 그날 받은 금액 전체가 매출이에요.
현금 받고 쓸 때마다 끊어요
서비스를 해 준 날 쓴 만큼이 매출이에요. 남은 충전액은 장부에 따로 적어 두고, 의무발행업종이면 10만 원 이상 현금은 받은 날부터 5일 안에 끊어야 하는지 꼭 봐요.
헬스장처럼 연회비를 받아요
두 과세기간 이상에 걸친 선불이면 예정·확정 신고 기간이 끝나는 날이 공급시기예요. 다만 받을 때 카드·영수증을 끊었다면 끊은 때로 봐요.
어긋날 때와 더 알아 둘 것
소명 요청이 왔다면
카드·현금영수증 자료와 신고 매출이 다른 까닭을 보여 줘야 해요. 충전·사용 내역을 손님별로 정리해 둔 장부가 있으면 설명이 쉬워요.
의무발행업종이라면
미용·학원·헬스 같은 현금영수증 의무발행업종은 10만 원 이상 현금을 받으면 손님이 달라고 하지 않아도 5일 안에 현금영수증을 끊어요. 충전금도 받은 현금이에요.
폐업할 때 남은 충전금
문을 닫는 날 이후로 미뤄진 공급시기는 폐업일로 봐요. 남은 충전금을 어떻게 돌려줄지 미리 정해 둬요.
자주 묻는 것
선불 충전금은 언제 매출로 신고하나요?
카드로 받았거나 받을 때 영수증을 끊었다면 끊은 때가 공급시기예요. 현금만 받고 쓸 때 끊는다면 서비스를 해 준 때예요.
30만 원 내면 33만 원 쓰게 해 주면 매출은 얼마예요?
실제로 받은 30만 원을 기준으로 봐요. 그 안의 부가세는 2만 7,273원이에요.
헬스장 연회비는 어떻게 해요?
두 과세기간 이상에 걸친 선불이면 예정·확정 신고 기간이 끝나는 날을 공급시기로 봐요. 받을 때 영수증을 끊었다면 끊은 때예요.
카드로 받은 돈을 쓴 만큼만 신고해도 되나요?
카드 결제 자료와 신고 매출이 어긋나 소명 요청을 받을 수 있어요. 받은 때 매출로 신고하는 쪽이 단순해요.
폐업할 때 남은 충전금은요?
폐업일 뒤로 미뤄진 공급시기는 폐업일로 봐요. 남은 충전금 처리를 미리 정해 둬요.
선불 매출, 같이 정리해요
충전·회원권 매출을 어떤 방법으로 잡을지 세무가이드가 가게 결제 방식에 맞춰 같이 정해 드려요.