임원 퇴직금 한도, 이 순서로 봐요
마지막 3년 평균 연봉을 셈해요
퇴직한 날부터 거슬러 3년 동안 받은 총급여(봉급·상여, 비과세는 빼요)를 한 해 평균으로 바꿔요. 무보수로 일한 기간의 급여 상당액은 넣지 않아요. 그래서 마지막 몇 해 연봉이 한도를 크게 움직여요.
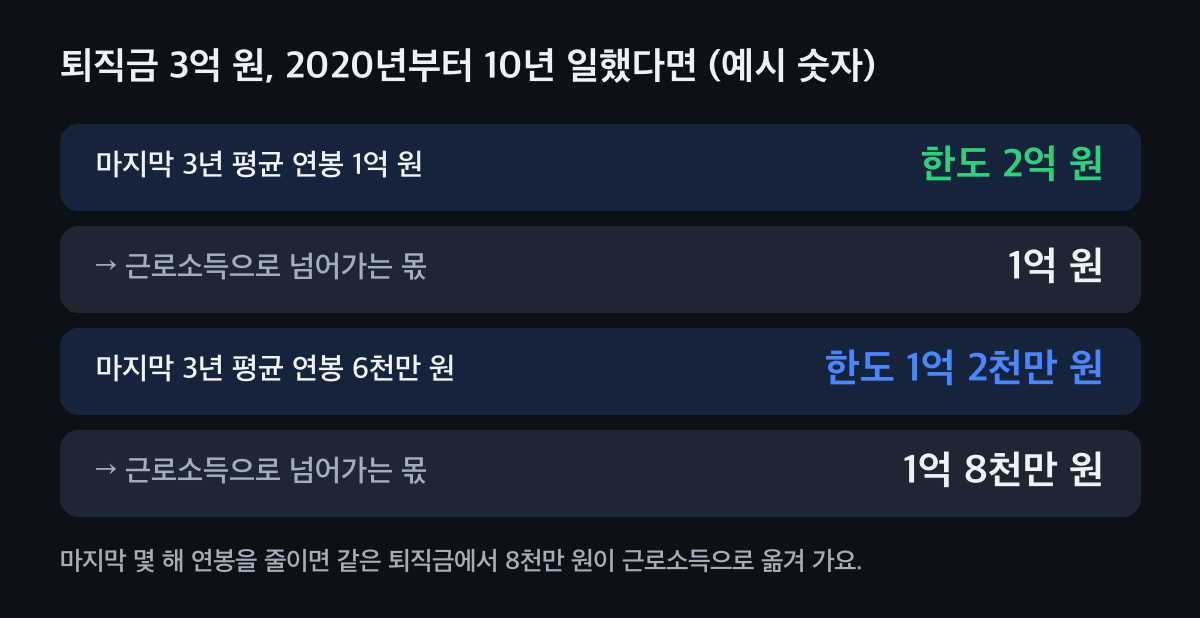
마지막 3년이 한도를 정해요(예시 숫자). 한도를 셈해요
3년 평균 연봉 × 1/10 × 2020년 이후 근무 연수 × 2배예요. 2012~2019년에 일한 몫은 2019년 이전 3년 평균 연봉으로 같은 식에 3배를 곱해 더해요. 근무기간은 달로 세고, 1개월이 안 되는 날은 1개월로 봐요.
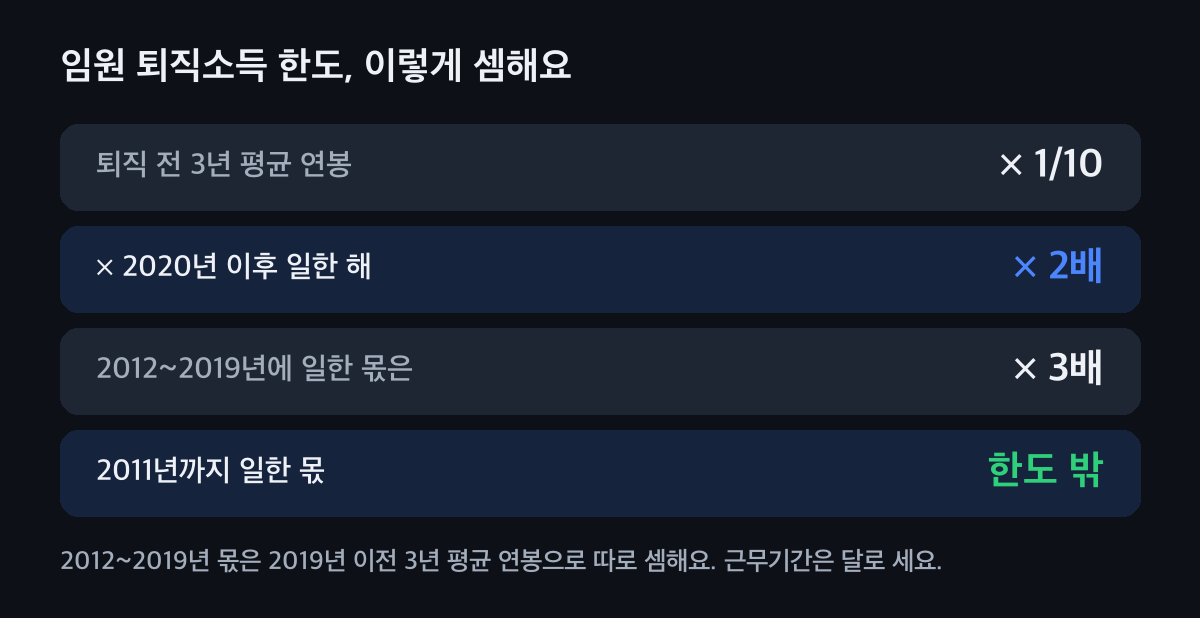
어느 해에 일했는지에 따라 배수가 달라요. 한도를 넘는 몫은 근로소득이에요
2020년부터 10년 일하고 퇴직금 3억 원을 받는 나대표 님이라면, 3년 평균 연봉이 1억 원일 때 한도는 2억 원이에요. 넘는 1억 원은 근로소득으로 봐요. 평균 연봉이 6천만 원이면 한도가 1억 2천만 원으로 줄어 8천만 원이 더 근로소득으로 옮겨 가요.
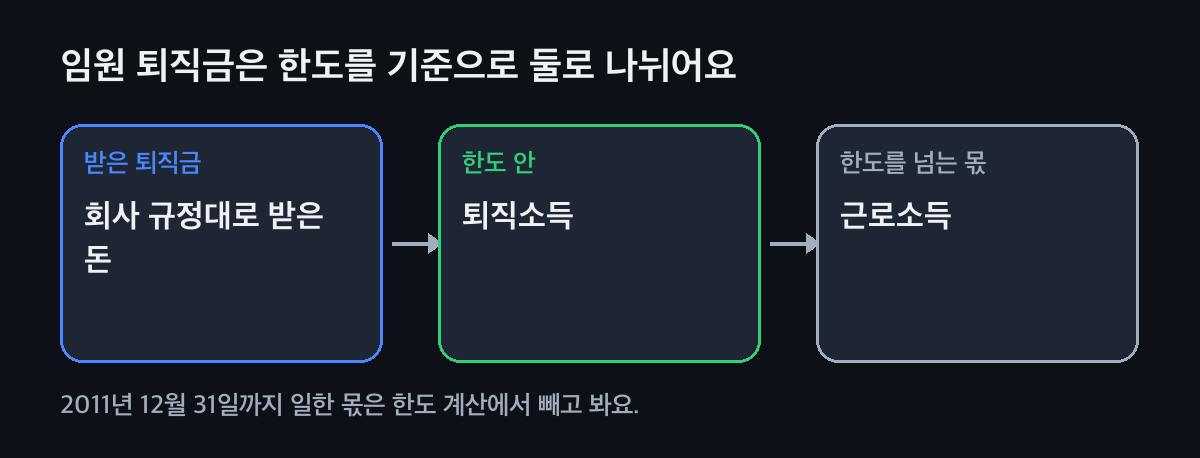
한도 안이 클수록 퇴직소득으로 남는 몫이 커요. 회사 쪽 한도도 함께 봐요
회사는 정관이나 정관이 맡긴 퇴직급여 지급규정에 정한 금액까지 비용으로 넣어요. 규정이 없으면 마지막 1년 총급여 × 1/10 × 근속연수까지예요. 나대표 님 예라면 규정이 없을 때 비용은 1억 원까지이고, 넘는 몫은 상여로 처분되어 임원의 근로소득이 돼요.
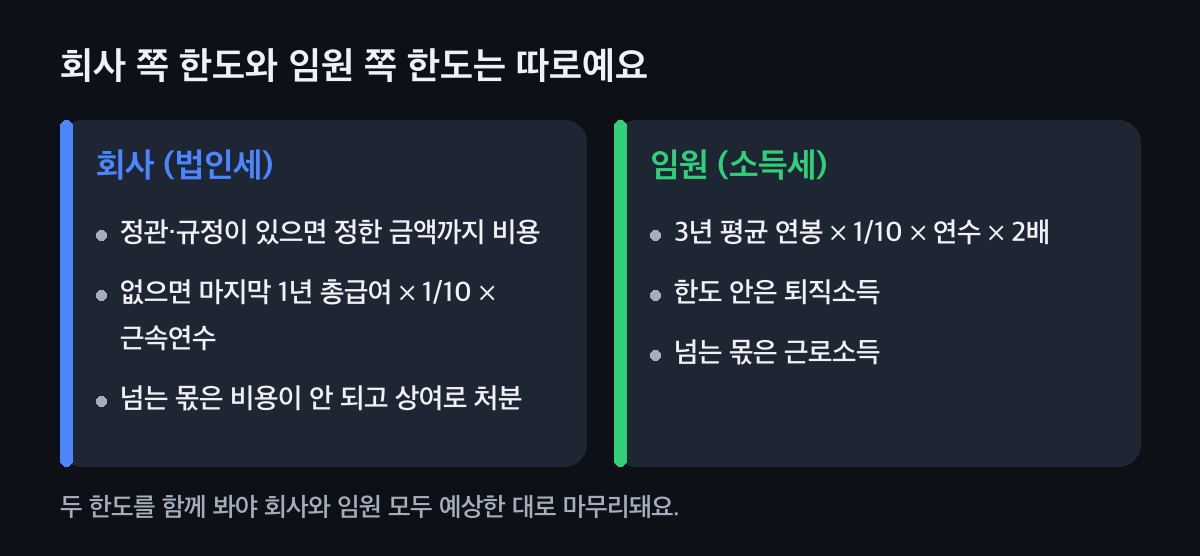
두 한도를 함께 봐요. 규정은 연봉을 바꾸기 전에 맞춰 둬요
정관에 임원 퇴직금 근거를 두고, 자세한 계산은 정관이 맡긴 지급규정과 주주총회 의사록으로 남겨요. 연봉을 줄이거나 무보수로 바꾸기 전에 한도가 어떻게 바뀌는지 먼저 셈해 보면 마음이 편해요.
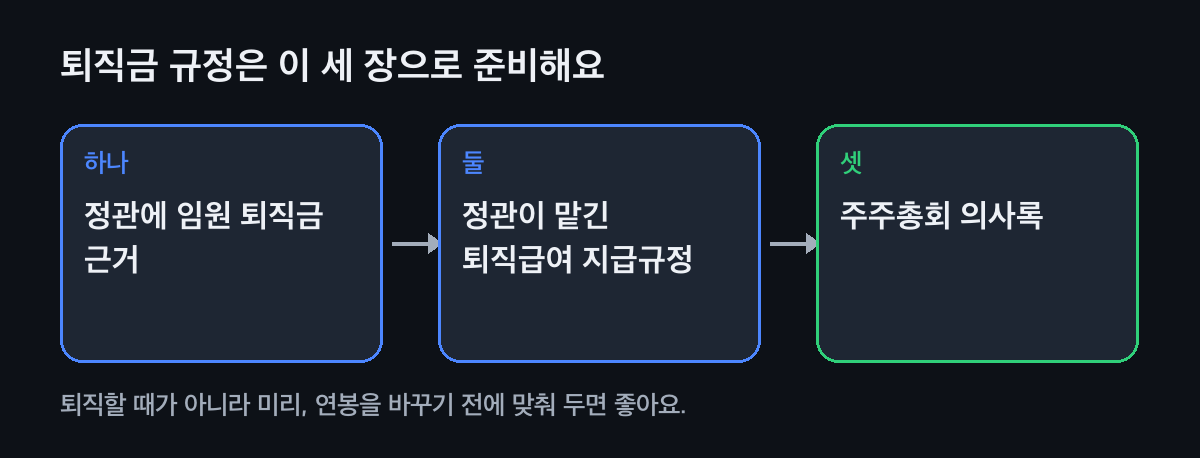
세 장을 미리 맞춰 두면 마음이 놓여요.
내 경우 먼저 볼 것은?
지금 상황을 고르면 먼저 맞춰 볼 것을 보여 드려요.
지금 나는
곧 연봉을 줄이려 해요 · 일을 줄이거나 무보수로
마지막 3년 평균 연봉이 한도를 정해요. 줄이기 전에 퇴직할 때와 한도를 함께 셈해 보면 근로소득으로 넘어갈 몫을 미리 알 수 있어요.
정관에 퇴직금 규정이 없어요 · 회사 비용 한도
회사 비용 한도는 마지막 1년 총급여 × 1/10 × 근속연수예요. 규정을 두면 정한 금액까지 비용이 돼요. 정관·지급규정·주주총회 의사록을 함께 준비해요.
2011년 이전부터 임원이에요 · 오래 근무
2011년 12월 31일에 퇴직했다고 가정할 때 받을 몫은 한도 밖이에요. 그때 임원 퇴직급여 규정이 있었다면 그 규정으로 셈하는 길도 고를 수 있어요.
퇴직연금(DC형)으로 받아요 · 확정기여형
퇴직연금으로 받아도 임원이면 같은 한도를 봐요. 한도를 넘는 몫은 근로소득이에요.
이미 퇴직금을 받았어요 · 받은 뒤 알게 됨
이미 받은 급여는 바꿀 수 없어서, 퇴직소득과 근로소득이 식대로 나뉘었는지부터 확인해요. 그다음 남은 길을 회계사·세무사와 찾아요.
이럴 땐 이렇게
마지막 몇 해 연봉을 줄인 오삼년 감사님
오삼년 감사님은 큰 상여를 받은 뒤 일을 줄이며 마지막 몇 해 연봉을 크게 낮췄어요. 퇴직금을 받으려 하자 일부가 근로소득으로 잡혔어요. 한도가 마지막 3년 평균 연봉으로 정해져서, 연봉을 줄인 해가 한도를 깎은 거예요. 이미 확정된 급여는 바꿀 수 없어 남은 길을 함께 찾았어요. 미리 알았다면 연봉을 줄이는 때를 다르게 정할 수 있었던 이야기예요.
직원으로 일하다 임원이 됐다면
직원에서 임원이 될 때 퇴직금을 받지 않았다면, 회사 쪽 한도의 근속연수에 직원으로 일한 기간을 더할 수 있어요.
해외 법인에 파견된 기간이 있다면
임원이 해외 현지법인에 파견되어 나라 밖에서 받은 급여도 3년 총급여에 넣어요. 파견 기간 급여를 빼고 셈하면 한도가 실제보다 작아 보여요.
급여·배당과 한 묶음으로 정해요
임원 퇴직금은 연봉, 배당과 함께 정할 때 가장 잘 맞아요. 법인 돈을 개인 몫으로 가져오는 길은 대표이사 급여·배당 정리에서 봐요.
자주 묻는 것
임원 퇴직금 한도는 어떻게 셈하나요?
퇴직 전 3년 평균 연봉의 10분의 1에 2020년 이후 근무 연수와 2배를 곱해요. 2012년부터 2019년까지 일한 몫은 3배로 따로 셈해 더해요.
한도를 넘는 퇴직금은 어떻게 되나요?
넘는 몫은 퇴직소득이 아니라 근로소득으로 봐요.
감사도 임원 퇴직금 한도를 적용받나요?
네. 감사도 임원이에요. 이사회 구성원 전원과 청산인도 같아요.
정관에 규정이 없으면 회사 비용은 얼마까지인가요?
퇴직 전 1년 총급여의 10분의 1에 근속연수를 곱한 금액까지예요. 넘는 몫은 비용이 되지 않고 상여로 처분돼요.
마지막에 연봉을 줄이면 한도도 줄어드나요?
네. 퇴직 전 3년 평균 연봉으로 셈해서, 마지막 몇 해 연봉을 줄이면 한도도 함께 줄어요.
퇴직연금으로 받아도 한도가 있나요?
네. 임원이 확정기여형 퇴직연금에서 받은 금액도 한도를 넘으면 그 몫은 근로소득이에요.
연봉을 바꾸기 전이라면, 한도부터 같이
3년 급여 내역과 정관 한 부면 퇴직소득으로 남는 몫과 근로소득으로 넘어갈 몫이 바로 보여요. 회사 쪽 한도까지 나란히 셈해 드려요.