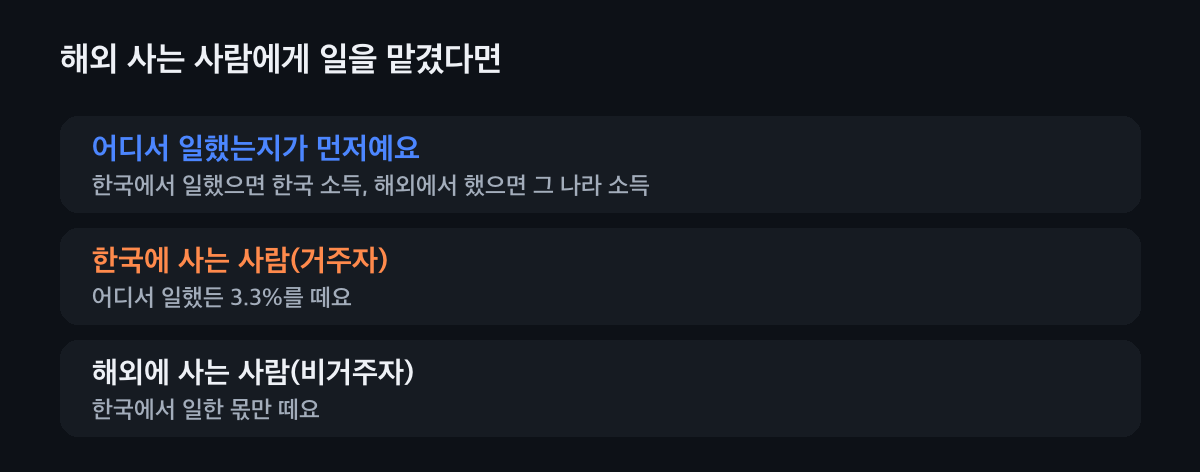
이렇게 정리해요
한국에 사는 사람이면 3.3%
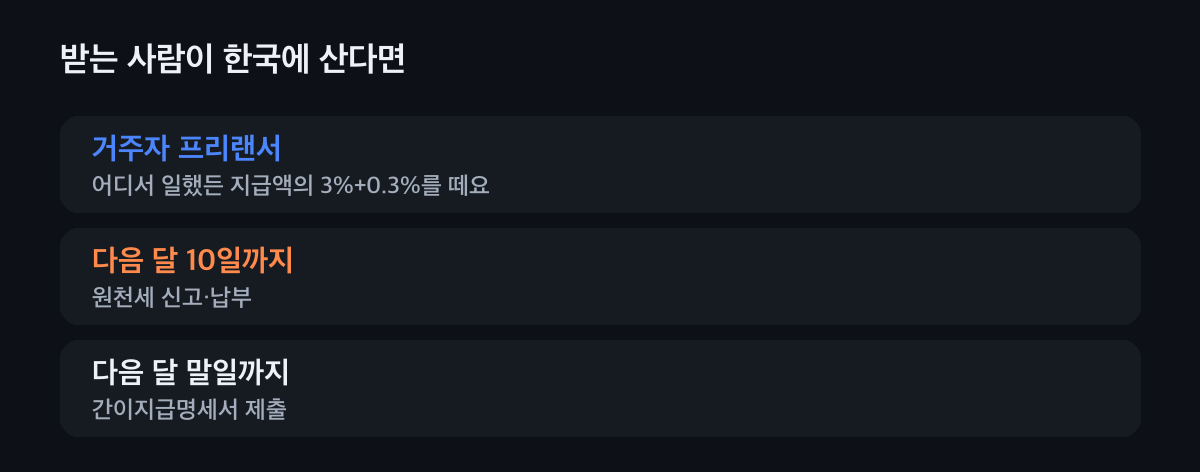
받는 사람이 거주자라면 어디서 일했든 지급액의 3%를 소득세로, 그 10%를 지방소득세로 떼고 줘요. 다음 달 10일까지 원천세 신고·납부, 다음 달 말일까지 간이지급명세서를 내요.
국내 프리랜서와 같아요. 비거주자가 한국에서 일했으면 20%
해외에 사는 사람이 한국에 와서 일하고 받은 돈은 국내원천 인적용역소득이에요. 지급액의 20%를 소득세로 떼고 지방소득세 10%를 더해, 다음 달 10일까지 내요. 예를 들어 김멀리 디자이너에게 200만 원을 주면 44만 원을 떼요.
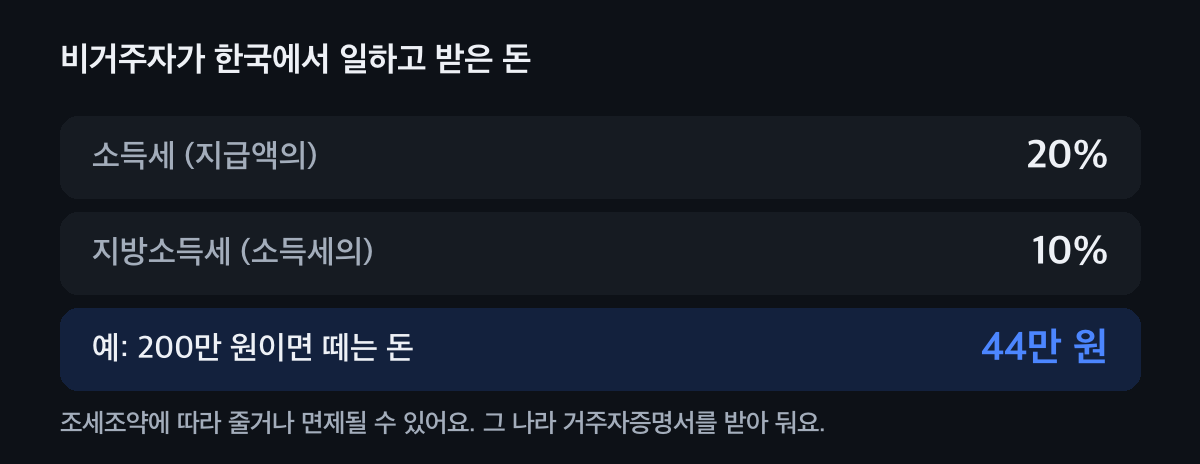
조세조약이 있으면 줄 수 있어요. 해외에서만 일했으면 서류만
비거주자가 자기 나라에서 일하고 결과물만 보냈다면 한국에서 뗄 세금은 없어요. 대신 계약서, 받는 사람 신분 서류, 인보이스와 해외 송금 명세서를 남겨 비용으로 넣을 근거를 갖춰요.
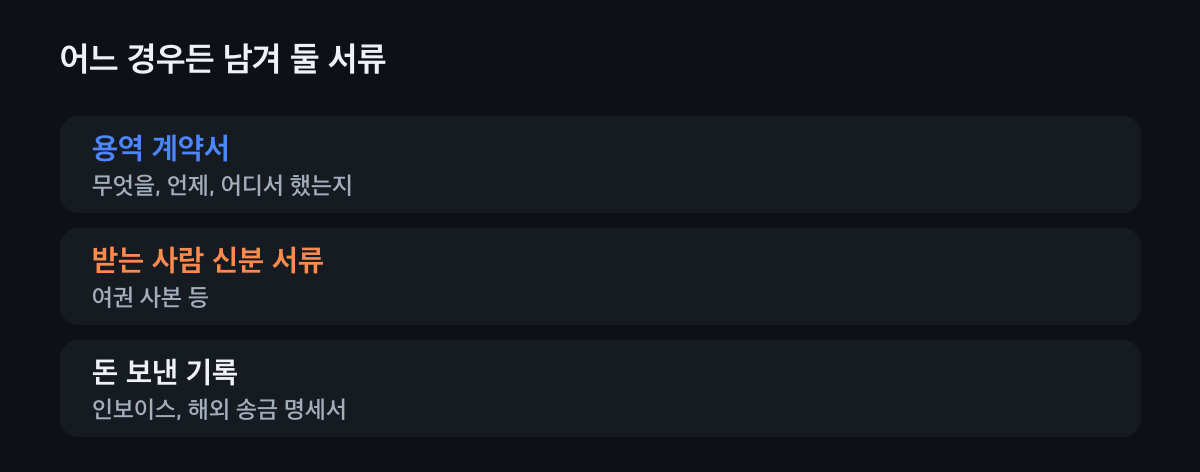
어느 경우든 남겨 둬요.
내 경우를 골라 보세요
누르면 할 일만 보여 드려요.
돈을 받을 사람은
한국에 사는 프리랜서
거주자예요. 일한 곳과 상관없이 지급액의 3.3%를 떼고 다음 달 10일까지 원천세 신고를 해요.
해외에 살고, 해외에서 작업
한국에서 뗄 세금은 없어요. 계약서, 신분 서류, 인보이스, 송금 명세서를 남겨 비용 근거로 써요.
해외에 살고, 한국에 와서 작업
지급액의 20%를 소득세로, 그 10%를 지방소득세로 떼요. 조세조약에 따라 줄 수 있으니 그 나라 거주자증명서를 받아 봐요.
해외 회사(법인)에 지급
개인이 아니라 외국 법인에 주는 돈은 법인세 규정을 따로 봐요. 계약서와 인보이스를 들고 세무 대리인과 확인해요.
잘 모르겠어요
받는 사람이 한국에 얼마나 머무는지, 일은 어디서 했는지 두 가지를 적어 두고 거주자 판단 글부터 봐요.
자주 묻는 것
해외에 사는 사람에게 인건비를 주면 세금을 떼야 하나요?
그 사람이 한국에서 일했다면 지급액의 20%와 지방소득세를 떼요. 해외에서만 일했다면 한국에서 뗄 세금은 없어요.
비거주자 용역비는 몇 %를 떼요?
국내에서 제공한 인적용역이면 지급액의 20%를 소득세로 떼고, 그 10%를 지방소득세로 더 떼요. 조세조약에 따라 줄 수 있어요.
해외에 사는 한국 사람도 비거주자인가요?
국적이 아니라 주소와 머문 기간으로 봐요. 한국에 주소가 없고 머문 날이 적으면 비거주자예요.
원천징수 안 하면 비용 처리가 안 되나요?
해외에서만 일한 비거주자에게 준 돈은 떼지 않아도 되고, 계약서와 송금 기록이 있으면 비용 근거가 돼요.
어떤 서류를 남겨야 하나요?
용역 계약서, 받는 사람의 여권 사본 같은 신분 서류, 인보이스와 해외 송금 명세서를 남겨요.
해외 인건비, 같이 정리해요
받는 사람이 어디 살고 어디서 일했는지에 따라 떼는 세금이 달라져요. 세무가이드가 계약서를 보고 같이 정해 드려요.