무기장 가산세, 이렇게 봐요
장부 의무부터 확인해요
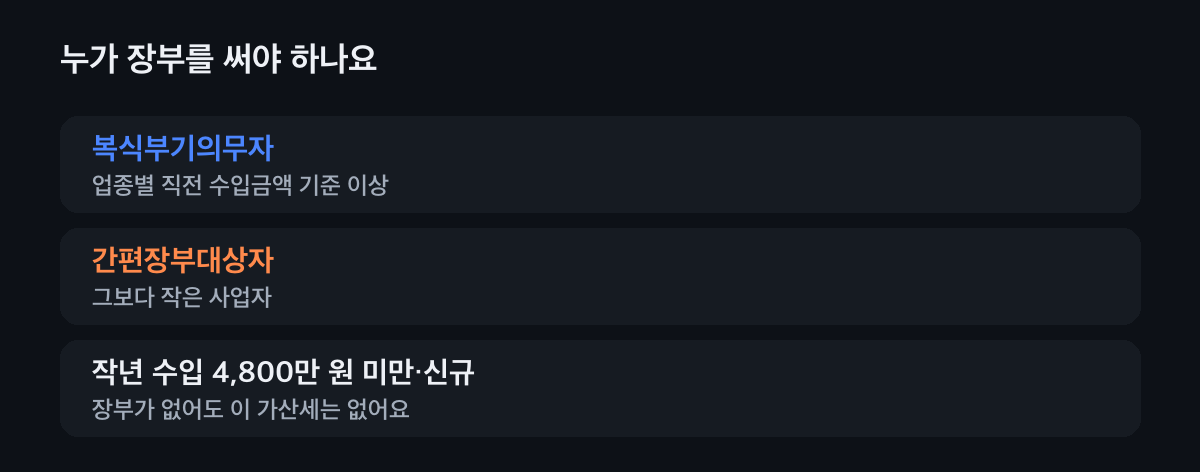
업종별 직전 수입금액이 기준 이상이면 복식부기의무자, 그보다 작으면 간편장부대상자예요. 둘 다 장부를 써야 하고, 쓰지 않으면 소규모사업자가 아닌 한 무기장 가산세가 붙어요. 아래 판단 도구에 업종과 작년 수입을 넣으면 내 의무가 나와요.
기준 금액은 업종마다 달라요. 가산세를 계산해 봐요
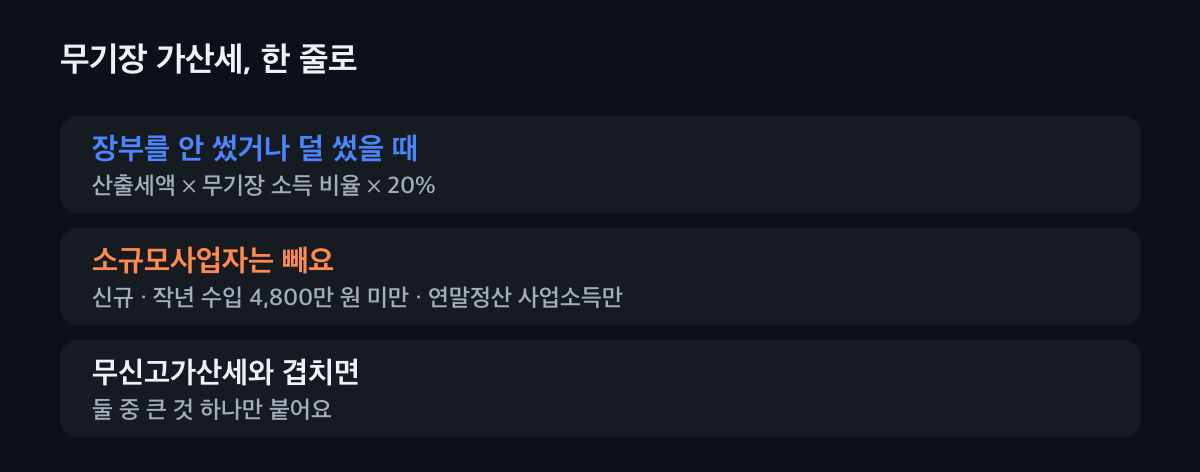
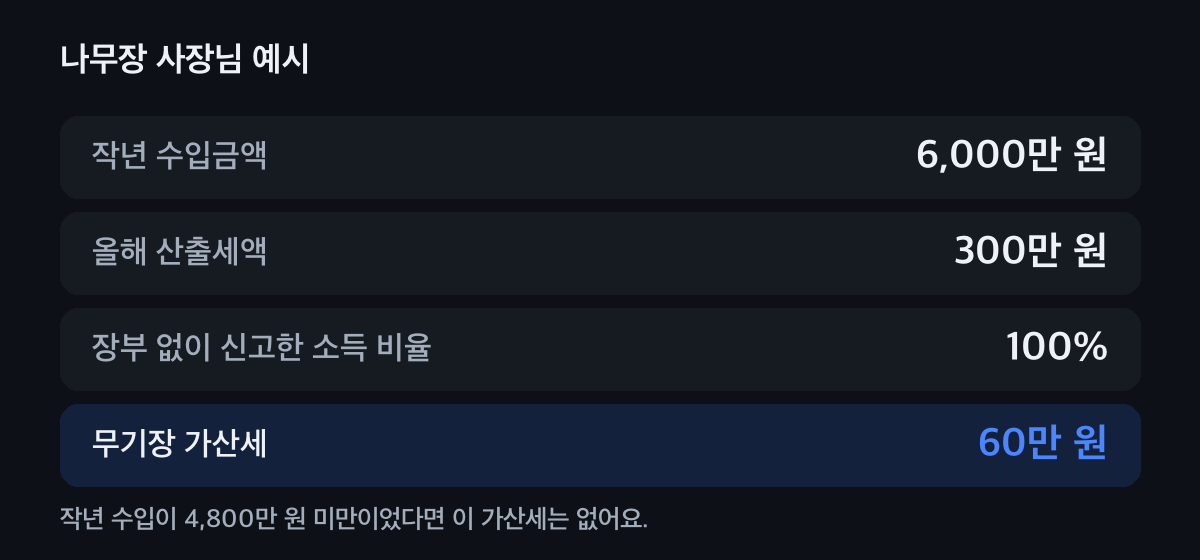
가산세는 종합소득산출세액 × (장부 없는 소득금액 ÷ 종합소득금액) × 20%예요. 나무장 사장님이 작년 수입 6,000만 원으로 소규모사업자가 아니고, 장부 없이 신고해 산출세액이 300만 원이면 가산세는 60만 원이에요.
장부 없는 소득 비율이 1을 넘으면 1로 봐요. 무신고가산세와 겹치면 큰 것만
복식부기의무자는 신고하지 않으면 무신고가산세가 납부세액의 20%와 수입금액의 1만분의 7 중 큰 금액이에요. 무신고가산세와 무기장 가산세가 함께 걸리면 둘 중 큰 가산세 하나만 붙어요.
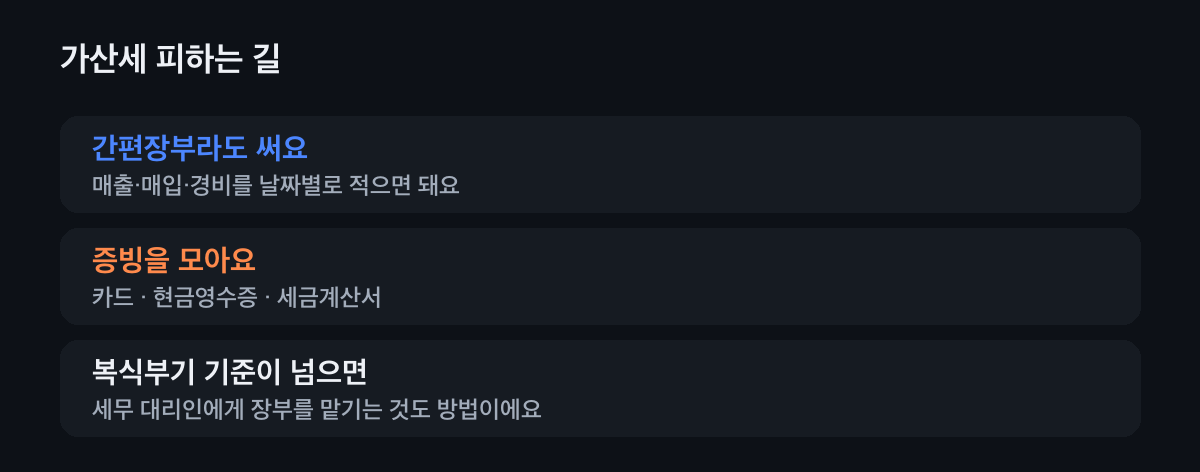
장부를 쓰면 적자도 이월할 수 있어요.
내 장부 의무, 바로 판단해 보기
업종 묶음과 작년 수입금액을 넣으면 장부 의무와 무기장 가산세가 붙는지 보여 드려요.
내 업종 묶음
사업은 언제 시작했나요?
단순경비율 대상, 간편장부대상자예요.
- 장부 의무
- 간편장부대상자
- 장부 없이 신고하면
- 단순경비율
- 무기장 가산세
- 없음 (소규모사업자)
장부(간편장부·복식부기), 단순경비율, 기준경비율 중 세금이 적은 쪽을 골라 신고할 수 있어요.
서비스·임대·교육 묶음 기준: 단순경비율 2,400만 원, 간편장부 7,500만 원 미만. 업종이 둘 이상이면 환산해서 봐요.
가산세, 붙을까요?
내 상황을 고르면 가산세가 붙는지 보여 드려요.
나는
올해 새로 시작했어요
신규 사업자는 소규모사업자라 무기장 가산세가 없어요. 그래도 첫해부터 장부를 쓰면 적자를 이월할 수 있어요.
작년 수입 4,800만 원 미만
소규모사업자라 무기장 가산세가 없어요. 경비율로 신고할 수 있는지는 경비율 글에서 봐요.
작년 수입 4,800만 원 이상, 장부 없음
무기장 가산세가 붙어요. 산출세액 × 장부 없는 소득 비율 × 20%예요. 올해부터라도 간편장부를 써요.
복식부기의무자인데 추계로 신고
무기장 가산세와 무신고가산세(납부세액 20%와 수입금액 1만분의 7 중 큰 금액)를 비교해 큰 것 하나가 붙어요.
연말정산하는 사업소득만 있어요
보험모집인처럼 연말정산하는 사업소득만 있으면 소규모사업자로 봐서 이 가산세가 없어요.
알아 둘 것
장부 소득이 모자라도 붙어요
장부를 썼더라도 장부 소득이 실제보다 적으면 모자란 소득 몫에 같은 계산으로 가산세가 붙어요.
낼 세금이 없으면
가산세는 종합소득산출세액을 바탕으로 계산해서, 산출세액이 없으면 이 가산세도 0원이에요.
장부의 다른 쓸모
장부로 신고해야 적자를 15년 동안 이월할 수 있고, 복식부기로 신고하면 기장세액공제도 받을 수 있어요.
자주 묻는 것
무기장 가산세는 얼마예요?
종합소득산출세액에 장부 없는 소득금액이 종합소득금액에서 차지하는 비율을 곱하고, 다시 20%를 곱한 금액이에요.
누가 무기장 가산세를 안 내요?
올해 새로 사업을 시작한 사업자, 작년 사업 수입금액이 4,800만 원 미만인 사업자, 연말정산하는 사업소득만 있는 사업자예요.
무신고가산세와 같이 내나요?
둘 다 걸리면 가산세액이 큰 것 하나만 붙어요. 금액이 같으면 무신고가산세만 붙어요.
간편장부도 장부로 인정돼요?
네. 복식부기의무자가 아니라면 간편장부도 장부예요. 증빙을 함께 보관해요.
장부를 쓰면 다른 좋은 점도 있나요?
실제 쓴 비용을 인정받기 쉽고, 적자가 나면 결손금을 15년 동안 이월해 앞으로의 세금을 줄일 수 있어요.
장부, 같이 정리해요
작년 수입으로 내가 장부를 써야 하는지, 지금부터 무엇을 모아야 하는지 세무가이드가 같이 봐 드려요.