먼저 두 가지를 봐요
- 고지서 금액과 비교해요
- 고지된 중간예납은 작년 세액의 절반이에요. 상반기 실적으로 다시 계산한 세액이 작년 세액의 30% 아래일 때만 추계액으로 바꿀 수 있어요.
- 상반기 장부가 있어야 해요
- 1~6월 수입과 필요경비를 정리해야 소득금액이 나와요. 장부가 없으면 숫자를 맞추기 어려워서 세무대리인과 같이 보는 게 안전해요.
추계액 신고, 이렇게 해요
추계액을 계산해요
상반기 종합소득금액을 두 배로 늘린 뒤 이월결손금과 종합소득공제를 빼면 과세표준이에요. 여기에 기본세율을 곱한 산출세액의 절반에서, 상반기에 이미 낸 원천징수세액과 감면·세액공제를 빼면 추계액이에요.
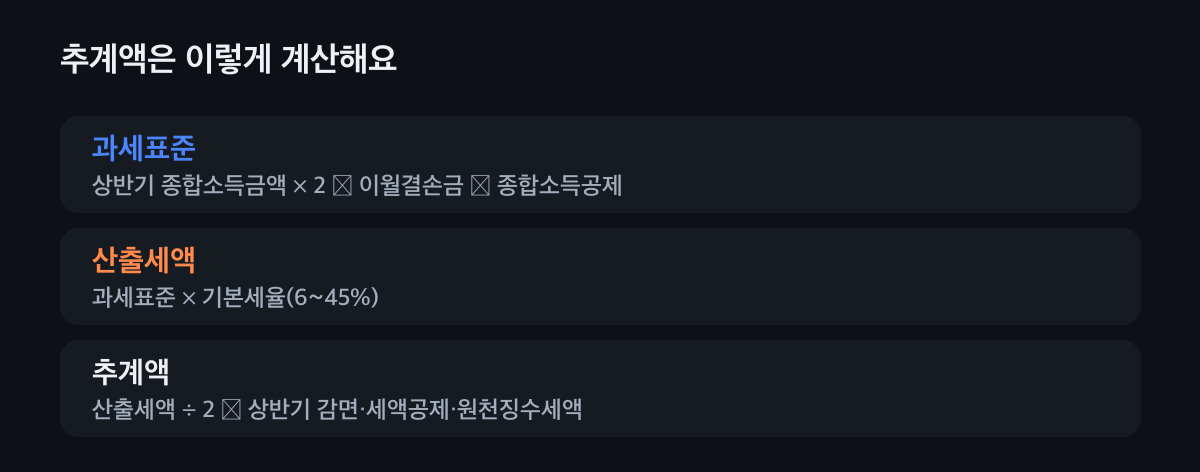
소득세법 제65조 제8항 계산식이에요. 작년 세액의 30%와 비교해요
추계액이 작년 종합소득세(중간예납기준액)의 30%보다 적어야 신고할 수 있어요. 예를 들어 나미리 사장님은 작년 세액이 600만 원이라 300만 원이 고지됐는데, 상반기 소득금액 1,000만 원으로 계산하니 추계액이 약 75만 원이에요. 기준 180만 원보다 적어서 신고할 수 있어요.
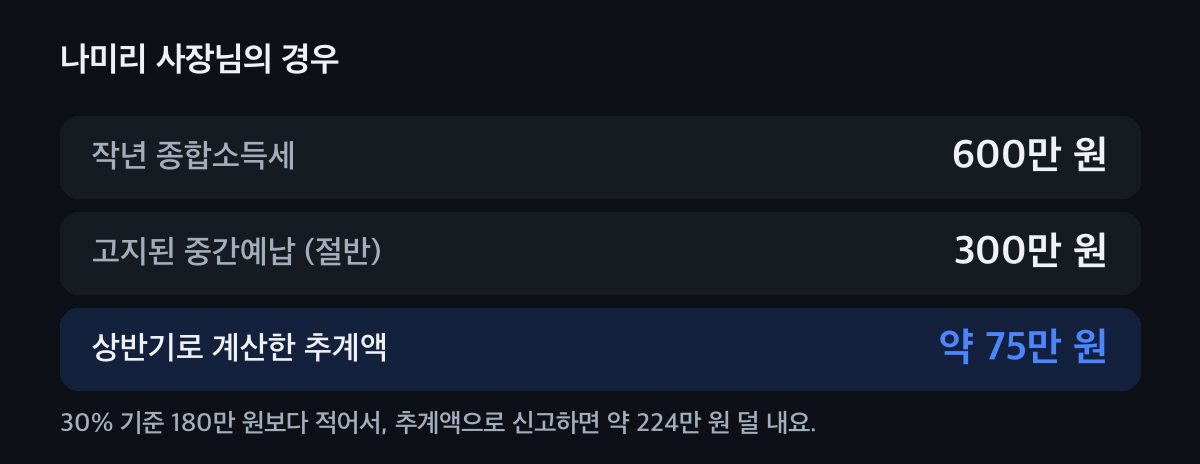
아래 계산기에 내 숫자를 넣어 봐요. 11월 30일까지 신고하고 내요
11월 1일부터 30일 사이에 중간예납추계액신고서를 세무서에 내고, 신고한 추계액을 같은 날까지 내요. 홈택스 신고 메뉴나 세무서 방문으로 할 수 있어요. 신고하면 고지된 중간예납은 없었던 것으로 봐요.
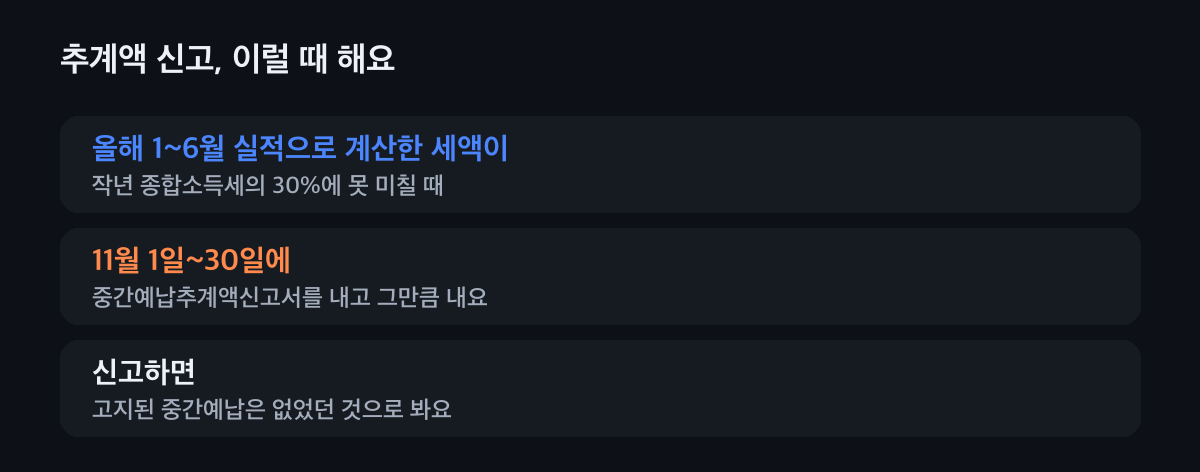
기한이 지나면 고지된 금액 기준으로 가산세가 붙어요. 내년 5월에 한 해 몫을 맞춰요
덜 낸 만큼은 내년 5월 확정신고 때 한 해 소득으로 다시 계산해요. 하반기에 매출이 회복됐다면 그때 남은 세금을 내요. 신고 내용에 잘못이 있으면 세무서가 같은 계산식으로 다시 정할 수 있어요.
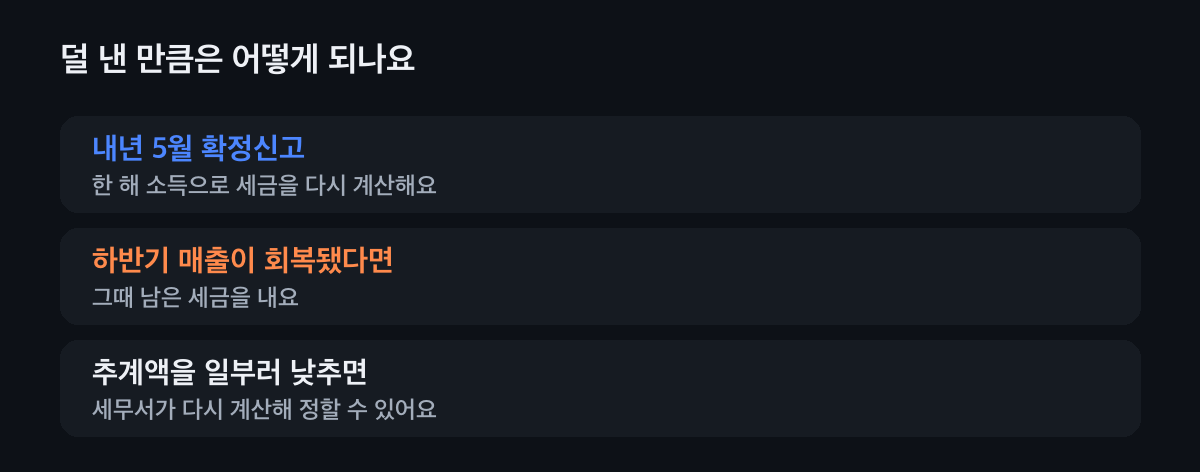
줄인 세금이 없어지는 건 아니에요.
추계액으로 줄일 수 있을까? 계산해 보기
상반기 소득금액과 작년 세액을 넣으면 추계액과 30% 기준을 나란히 보여 드려요.
사업소득이라면 상반기 수입에서 필요경비를 뺀 금액이에요.
고지서에 적힌 중간예납세액의 두 배쯤이에요.
본인 150만 원에 부양가족 공제 등을 더해요.
3.3%로 떼인 세금(지방소득세 빼고)이 있으면 여기에 넣어요.
숫자를 넣으면 바로 비교해 드려요.
- 과세표준 (상반기×2 − 공제)
- 0원
- 산출세액 (기본세율)
- 0원
- 중간예납 추계액
- 0원
- 고지되는 중간예납 (기준액의 절반)
- 0원
- 신고할 수 있는 기준 (기준액의 30%)
- 0원
어림 계산이에요. 실제 신고는 상반기 장부와 공제를 맞춰 보고 해요.
덜 낸 만큼과 주의할 것
확정신고에서 다시 계산
중간예납은 미리 내는 몫이라, 내년 5월에 한 해 세금을 계산하고 이번에 낸 금액을 빼요. 적게 냈다면 그만큼 5월에 더 내요.
30% 이상이면 고지 금액
추계액이 작년 세액의 30% 이상이면 추계액 신고를 할 수 없어요. 고지된 금액을 11월 30일까지 내요.
작년 세액이 없는 복식부기의무자
고지서가 없어도 상반기 사업소득이 있으면 같은 계산식으로 11월 30일까지 신고하고 내야 해요.
자주 묻는 것
중간예납 추계액 신고는 누가 할 수 있나요?
올해 1~6월 실적으로 계산한 세액이 작년 종합소득세의 30%에 못 미치는 분이에요. 11월 1일부터 30일까지 신고해요.
추계액 신고를 하면 고지된 금액은 어떻게 되나요?
신고하면 고지된 중간예납은 없었던 것으로 보고, 신고한 추계액만 내요.
추계액은 어떻게 계산해요?
상반기 종합소득금액을 두 배로 해서 이월결손금과 종합소득공제를 빼고 기본세율을 곱한 뒤, 그 절반에서 상반기에 낸 원천징수세액 등을 빼요.
덜 낸 세금은 나중에 내야 하나요?
내년 5월 확정신고 때 한 해 소득으로 다시 계산해서, 이번에 낸 금액을 빼고 남은 만큼 내요.
11월 30일이 지나도 추계액으로 신고할 수 있나요?
추계액 신고 기간은 11월 1일부터 30일까지예요. 기간이 지나면 고지된 금액을 기준으로 내야 해요.
추계액, 같이 계산해 봐요
상반기 장부로 추계액을 맞춰 보고 신고할지 함께 정해 드려요.