먼저 두 가지를 봐요
- 얼마나 급한지
- 안내문에 적힌 기한까지 답하면 돼요. 종합소득세 신고기한(다음 해 5월 31일)은 이미 지났을 수 있지만, 기한후신고로 지금이라도 바로잡을 수 있어요.
- 오늘 할 일 하나
- 안내문에 적힌 해에 우리 부부가 가진 집을 모두 적고, 집마다 월세와 보증금을 옆에 적어 보세요.
주택임대소득, 이렇게 정리해요
안내문에서 연도와 집 주소를 봐요
안내문에는 어느 해의 임대수입인지, 어느 집인지, 세무서가 본 금액, 제출 기한, 담당자가 적혀 있어요. 세무서가 본 금액이 실제 받은 돈과 다르면 계약서와 입금 내역으로 바로잡아요.
부부 합산 주택 수를 세요
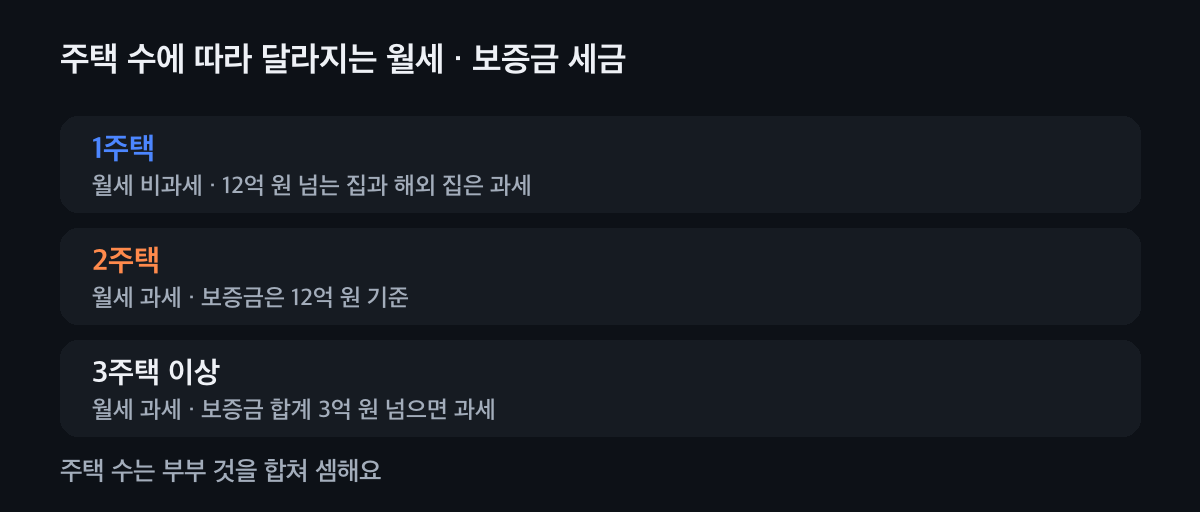
주택 수는 나와 배우자 것을 합쳐요. 공동명의 집은 지분이 가장 큰 사람의 집으로 세고, 지분이 같으면 둘이 정한 한 사람의 집으로 셈해요. 다만 지분이 작아도 그 집 임대수입이 연 600만 원 이상이거나, 기준시가 12억 원 넘는 집의 지분을 30% 넘게 가졌다면 그 사람의 주택 수에도 넣어요. 다가구주택은 한 채로 보되 구분등기했다면 호수마다 한 채예요.
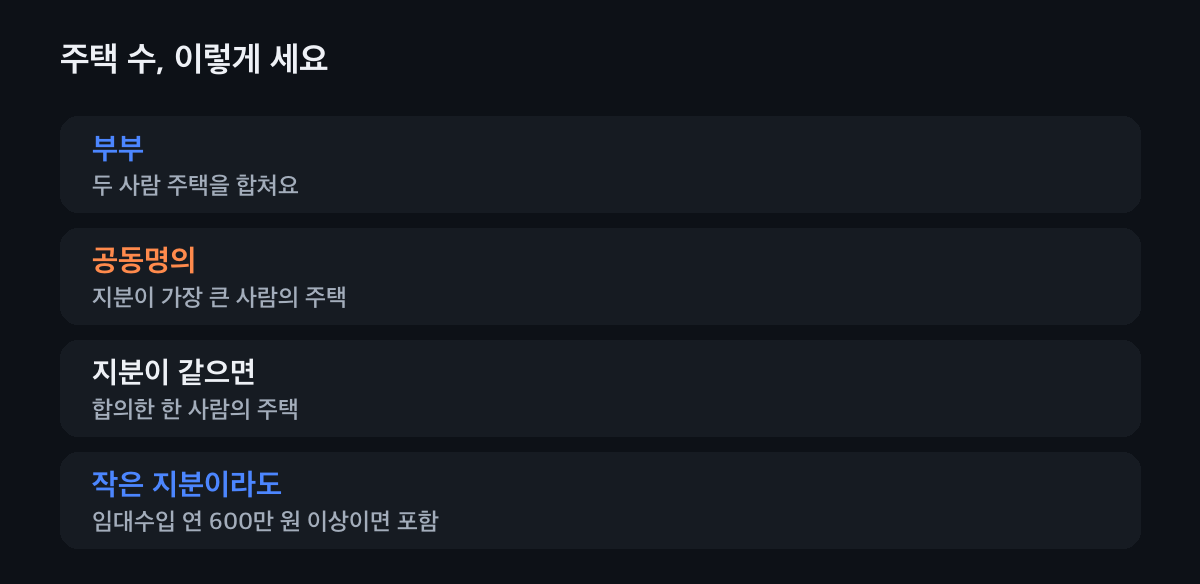
부부가 한 채씩이면 두 채예요. 월세와 보증금이 대상인지 나눠요
1주택의 월세는 비과세예요. 다만 기준시가 12억 원을 넘는 집이나 해외에 있는 집은 한 채여도 월세에 세금이 있어요. 2주택부터 월세는 모두 신고 대상이에요. 전세보증금은 3주택 이상이면서 보증금 합계가 3억 원을 넘을 때 간주임대료(보증금을 은행에 넣었다면 받았을 이자를 수입으로 보는 것)로 셈해요. 2주택이라도 기준시가 12억 원 넘는 집 두 채의 보증금 합계가 12억 원을 넘으면 간주임대료를 셈해요.
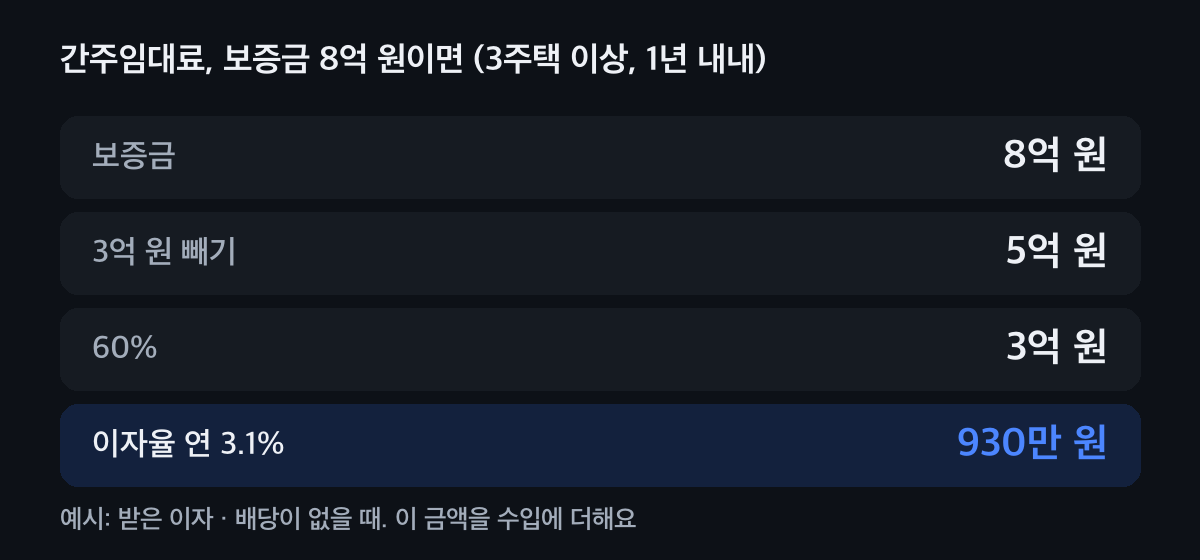
보증금 합계에서 3억 원을 빼고 60%에 이자율 3.1%를 곱해요. 분리과세와 종합과세 중 골라 신고해요
한 해 임대수입이 2,000만 원 이하라면 다른 소득과 합치지 않고 14%로 따로 셈하는 분리과세를 고를 수 있어요. 필요경비는 수입의 50%로 보고, 다른 종합소득이 2,000만 원 이하면 200만 원을 더 빼요. 월세가 연 1,200만 원이면 남는 금액은 400만 원, 세금은 56만 원이에요. 등록 임대주택이면 필요경비 60%와 400만 원을 빼 줘요.
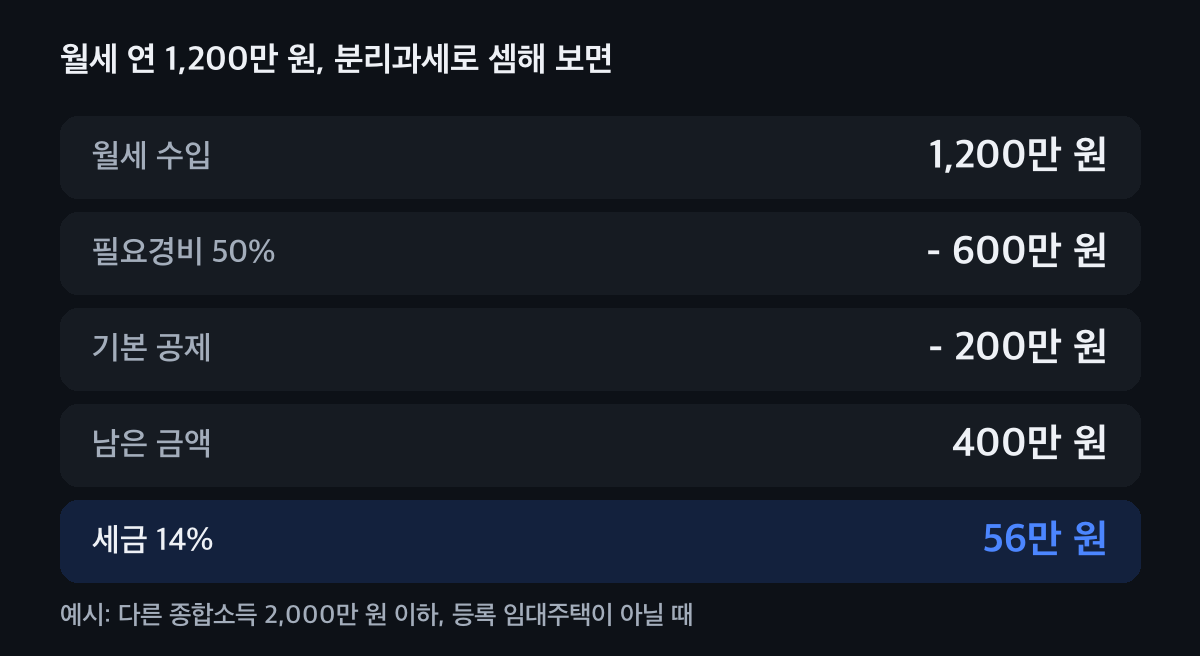
분리과세도 다음 해 5월에 신고해요. 사업자등록도 함께 해요
주택임대도 사업이라 세무서에 사업자등록을 해요. 시작한 날부터 20일 안에 하지 않았다면 등록 전까지의 주택임대수입에 0.2%의 가산세가 붙어요. 월세 1,200만 원이면 2만 4,000원이에요. 박기한 님도 기한후신고와 사업자등록을 같은 날 끝냈어요.
안내문 기한까지 며칠 남았나
안내문에 적힌 기한을 넣으면 남은 날을 알려 드려요.
안내문에 적힌 날짜를 넣어 주세요.
토요일·일요일이면 다음 평일로 계산해요. 공휴일·노동절은 따로 확인해 주세요. 안내문에 적힌 날짜가 가장 정확해요.
우리 집은 어디에 해당할까요?
안내문에 적힌 해의 부부 합산 주택 수를 떠올리고 골라 보세요.
우리 부부는…
1주택, 월세 · 국내·12억 원 이하
월세는 비과세예요. 기준시가(공시가격)가 12억 원 이하이고 국내 집이라는 자료를 붙여 답하면 돼요.
1주택, 12억 원 넘거나 해외 · 월세
한 채여도 월세는 신고 대상이에요. 받은 월세를 모아 기한후신고하고 사업자등록도 함께 해요.
1주택, 전세만 · 보증금
1주택의 보증금은 간주임대료를 셈하지 않아요. 계약서를 붙여 답하면 돼요.
2주택, 월세 · 한 채라도 월세
월세는 신고 대상이에요. 수입이 2,000만 원 이하면 분리과세(14%)와 종합과세 중 세금이 적은 쪽을 골라요.
2주택, 전세만 · 보증금
기준시가 12억 원 넘는 집 두 채의 보증금 합계가 12억 원을 넘을 때만 간주임대료를 셈해요. 그 밖에는 보증금만 받은 2주택은 셈하지 않아요.
3주택 이상 · 월세·보증금
월세는 신고 대상이고, 보증금 합계가 3억 원을 넘으면 간주임대료도 더해요. 전용 40㎡ 이하이면서 기준시가 2억 원 이하인 작은 집은 2026년 12월 31일까지 이 주택 수에서 빼요.
이럴 땐 이렇게
기한을 이미 넘겼을 때
기한후신고로 바로잡아요. 신고기한에서 1개월 안이면 무신고가산세의 50%, 3개월 안이면 30%, 6개월 안이면 20%를 줄여 줘요. 여러 해가 쌓였다면 오래된 해부터 하나씩 정리해요.
작은 집이 섞여 있을 때
전용 40㎡ 이하이면서 기준시가 2억 원 이하인 집은 2026년 12월 31일까지 간주임대료를 셈하는 주택 수에서 빠져요. 다만 그 집에서 받은 월세는 수입에 넣어요.
상가와 주택이 한 건물일 때
주택 면적이 상가보다 크면 건물 전체를 주택으로 봐요. 주택 면적이 같거나 작으면 주택 부분만 주택으로 봐요.
사칭 문자가 의심될 때
의심되면 링크를 누르지 말고 국세상담센터 126에 전화하거나 홈택스·손택스에 직접 들어가 확인해요.
다른 안내문도 받았다면
건강보험료가 걱정된다면 소득월액 보험료 글을, 다른 안내문의 뜻과 급한 정도는 국세청 안내문 사전을 보세요.
자주 묻는 것
1주택자의 월세 수입은 무조건 비과세인가요?
아니에요. 기준시가 12억 원을 넘는 집이나 해외에 있는 집이라면 한 채여도 월세에 세금이 있어요. 기준시가는 그해 말일이나 판 날을 기준으로 봐요.
주택 수는 어떻게 세나요?
나와 배우자의 주택을 합쳐요. 공동명의 집은 지분이 가장 큰 사람의 집으로 세지만, 작은 지분이라도 임대수입이 연 600만 원 이상이거나 기준시가 12억 원 넘는 집의 지분을 30% 넘게 가졌다면 그 사람의 주택 수에도 넣어요.
간주임대료는 어떻게 계산하나요?
보증금 합계에서 3억 원을 빼고 60%를 곱한 금액의 적수에 이자율 연 3.1%와 365분의 1을 곱해요. 그 보증금으로 받은 이자·배당은 빼 줘요. 보증금을 받은 집이 여럿이면 보증금 적수가 가장 큰 집부터 3억 원을 빼요.
2주택이면 전세보증금도 세금을 내나요?
기준시가 12억 원 넘는 집 두 채를 가지고 그 보증금 합계가 12억 원을 넘으면 간주임대료를 셈해요. 그렇지 않으면 2주택의 보증금은 셈하지 않아요.
임대수입이 2,000만 원 이하면 신고하지 않아도 되나요?
신고는 해야 해요. 2018년까지는 2,000만 원 이하가 비과세였지만 2019년 수입부터는 과세돼요. 대신 14% 분리과세를 고를 수 있어 세금 부담은 크지 않아요.
상가주택은 주택으로 보나요?
주택 면적이 상가 면적보다 크면 건물 전체를 주택으로 봐요. 주택 면적이 같거나 작으면 주택 부분만 주택으로 봐요.
주택임대소득 안내문, 같이 세어 봐요
안내문 사진 한 장이면 돼요. 부부 합산 주택 수와 월세·보증금을 함께 나누고, 신고할 금액이 있는지 알려 드려요.