먼저 두 가지를 봐요
- 세금이 없는 경우도 있어요
- 집을 한 채만 가지고 월세를 받는다면, 기준시가 12억 원 이하인 국내 주택은 주택임대소득에 세금이 없어요. 주택 수를 세는 방법은 따로 있으니 확인해 봐요.
- 가산세는 생각보다 작게 시작해요
- 나늦게 씨가 주택 월세로 1년에 960만 원을 받고 등록을 안 했다면 미등록 가산세는 1만 9,200원이에요. 미룰수록 무신고·납부지연 가산세가 더해지니 지금 바로잡는 게 가장 싸요.
지금 바로잡는 순서
주택인지 상가인지 봐요
주택 임대는 부가세가 면세라 세무서에 면세사업자로 등록하고 5월에 종합소득세를 신고해요. 상가·사무실 임대는 부가세가 붙어 1월·7월 부가세 신고도 해요. 집 한 채만 월세를 주고 기준시가 12억 원 이하라면 세금이 없는지부터 봐요.
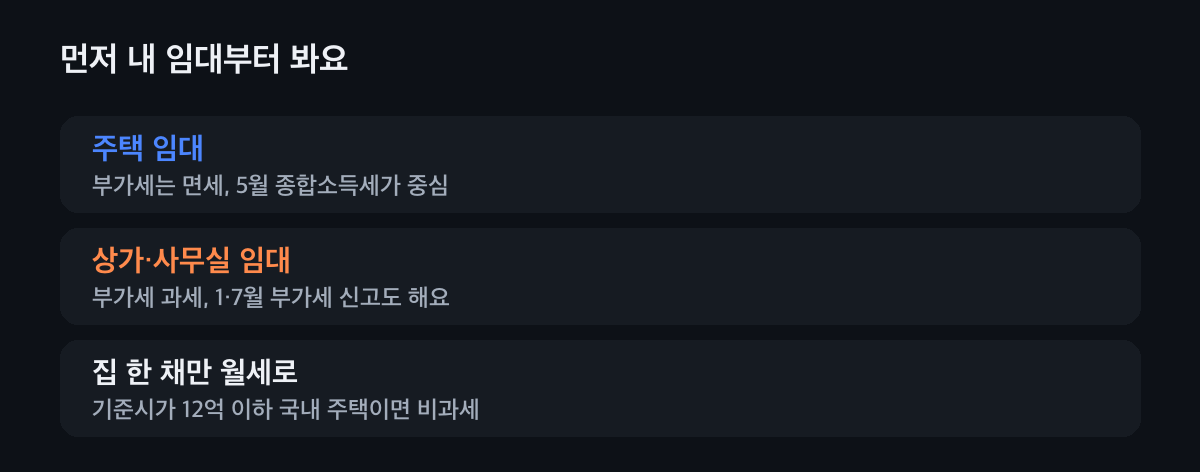
주택과 상가는 신고가 달라요. 지금 사업자등록을 해요
홈택스나 세무서에서 임대차계약서를 내고 등록해요. 미등록 가산세는 사업을 시작한 날부터 등록 신청 전날까지 계산하니, 등록한 날부터는 더 붙지 않아요. 상가는 그 기간 공급가액의 1%, 주택은 임대수입의 0.2%예요.
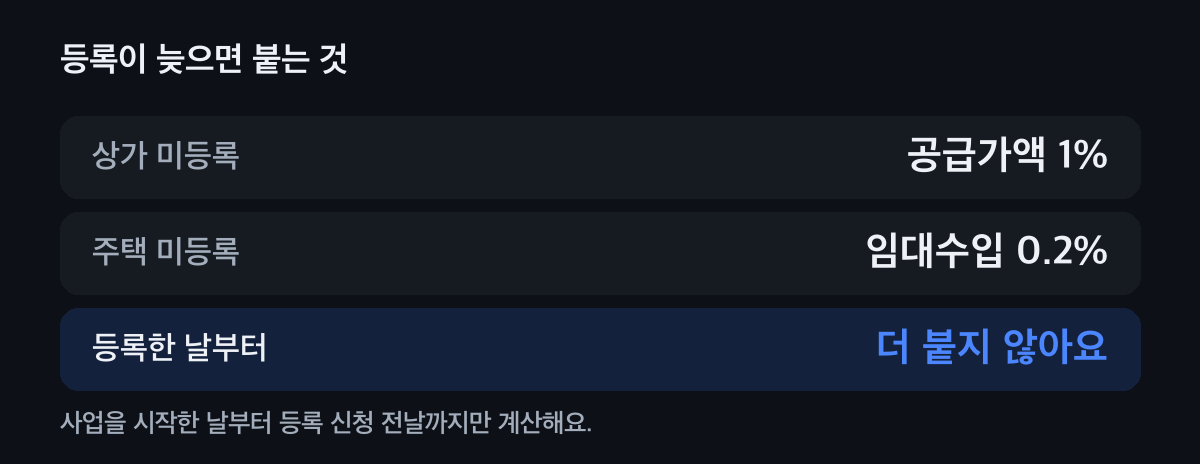
예: 상가 월세 100만 원을 2년 받았다면 2,400만 원의 1%인 24만 원이에요. 못 한 신고는 기한후신고로 해요
신고하지 못한 해의 종합소득세(상가는 부가세도)를 기한후신고로 내요. 신고 안 한 세금의 20%가 무신고 가산세(숨기려 했다면 40%)이고, 늦게 낸 날수만큼 납부지연 가산세가 붙어요. 기한후신고를 빨리 할수록 무신고 가산세를 깎아 줘요.
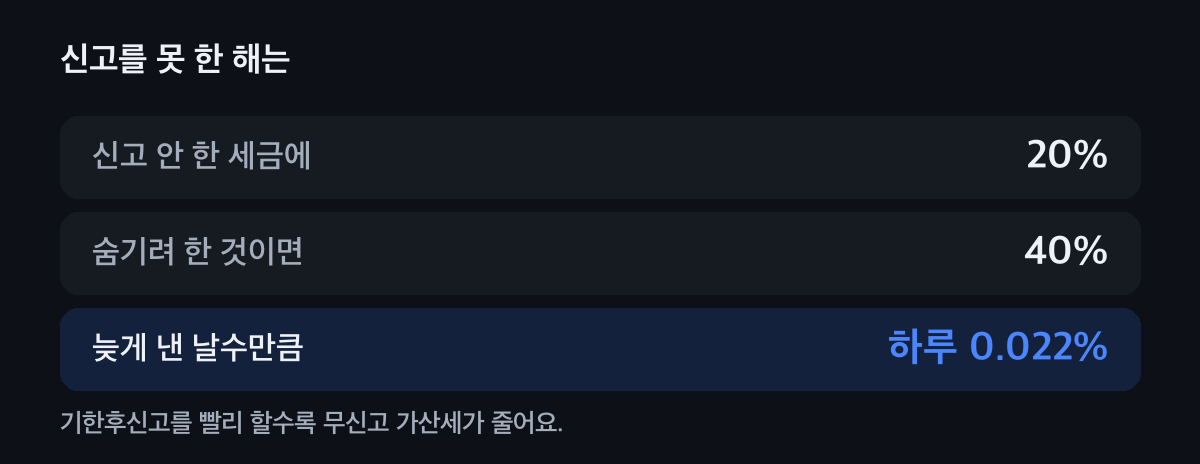
세무서 안내를 기다리기 전에 스스로 하는 게 유리해요. 앞으로는 해마다 이렇게 해요
주택은 5월에 종합소득세를 신고해요. 총수입이 2천만 원 이하면 14% 분리과세와 다른 소득에 합치는 것 중 고를 수 있어요. 상가는 1월·7월 부가세와 5월 종합소득세를 신고해요. 계약서와 받은 월세를 한곳에 모아 두면 신고가 쉬워요.
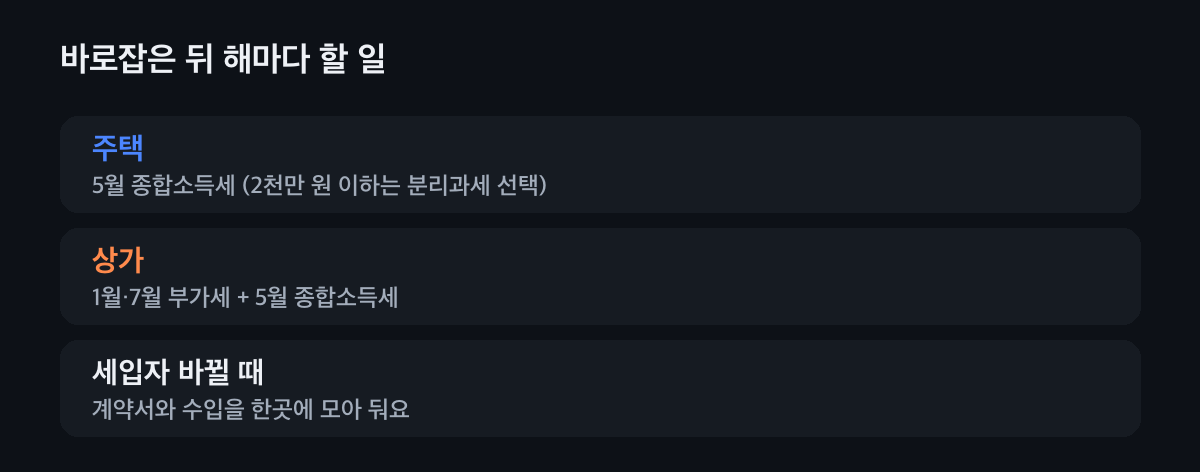
필요경비는 주택임대 필요경비 글에서 봐요.
내 경우를 골라 보세요
누르면 지금 할 일만 보여 드려요.
나는
집 한 채만 월세로 줘요
기준시가 12억 원 이하 국내 주택이면 주택임대소득에 세금이 없어요. 주택 수를 세는 방법이 따로 있으니 배우자 명의 집이 있는지도 함께 봐요.
집 여러 채를 월세로 줘요
면세사업자로 등록하고 5월에 종합소득세를 신고해요. 총수입 2천만 원 이하면 14% 분리과세를 고를 수 있어요. 미등록 기간 임대수입의 0.2%가 가산세예요.
상가·사무실을 빌려줘요
일반 또는 간이 사업자로 등록하고 부가세와 종합소득세를 신고해요. 미등록 기간 공급가액의 1%가 가산세예요. 세입자에게 세금계산서를 끊어 줘야 해요.
세무서 안내문을 받았어요
안내문에 적힌 기한과 해를 확인하고, 그 해의 신고를 기한후신고나 수정신고로 바로잡아요. 기한 안에 소명하면 돼요.
바로잡는 준비표
하나씩 누르면 다음에 들어와도 그대로예요.
5가지 중 정한 것을 눌러 두세요.
누른 것은 지금 쓰는 이 폰이나 컴퓨터에만 남아요. 다시 들어와도 그대로예요.
해마다 할 일
주택
5월에 종합소득세를 신고해요. 총수입 2천만 원 이하면 분리과세(14%)와 합산 중 세금이 적은 쪽을 골라요.
상가·사무실
1월·7월에 부가세를, 5월에 종합소득세를 신고해요. 월세를 받을 때마다 세금계산서를 끊어요.
세입자가 바뀔 때
임대료나 임차인이 바뀌면 계약서를 모아 두고, 상가는 바뀐 내용으로 세금계산서를 끊어요.
자주 묻는 것
임대사업자 등록을 늦게 하면 가산세가 얼마예요?
주택은 사업을 시작한 날부터 등록 신청 전날까지 임대수입의 0.2%, 상가는 그 기간 공급가액의 1%예요.
집 한 채만 월세를 줘도 세금을 내나요?
기준시가 12억 원 이하인 국내 주택 한 채라면 주택임대소득에 세금이 없어요. 주택 수를 세는 방법은 따로 확인해요.
지난 몇 년 신고를 안 했는데 어떻게 해요?
지금 사업자등록을 하고, 신고하지 못한 해를 기한후신고로 내요. 빨리 할수록 무신고 가산세를 깎아 줘요.
무신고 가산세는 얼마예요?
신고하지 않은 세금의 20%예요. 숨기려고 한 것이면 40%예요.
주택 임대도 부가세를 내나요?
주택 임대는 부가세가 면세예요. 상가·사무실 임대는 부가세가 붙어요.
바로잡는 순서, 같이 봐요
몇 년 치를 한꺼번에 바로잡아야 하거나 안내문을 받았다면, 세무가이드가 해마다 수입과 비용을 같이 맞춰 드려요.