가업상속공제,우리 회사도 될까요
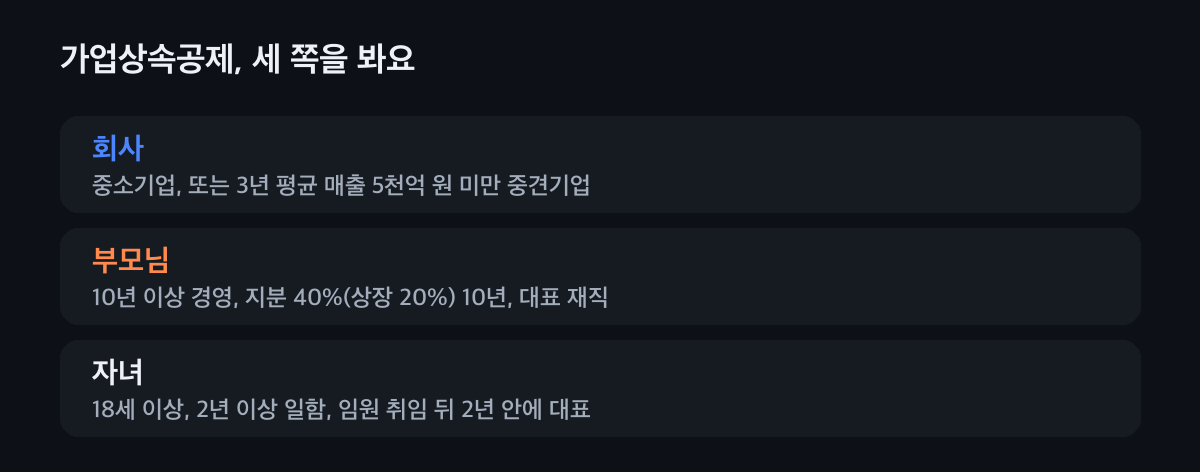
부모님이 10년 이상 경영한 중소기업이나 3년 평균 매출 5천억 원 미만 중견기업을 자녀가 이어받으면, 가업 재산만큼을 경영 기간에 따라 300억·400억·600억 원까지 상속세 계산에서 빼 줘요. 부모님과 가족 지분 40%(상장 20%)를 10년 넘게 가졌는지, 대표로 일한 기간, 자녀가 2년 이상 일하고 대표가 되는지를 함께 봐요.
먼저 두 가지를 봐요
- 회사가 대상인지
- 중소기업이거나 매출 5천억 원 미만 중견기업이어야 하고, 주된 업종이 시행령 별표에 있어야 해요. 부동산 임대업은 대상이 아니에요.
- 준비할 시간
- 자녀가 상속 전에 2년 이상 회사에서 일해야 하는 것처럼, 미리 시작해야 채워지는 요건이 있어요.
이 순서로 따져 봐요
회사가 대상인지 봐요
상속 직전 사업연도 말에 중소기업이거나, 직전 3년 평균 매출이 5천억 원 미만인 중견기업이어야 해요. 주된 업종이 시행령 별표에 있어야 하고, 같은 대분류 안에서 업종을 바꾼 기간은 이어서 봐요. 부동산 임대업은 대상이 아니에요.
세 쪽 중 하나라도 모자라면 다른 길을 봐요. 부모님 요건을 봐요
부모님이 10년 이상 계속 경영했고, 부모님과 가족 지분이 40%(상장사 20%) 이상으로 10년 넘게 이어졌어야 해요. 대표로 일한 기간은 경영 기간의 절반 이상, 돌아가시기 전 10년 중 5년 이상, 10년 이상 대표였다가 자녀가 이어받은 경우 중 하나면 돼요.
자녀 요건을 봐요
자녀는 18세 이상이고, 상속 전에 2년 이상 회사에서 직접 일했어야 해요. 부모님이 65세 전에 돌아가시거나 천재지변·사고 같은 부득이한 일로 돌아가시면 2년 요건은 빼 줘요. 신고기한까지 임원이 되고, 그 뒤 2년 안에 대표가 되어야 해요. 자녀의 배우자가 요건을 갖춰도 돼요.
빼 주는 한도를 봐요
경영 기간 10년 이상이면 300억 원, 20년 이상이면 400억 원, 30년 이상이면 600억 원까지예요. 법인은 주식 값에서 임대 부동산, 영업과 관계없는 예금·주식, 평소보다 2배 넘게 쌓인 현금 같은 사업무관자산 비율만큼은 빼고 공제해요.
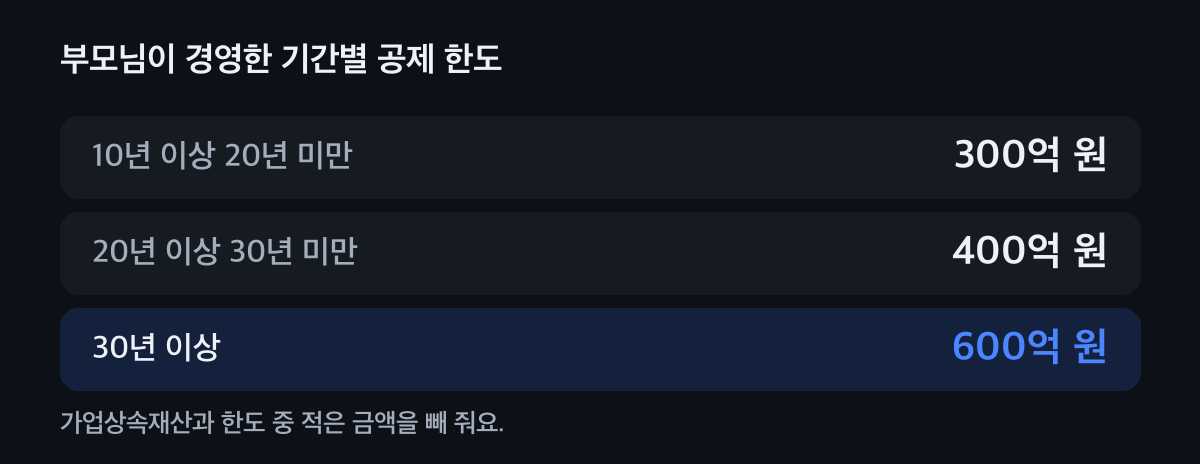
가업상속재산과 한도 중 적은 금액이에요. 얼마나 줄어드는지 봐요
김창업 회장님의 회사 주식이 50억 원(사업무관자산 10%), 다른 재산이 10억 원이고 배우자가 계시면, 공제 없이는 상속세가 약 19억 7,880만 원이에요. 45억 원을 공제받으면 약 8,730만 원으로, 18억 9,150만 원쯤 줄어요.
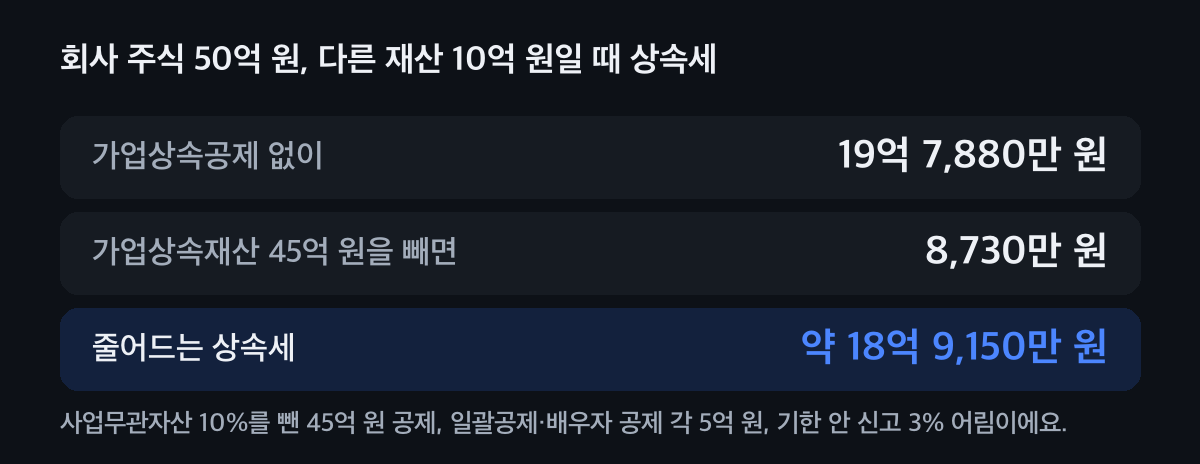
일괄공제·배우자 공제 각 5억 원, 기한 안 신고 3%를 넣은 어림이에요. 받은 뒤 5년을 지켜요
5년 안에 가업용 자산을 40% 이상 처분하거나, 자녀가 가업에서 일하지 않게 되거나, 지분이 줄거나, 정규직 수와 총급여 평균이 모두 상속 전의 90%에 못 미치면 공제받은 금액을 다시 더해 상속세와 이자를 내요.
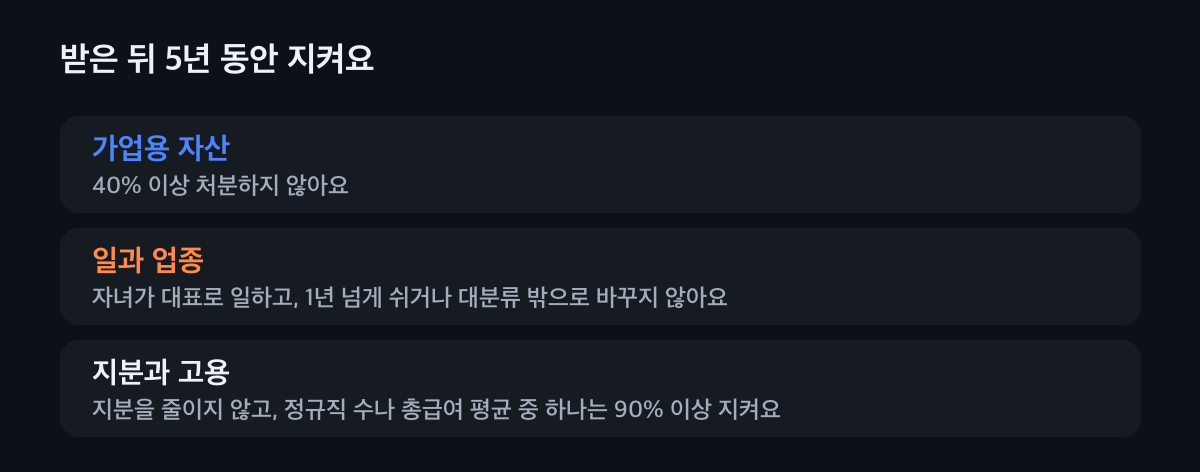
세무서가 해마다 확인해요.
우리 회사, 가업상속공제 미리 진단
회사와 부모님, 자녀 상황을 고르면 막히는 요건과 빼 주는 금액 어림이 바로 나와요.
임대 중인 부동산, 영업과 관계없는 예금·주식, 평소보다 2배 넘게 쌓인 현금 같은 자산이에요.
요건이 맞아 보여요
맞는 것
- 회사 규모가 대상이에요.
- 경영 기간 25년이에요.
- 업종이 대상이에요.
- 지분 요건이 맞아요.
- 대표 재직 요건이 맞아요.
- 물려받을 자녀 요건이 맞아요.
- 공제 한도 (경영 25년)
- 40,000,000,000원
- 가업상속재산 어림
- 4,500,000,000원
- 빼 주는 금액 어림
- 4,500,000,000원
빼 주는 금액에 상속세율(10~50%)을 곱한 만큼 상속세가 줄어요. 받은 뒤 5년은 자산·일·지분·고용을 지켜야 해요. 예시 진단이에요, 실제 적용은 상황에 따라 달라요.
진단 뒤 무엇을 할까요
지금 상황을 고르면 다음에 볼 것을 알려 드려요.
우리는 지금
요건이 맞아요 · 공제 준비
상속세 신고 때 가업상속재산명세서와 증명 서류를 함께 내요. 받은 뒤 5년 동안 지킬 것을 달력에 적어 두면 놓치지 않아요.
5년 지키기가 부담돼요 · 중소기업
중소기업이면 공제 대신 상속세 납부유예를 고를 수 있어요. 담보를 맡기고 주식을 팔거나 다시 물려줄 때까지 상속세를 미루며, 고용은 70% 이상만 지키면 돼요.
세금 낼 현금이 모자라요 · 연부연납
가업상속재산 몫의 상속세는 최대 20년, 또는 10년 뒤부터 10년에 나눠 낼 수 있어요. 남은 세금에는 이자가 붙어요.
부모님이 건강하세요 · 미리 준비
자녀가 지금부터 회사에서 일하면 2년 요건을 채워요. 살아 계실 때 주식을 미리 주는 가업승계 증여세 특례도 있어서, 상속과 증여 중 어느 쪽이 나을지 함께 봐요.
이럴 땐 이렇게
중견기업이면 하나 더
중견기업은 자녀가 받는 가업 밖 재산이 그 자녀가 낼 상속세의 2배를 넘으면 공제를 받지 못해요.
공제받은 자산을 팔 때
가업상속공제를 받은 자산을 나중에 팔면 공제받은 비율만큼은 부모님이 산 값으로 양도차익을 셈해요.
본사가 기회발전특구에 있으면
본사를 기회발전특구로 옮기거나 이미 그곳에 있고 근무 인원 요건을 채우면, 자녀의 대표 취임 요건과 업종 변경 제한을 풀어 줘요.
차명주식이 있다면
남의 이름으로 둔 주식은 지분 요건을 따질 때 문제가 될 수 있어요. 차명주식 정리 상담 사례를 보세요.
자주 묻는 것
가업상속공제 한도는 얼마예요?
부모님이 경영한 기간이 10년 이상 20년 미만이면 300억 원, 20년 이상 30년 미만이면 400억 원, 30년 이상이면 600억 원까지예요. 가업상속재산이 한도보다 적으면 그 금액만큼 빼 줘요.
중견기업도 받을 수 있어요?
상속 직전 3개 사업연도 평균 매출이 5천억 원 미만인 중견기업이면 받을 수 있어요. 다만 자녀가 받는 가업 밖 재산이 그 자녀가 낼 상속세의 2배를 넘으면 받지 못해요.
자녀가 회사에서 일한 적이 없으면요?
상속 전에 2년 이상 직접 일했어야 해요. 부모님이 65세 전에 돌아가시거나 천재지변·사고 같은 부득이한 일로 돌아가신 경우는 빼 주고, 자녀의 배우자가 요건을 갖춰도 돼요.
공제받은 뒤 지킬 기간은 몇 년이에요?
5년이에요. 그동안 가업용 자산을 40% 이상 처분하지 않고, 자녀가 대표로 일하고, 지분을 줄이지 않고, 정규직 수나 총급여 평균 중 하나는 상속 전의 90% 이상을 지켜야 해요.
부동산 임대 법인도 받을 수 있어요?
주된 업종이 부동산 임대업이면 대상 업종이 아니라 받을 수 없어요. 다른 업종 회사라도 회사가 가진 임대 부동산은 사업과 관계없는 자산으로 보아 공제 금액에서 빼요.
가업승계, 몇 년 앞서 같이 봐요
가업상속공제는 상속 몇 년 전부터 채워야 하는 요건이 있어요. 세무가이드가 지금 회사 상황으로 모자란 칸부터 같이 채워요.