봉사료는,준 만큼만 매출에서 빠져요
봉사료는 영수증에 판매 값과 따로 적고 직원에게 실제로 준 사실이 확인되면 부가세 매출(공급가액)에서 빠져요. 음식·숙박이나 개인서비스 업종이어야 하고, 사장님이 봉사료를 자기 수입으로 잡으면 매출에 들어가요.
먼저 두 가지를 봐요
- 봉사료는 직원 몫
- 손님이 낸 봉사료는 일한 디자이너·직원에게 가는 돈이에요. 영수증에 따로 찍히고 실제로 건네야 가게 매출과 나뉘어요.
- 손님이 직접 준 팁과는 달라요
- 손님이 디자이너에게 현금으로 바로 건넨 팁은 가게 결제에 들어오지 않아요. 이 글은 가게 단말기로 함께 결제한 봉사료 이야기예요.
봉사료, 이렇게 나눠요
단말기에서 봉사료를 따로 찍어요
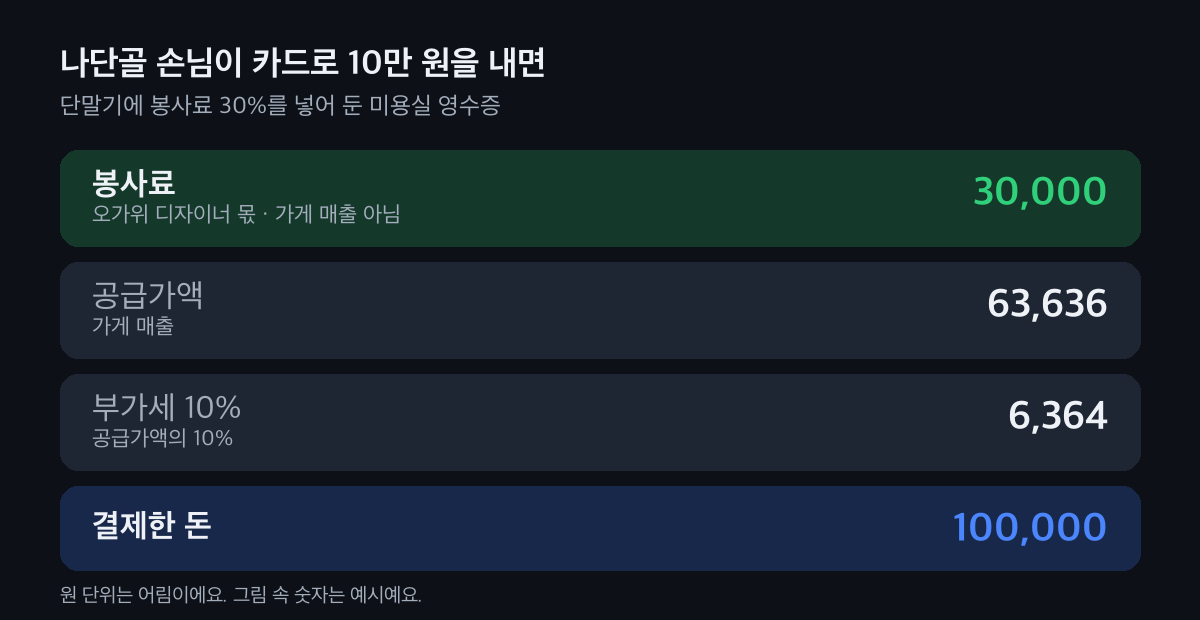
카드 단말기에 봉사료 비율을 넣어 두면 영수증에 봉사료가 따로 찍혀요. 나단골 손님이 10만 원을 내면 봉사료 3만 원, 공급가액 63,636원, 부가세 6,364원으로 나뉘어요.
봉사료 30%를 넣어 둔 단말기 예시예요. 세 조건이 맞으면 매출에서 빠져요
음식·숙박이나 개인서비스 업종이고, 영수증에 판매 값과 봉사료를 구분해 적고, 그 봉사료를 직원에게 준 사실이 확인되면 공급가액(부가세를 매기는 매출)에서 빠져요. 사장님이 봉사료를 자기 수입으로 잡으면 빠지지 않아요.
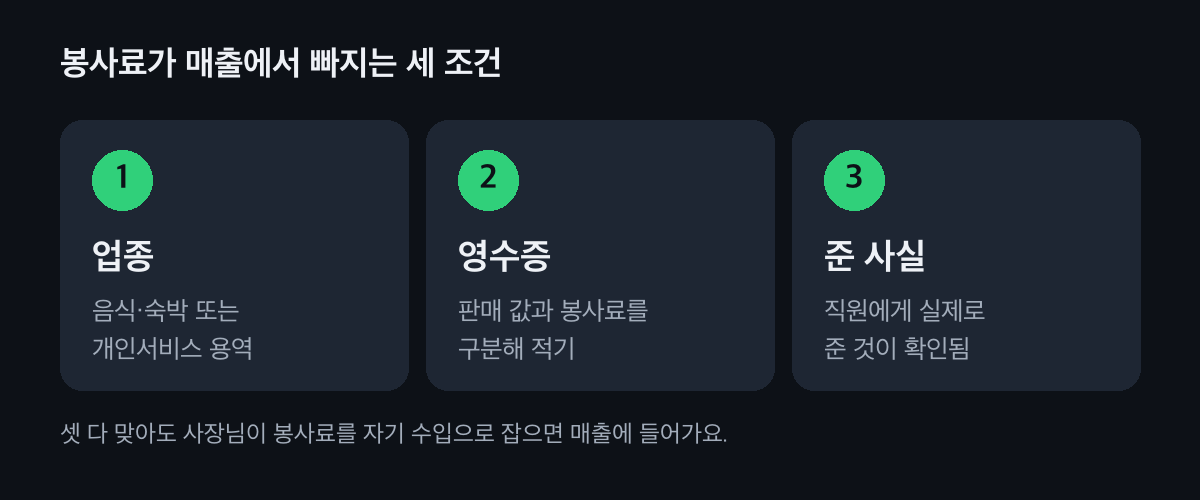
셋이 함께 맞아야 해요. 디자이너 몫만큼 부가세가 가벼워져요
봉사료를 나누지 않으면 10만 원 전부가 매출이라 부가세가 9,091원이에요. 나눠 적고 실제로 주면 6,364원이라, 10만 원마다 2,727원이 줄어요. 간이과세자에서 일반과세자로 바뀐 뒤 부가세가 무겁게 느껴진다면 먼저 볼 곳이에요.
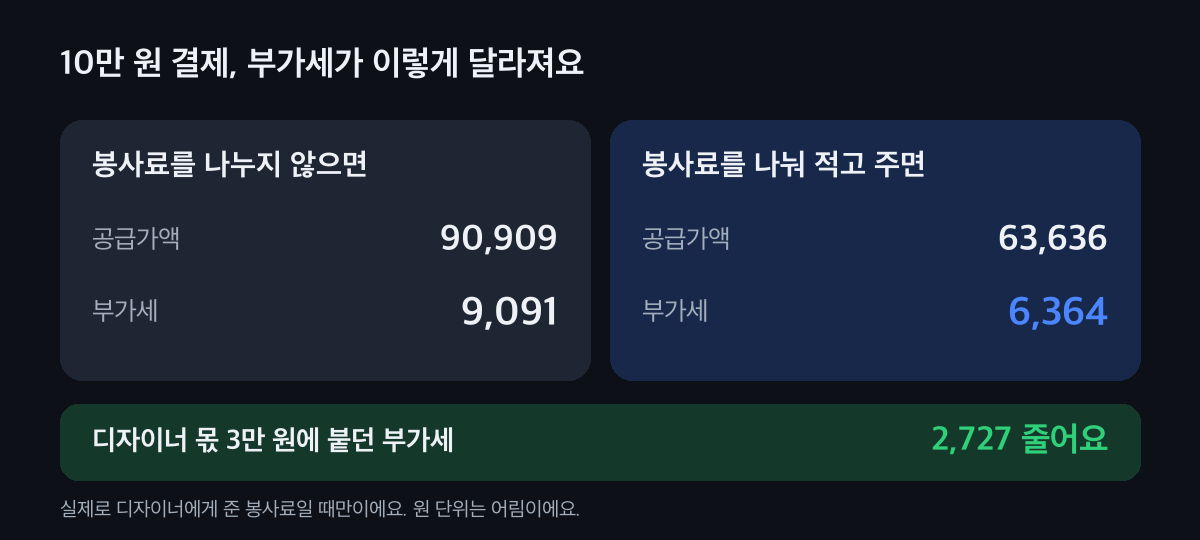
디자이너 몫에 부가세를 얹지 않게 돼요. 실제로 준 만큼만 빼요
봉사료는 손님이 실제로 낸 만큼, 직원에게 실제로 준 만큼만 나눠요. 봉사료로 찍었지만 주지 않은 돈은 다시 매출로 넣어요. 영수증·이체 내역·지급대장을 남겨 두면 준 사실을 보여 줄 수 있어요.
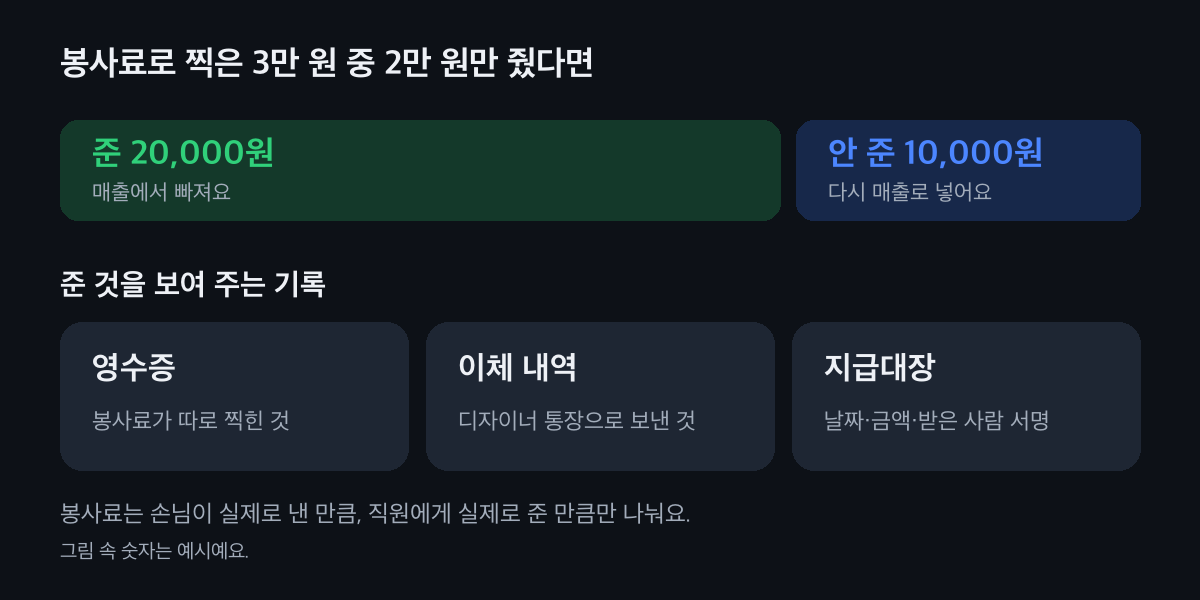
기록이 있으면 마음이 편해요. 20%를 넘으면 원천징수를 확인해요
음식·숙박, 이용원·안마시술소 같은 정해진 업종에서 봉사료가 공급가액의 20%를 넘으면, 줄 때 소득세 5%와 지방소득세(소득세의 10%)를 떼고 다음 달 10일까지 내요. 미용실은 시행령 목록에 이름이 따로 없어서, 업종과 비율부터 따져 봐요.
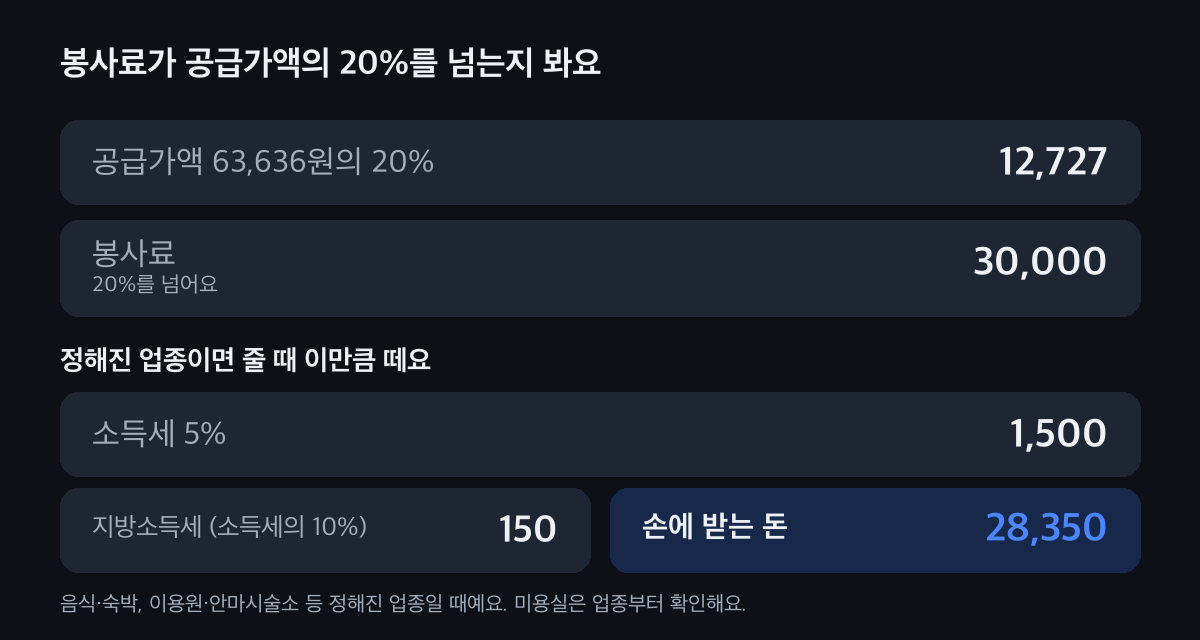
원천징수(줄 때 세금을 미리 떼어 대신 내는 것) 예시예요.
우리 가게 봉사료, 매출에서 빠질까요?
가장 가까운 것을 고르면 그 경우만 보여 드려요.
봉사료를 이렇게 받고 있어요
단말기에 따로 찍고 디자이너에게 줘요 · 구분해 적기 + 실제로 주기
세 조건이 맞으면 봉사료는 공급가액에서 빠져요. 영수증과 함께 이체 내역이나 지급대장으로 준 사실을 남겨 두세요.
예약 앱·플랫폼으로 결제돼요 · 영수증에 봉사료 칸이 없어요
다른 결제 대행이나 플랫폼을 거친 결제는 영수증에 봉사료가 따로 적히지 않는 경우가 많아요. 구분해 적은 것이 없으면 봉사료로 나누기 어려워서, 그 결제는 전체를 매출로 봐요.
봉사료로 찍었지만 가게가 가졌어요 · 실제로 주지 않았어요
직원에게 주지 않은 봉사료는 매출에서 빠지지 않아요. 그 금액은 다시 매출로 넣어 신고해요.
손님이 디자이너에게 현금으로 줘요 · 가게 결제 밖
가게 결제에 들어오지 않은 팁이라 가게 매출로 잡지 않아요. 가게 단말기로 함께 결제한 봉사료만 세 조건을 따져요.
봉사료에서 세금을 떼야 할까요?
봉사료가 공급가액의 몇 %인지부터 봐요.
우리 가게 봉사료는
공급가액의 20% 이하예요 · 봉사료 원천징수 대상 아님
봉사료가 공급가액의 20%를 넘지 않으면 봉사료 원천징수(5%)는 해당하지 않아요. 매출에서 빠지는 세 조건과 지급 기록은 그대로 챙겨요.
20%를 넘고, 음식·숙박·이용원 등이에요 · 5% 원천징수
봉사료를 줄 때 소득세 5%와 지방소득세(소득세의 10%)를 떼고, 다음 달 10일까지 내요. 봉사료 3만 원이면 1,650원을 떼고 28,350원을 줘요.
20%를 넘고, 미용실이에요 · 업종부터 확인
시행령 목록에 미용실이라는 이름은 따로 없어요. 비슷한 장소나 따로 정한 용역에 드는지, 업종과 비율을 회계사·세무사와 함께 확인해요.
이럴 땐 이렇게
봉사료 말고 따로 주는 보수
디자이너에게 매출 몫으로 따로 주는 보수는 봉사료가 아니에요. 사업소득이면 줄 때 3%(지방소득세를 더해 3.3%)를 떼고 따로 신고해요. 사업소득 3.3% 신고 (사업주 입장)도 함께 보세요.
디자이너끼리 나눠 줄 때
봉사료를 디자이너별 매출 비율로 나눠 준다면, 누가 언제 얼마 받았는지 지급대장에 이름·날짜·금액을 남겨요. 통장으로 보내면 이체 내역이 그대로 기록이 돼요.
간이과세자일 때
봉사료 원천징수의 20%를 따질 때, 간이과세자는 공급가액 대신 공급대가(부가세를 포함한 값)를 기준으로 봐요.
봉사료 비율을 높이면 어떨까요
봉사료는 손님이 실제로 낸 팁을 실제로 준 만큼만이에요. 비율만 높이고 주지 않은 돈은 다시 매출이 되고, 바로잡는 일만 늘어요. 지금 비율이 실제와 맞는지 한 번 맞춰 보면 충분해요.
자주 묻는 것
봉사료도 매출에 포함되나요?
영수증에 판매 값과 봉사료를 구분해 적고 직원에게 실제로 준 사실이 확인되면 부가세 매출(공급가액)에 넣지 않아요. 사장님이 봉사료를 자기 수입으로 잡으면 매출에 들어가요.
미용실도 봉사료를 매출에서 뺄 수 있나요?
부가세 규정은 음식·숙박 용역과 함께 개인서비스 용역을 적고 있어요. 미용실도 영수증에 봉사료를 따로 적고 디자이너에게 실제로 준 기록이 있으면 같은 기준으로 따져요.
봉사료 원천징수는 언제 해요?
음식·숙박, 이용원·안마시술소 같은 정해진 업종에서 봉사료가 공급가액의 20%를 넘을 때예요. 줄 때 소득세 5%와 지방소득세(소득세의 10%)를 떼고 다음 달 10일까지 내요.
카드 단말기로 봉사료를 따로 찍으려면요?
단말기에 봉사료 비율을 넣어 두면 영수증에 봉사료가 따로 찍혀요. 예약 앱이나 다른 결제 대행을 거친 결제는 따로 찍히지 않을 수 있어서 결제 경로를 먼저 확인해요.
봉사료를 줬다는 건 어떻게 보여 줘요?
디자이너 통장으로 보낸 이체 내역과 지급대장(날짜·금액·받은 사람 서명)을 남겨요. 봉사료가 따로 찍힌 영수증과 함께 두면 돼요.
봉사료로 찍고 주지 않은 돈은요?
직원에게 주지 않은 봉사료는 매출에서 빠지지 않아요. 그 금액은 다시 매출로 넣어 신고해요.
봉사료, 우리 가게 방식이 맞는지부터
단말기 설정, 디자이너별로 나누는 법, 플랫폼 결제까지 가게마다 사정이 달라요. 세무가이드가 지금 방식을 같이 봐 드려요.