카드로 산 원두·식자재,부가세에서 이렇게 돌려받아요
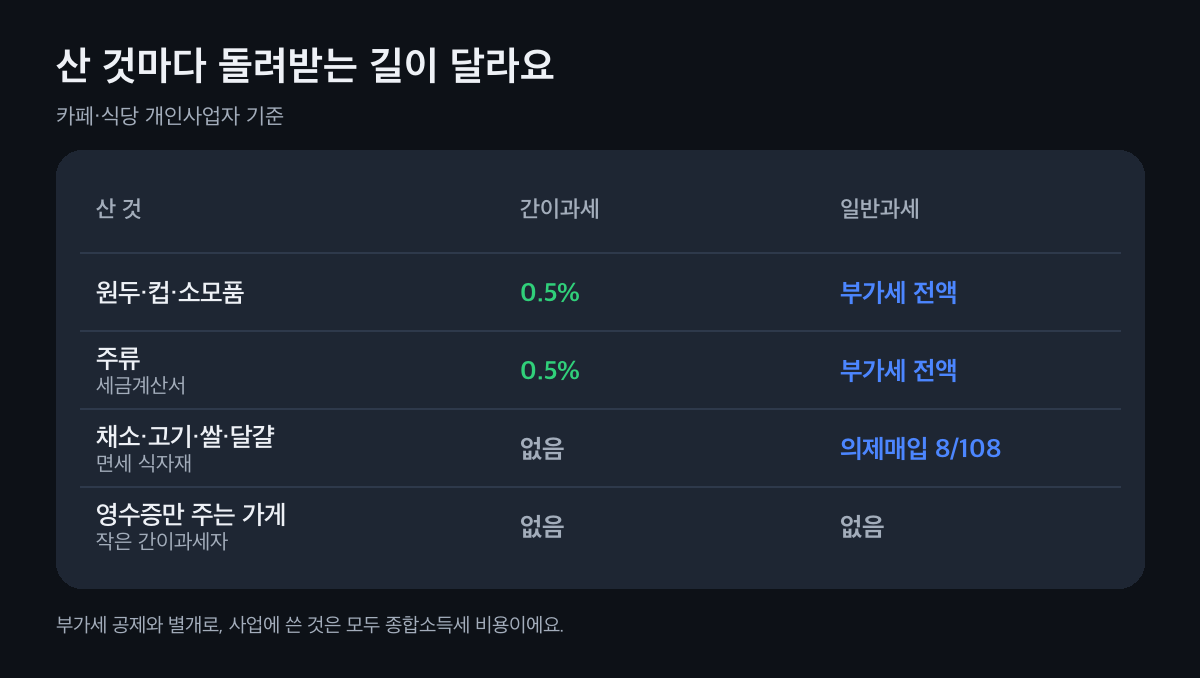
간이과세자는 부가세가 붙은 매입의 0.5%를, 일반과세자는 매입 부가세(산 금액의 110분의 10)를 그대로 빼 줘요. 채소·고기 같은 면세 식자재는 일반과세자 개인 음식점이 계산서나 카드로 사면 의제매입세액공제로 산 금액의 108분의 8을 빼 주고, 간이과세자는 받지 못해요.
먼저 두 가지를 봐요
- 영수증의 부가세 칸
- 부가세가 따로 찍혀 있으면 과세 매입이고, '면세'로 찍혀 있으면 면세 식자재예요. 원두·컵·주류는 보통 과세, 채소·고기·쌀·달걀은 면세예요.
- 사업용 카드 등록
- 사업용 카드를 홈택스에 등록해 두면 쓴 내역이 모여서 신고할 때 그대로 불러올 수 있어요. 등록하는 법은 홈택스에 사업용 카드 등록하기에 있어요.
카드 매입, 이 순서로 챙겨요
과세 매입과 면세 매입을 나눠요
서울에서 카페 겸 작은 식당을 하는 나바빠 사장님 가게는 한 달에 원두·소모품·주류·전기처럼 부가세가 붙은 매입이 195만 원, 채소·고기 같은 면세 식자재가 120만 원이에요. 둘은 돌려받는 길이 달라요.
간이과세일 때: 과세 매입의 0.5%
세금계산서나 부가세가 따로 찍힌 카드 영수증을 받은 매입은 산 금액의 0.5%를 빼 줘요. 1년 2,340만 원이면 11만 7천 원이에요. 신고 때 매입처별 세금계산서합계표나 신용카드매출전표등 수령명세서를 내야 빼 줘요.
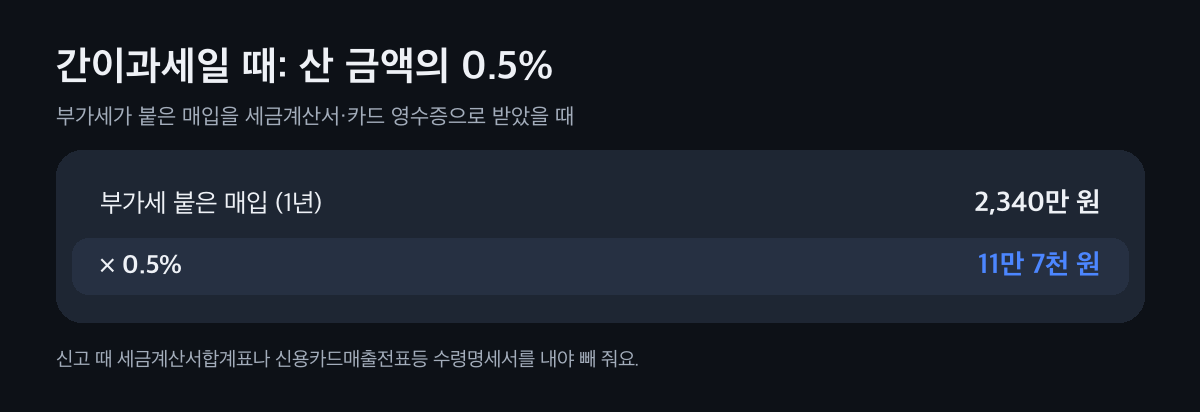
금액은 작아도 신고서에 매입 자료를 넣어야 받아요. 일반과세일 때: 낸 부가세 그대로
부가세가 따로 찍힌 카드 영수증과 세금계산서의 부가세를 매출세액에서 그대로 빼요. 반년 1,170만 원이면 약 106만 4천 원이에요. 같은 매입이 간이과세일 땐 반년 5만 8,500원이었어요.
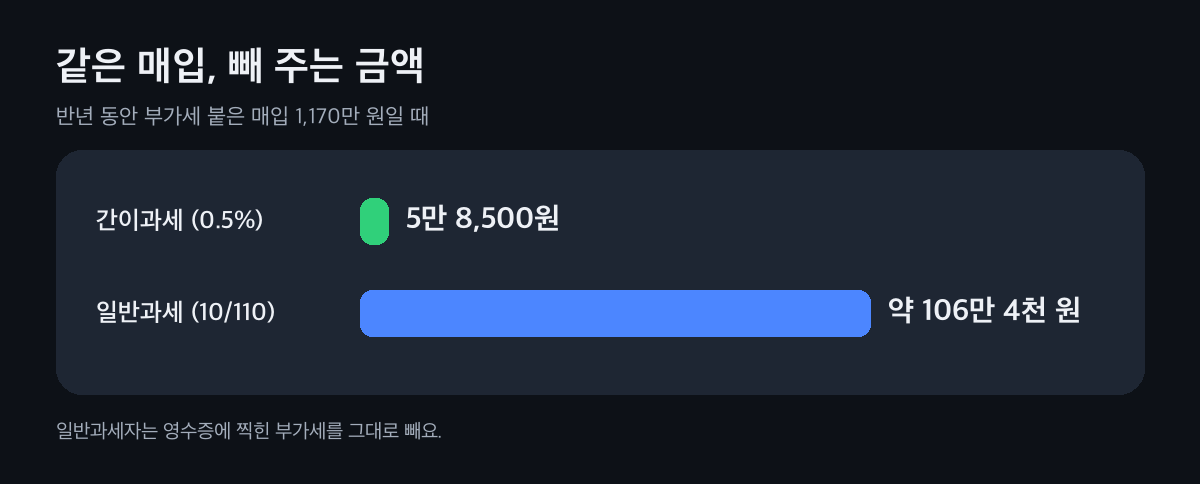
일반과세가 되면 증빙 한 장이 곧 돈이에요. 면세 식자재는 의제매입세액공제로
일반과세자 개인 음식점은 면세 식자재를 산 금액의 108분의 8을 부가세를 낸 것처럼 빼 줘요. 2026년 12월 31일까지는 과세표준 2억 원 이하면 109분의 9예요. 반년 720만 원이면 108분의 8로 약 53만 3천 원이에요. 계산서나 카드·현금영수증으로 사야 하고, 면세 식자재는 과세표준의 75%(1억 원 이하일 때)까지 셈해요.
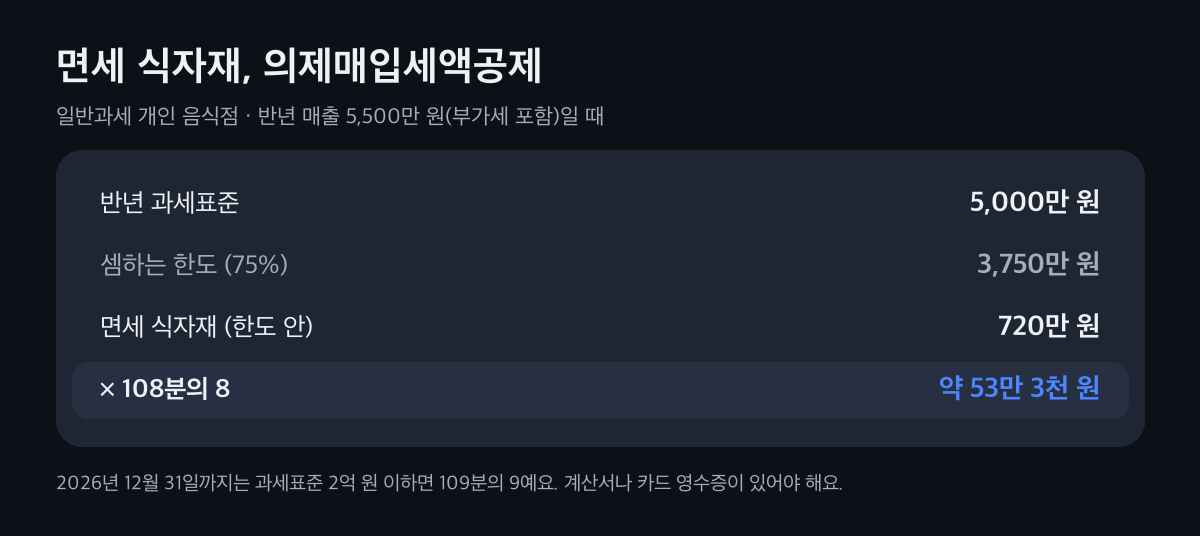
간이과세자는 받지 못하고, 일반과세로 바뀐 날부터 받아요. 빠진 공제는 5년 안에 경정청구
홈택스 카드 사용 내역에서 사업용인데 불공제로 둔 것이 없는지 먼저 봐요. 지난 신고에서 빠진 카드 매입이나 면세 식자재가 있으면, 신고기한이 지난 뒤 5년 안에 경정청구로 돌려받을 수 있어요.
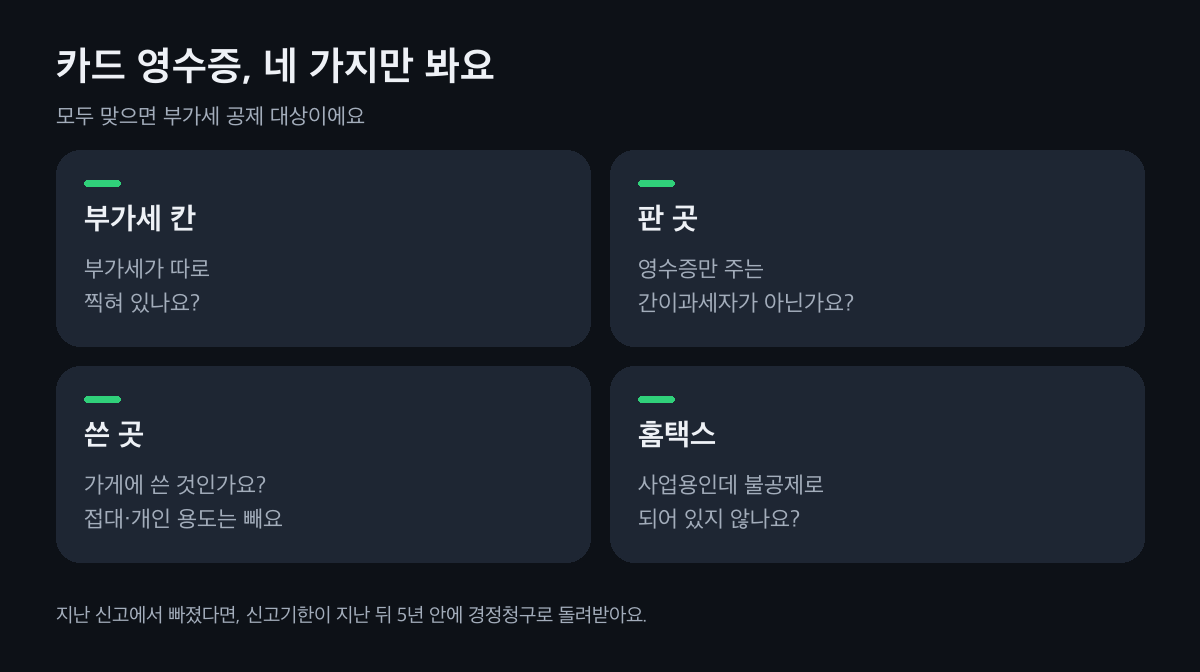
네 가지가 모두 맞으면 공제 대상이에요.
산 것을 고르면 돌려받는 길을 보여 드려요
간이과세일 때와 일반과세일 때를 나란히 보여 드려요. 숫자는 예시예요.
무엇을 샀나요?
원두·컵·소모품 · 부가세가 찍힌 카드 영수증
간이과세는 산 금액의 0.5%, 일반과세는 찍힌 부가세를 그대로 빼요. 1만 1천 원어치면 간이 55원, 일반 1천 원이에요. 종합소득세 비용은 일반과세면 돌려받은 부가세를 뺀 1만 원, 간이과세면 1만 1천 원이에요.
주류 · 세금계산서
주류는 보통 전자세금계산서로 받아요. 간이과세는 공급대가의 0.5%, 일반과세는 세금계산서의 부가세를 그대로 빼요. 한 달 25만 원어치(부가세 포함)면 일반과세 때 약 2만 2,700원이에요.
채소·고기·쌀·달걀 · 면세 식자재
간이과세는 부가세 공제가 없어요. 일반과세 개인 음식점은 산 금액의 108분의 8을 의제매입세액으로 빼 줘요(2026년까지 과세표준 2억 원 이하면 109분의 9). 10만 8천 원어치면 8천 원이에요. 계산서나 카드·현금영수증이 있어야 해요.
영수증만 주는 가게 · 작은 간이과세자
직전 연도 매출이 4,800만 원 미만인 간이과세자나 처음 시작한 간이과세자는 세금계산서 대신 영수증을 줘요. 이런 곳에서 카드로 산 것은 부가세 공제가 안 돼요. 사업에 썼다면 종합소득세 비용으로는 넣어요.
거래처 접대 · 기업업무추진비
거래처 식사·선물 같은 기업업무추진비에 붙은 부가세는 공제하지 않아요. 영수증은 따로 모아 두면 종합소득세 신고 때 정리하기 편해요.
이럴 땐 이렇게
공제하지 않는 부가세
사업과 관련 없는 지출, 거래처 접대(기업업무추진비), 개별소비세가 붙는 승용차를 사거나 빌리고 굴리는 데 든 부가세는 공제하지 않아요. 세금계산서를 받지 않았거나 필수 칸이 틀린 경우도 마찬가지예요.
농어민에게 직접 산 식자재
음식점은 농어민에게 직접 사도 계산서나 카드·현금영수증이 있어야 의제매입세액공제를 받아요. 증빙 없이 신고서만 내는 길은 제조업에만 열려 있어요.
종합소득세에서는
부가세 공제와 별개로 사업에 쓴 매입은 종합소득세 비용이에요. 면세 식자재는 산 금액 전부, 일반과세자의 과세 매입은 돌려받은 부가세를 뺀 금액이 비용이에요.
일반과세로 바뀌는 날 남은 재고
바뀌는 날 남은 원두·컵 같은 재고는 부가세 일부를 빼 줘요. 신고하는 법은 간이에서 일반과세, 바뀌는 날에 있어요.
자주 묻는 것
의제매입세액공제가 뭐예요?
부가세가 없는 채소·고기·쌀 같은 면세 식자재로 음식을 만들어 팔 때, 산 금액에 부가세가 들어 있던 것처럼 일부를 빼 주는 제도예요. 개인 음식점은 산 금액의 108분의 8이고, 2026년 12월 31일까지는 과세표준 2억 원 이하면 109분의 9예요.
간이과세자도 의제매입세액공제를 받나요?
아니에요. 간이과세자는 받지 못하고, 일반과세자로 바뀐 날부터 받아요. 간이과세자는 부가세가 붙은 매입의 0.5%를 빼 줘요.
카드로 산 원두도 부가세를 돌려받아요?
부가세가 따로 찍힌 카드 영수증이면 돌려받아요. 간이과세자는 산 금액의 0.5%, 일반과세자는 찍힌 부가세를 그대로 빼요. 신고 때 신용카드매출전표등 수령명세서를 내야 해요.
면세 식자재를 현금으로 사면요?
계산서나 현금영수증을 받으면 돼요. 증빙이 없으면 의제매입세액공제를 받지 못해요.
의제매입세액공제에 한도가 있어요?
네. 개인 음식점은 면세 식자재를 과세표준의 75%(1억 원 이하), 70%(1억 원 초과 2억 원 이하), 60%(2억 원 초과)까지 셈해요. 2027년 12월 31일까지의 기준이에요.
지난 신고에서 빠뜨린 공제도 돌려받을 수 있어요?
네. 신고기한까지 신고했다면 법정신고기한이 지난 뒤 5년 안에 경정청구로 돌려받을 수 있어요.
카드 내역, 한 번 같이 정리해요
카드 내역이 많아 공제·불공제가 헷갈리면 세무가이드가 한 번 같이 정리해 드려요. 지난 신고에서 빠진 공제가 있는지도 함께 봐요.