먼저 두 가지를 봐요
- 무엇을 팔았나요
- 구매대행은 손님의 부탁을 받아 해외 판매자에게서 대신 사 주는 일을 파는 거예요. 그래서 매출은 그 일의 값인 수수료예요. 물건을 내 것으로 사서 팔면 물건을 판 것이라 판 값 전체가 매출이에요.
- 세무서가 먼저 보는 숫자
- 카드사·결제대행사 자료에는 손님이 낸 돈 전체가 잡혀요. 수수료로 신고했다면 그 차이를 설명할 자료가 있어야 마음이 편해요.
구매대행 매출, 이 순서로 봐요
내 거래가 어느 모양인지 봐요
판매 화면에 구매대행이라고 알리고, 주문을 받은 뒤에 사서, 손님 이름으로 통관하고, 거래마다 증빙이 짝지어져 있으면 구매대행으로 보여요. 미리 사서 쌓아 두고 내 이름으로 들여와 팔면 직접 판매예요. 둘을 함께 한다면 거래를 나눠 정리해요.
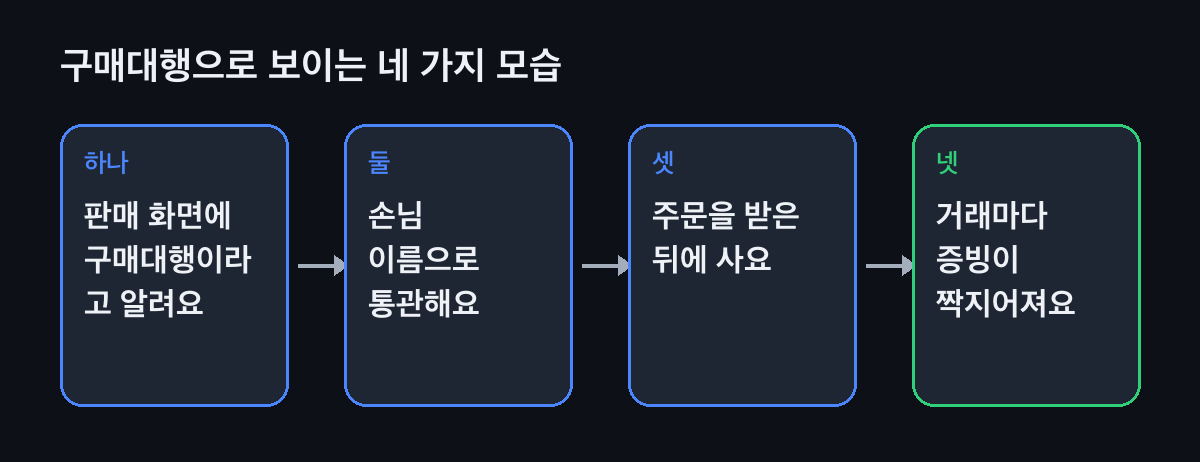
네 가지가 함께 있으면 설명이 쉬워요. 매출을 그 모양대로 셈해요
매출은 명목이 무엇이든 내가 공급한 것의 대가예요. 구매대행이면 손님에게 받은 돈에서 물건값·배송비를 뺀 수수료가 매출이에요. 13만 원을 받고 물건값 10만 원, 배송비 1만 원을 냈다면 매출은 2만 원이에요. 직접 판매면 13만 원 전체가 매출이에요.
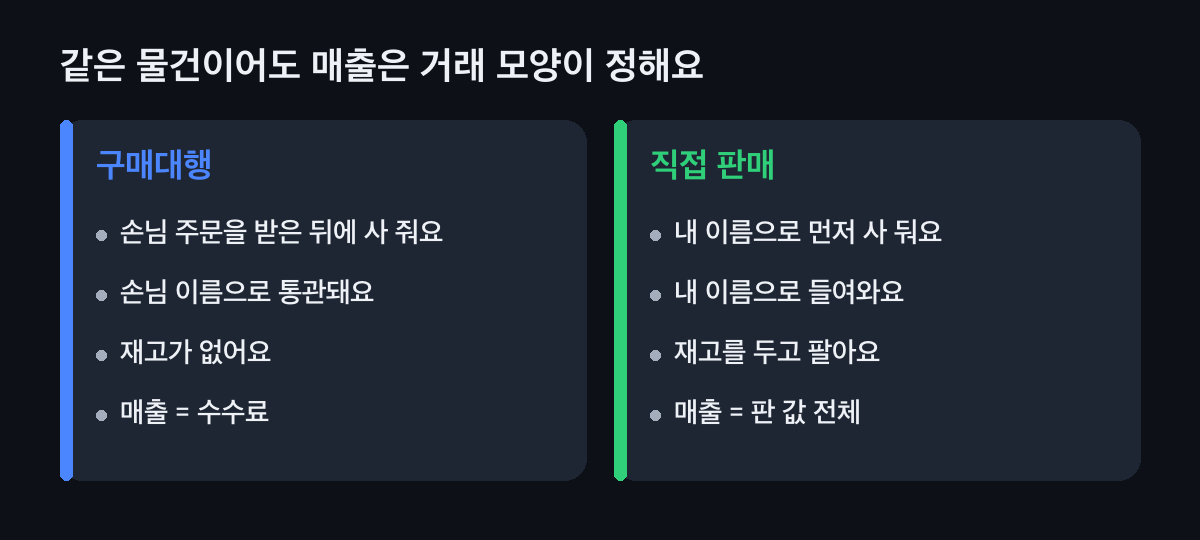
같은 13만 원도 모양에 따라 매출이 달라요(예시 숫자). 간이과세 기준도 같은 매출로 봐요
간이과세는 직전 연도 공급대가 합계가 1억 400만 원에 못 미치는 개인사업자에게 적용돼요. 한 해 3억 원을 받고 물건값·배송비가 2억 5천만 원이면, 구매대행일 때 매출은 5천만 원, 직접 판매일 때는 3억 원이에요. 기준을 넘으면 다음 해 7월 1일부터 일반과세자가 돼요. 어느 쪽인지는 거래 모양으로 정해지지, 기준에 맞춰 고르는 게 아니에요.
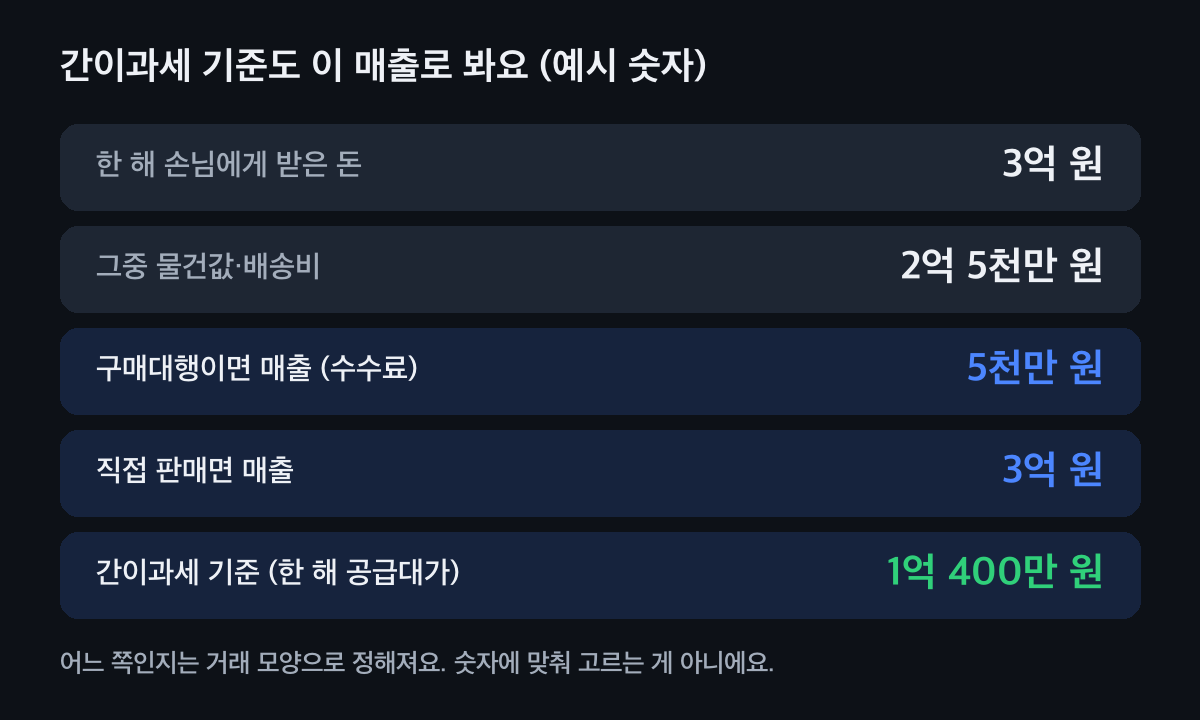
어느 쪽인지는 거래 모양이 정해요(예시 숫자). 차이를 잇는 자료를 갖춰요
결제 총액과 신고한 수수료 사이의 차이는 거래별 정리표와 증빙이 이어 줘요. 세무서는 일반과세 전환을 과세기간 시작 20일 전까지 통지하는데, 결제 총액으로 보고 통지가 왔다면 이 자료로 구매대행이었음을 설명할 수 있어요. 자료가 없으면 받은 돈 전체를 매출로 볼 수 있어서, 처음부터 모아 두는 게 가장 큰 절세예요.
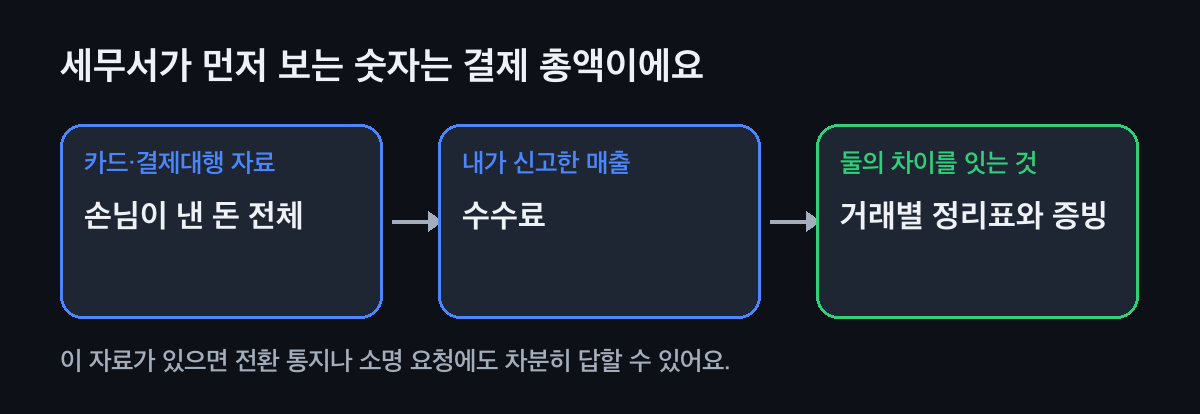
자료가 있으면 통지에도 차분히 답할 수 있어요. 빠뜨린 비용을 찾았다면 경정청구로 바로잡아요
자료를 맞춰 보다 빠진 물건값이나 배송비를 찾으면, 신고 기한 뒤 5년 안에 경정청구로 더 낸 세금을 돌려달라고 할 수 있어요. 예전 사례에서 한 법인은 소명 자료를 정리하다 빠진 비용을 찾아 약 500만 원을 돌려받았어요.
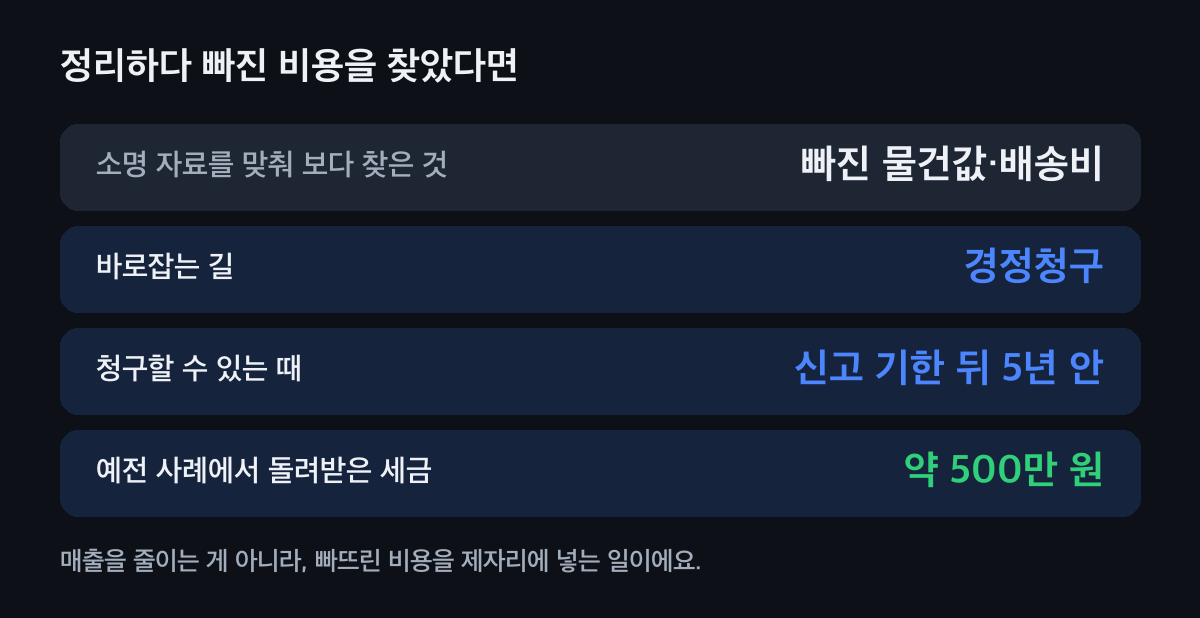
매출을 줄이는 게 아니라 빠뜨린 비용을 제자리에 넣는 일이에요.
내 거래는 어느 모양일까요?
내 상황과 가장 가까운 것을 고르면 먼저 할 일을 보여 드려요.
나는
주문 뒤에 사 줘요 · 재고 없음, 손님 이름 통관
구매대행 모양이에요. 매출은 수수료이고, 거래마다 받은 돈·물건값·배송비·수수료를 한 줄씩 정리해 둬요.
미리 사서 쌓아 둬요 · 내 이름으로 들여옴
직접 판매 모양이에요. 판 값 전체가 매출이고, 간이과세 기준도 그 매출로 봐요. 산 값은 비용으로 넣어요.
둘 다 해요 · 대행과 재고 판매를 함께
거래를 둘로 나눠 정리해요. 대행 쪽은 수수료, 재고 판매 쪽은 판 값 전체를 매출로 신고해요.
전환 통지를 받았어요 · 일반과세자로 바뀐대요
먼저 내 거래 모양부터 확인해요. 구매대행이 맞다면 정리표와 증빙 몇 건을 먼저 만들어 회계사·세무사와 함께 설명해요.
소명 요청을 받았어요 · 매출 차이를 묻는 안내문
결제 총액과 신고 매출의 차이를 거래별 정리표로 이어 보여 줘요. 정리하다 빠진 비용을 찾으면 경정청구로 바로잡아요.
이럴 땐 이렇게
전환 통지를 받고 숫자부터 따져 본 나대행 사장님
나대행 사장님은 해외 쇼핑몰 구매대행 매출이 판 값 전체로 잡혀 일반과세자로 바뀐다는 통지를 받았어요. 구매대행 모습을 하나씩 확인하고 소명 자료 열 건을 먼저 만들어 보기로 했는데, 정리하며 숫자를 보니 수수료로 남는 돈이 거의 없었어요. 나대행 사장님은 스스로 사업을 정리하기로 했어요. 그만둘 때 챙길 것은 개인사업자 폐업 신고에 모았어요.
손님에게 관세를 받아 대신 낸다면
손님에게 관세 상당액을 받으면 구매대행업자도 손님과 함께 관세를 낼 사람이 돼요. 받은 관세는 수수료와 나눠 적고, 수입신고 내역을 같이 둬요.
일반과세자로 바뀐 뒤에는
바뀐 뒤에는 세금계산서와 매입세액 공제를 챙겨요. 언제부터 무엇이 달라지는지는 간이과세자 일반과세자 전환에서 볼 수 있어요.
소명 요청 안내문을 받았다면
안내문이 묻는 기간의 거래별 정리표와 증빙을 맞춰 내면 돼요. 내는 순서는 세무서 소명 요청에 정리했어요.
자주 묻는 것
구매대행 매출은 수수료만 신고하나요?
손님 주문을 받은 뒤 대신 사 주는 구매대행이면 받은 돈에서 물건값과 배송비를 뺀 수수료가 매출이에요. 내 이름으로 사서 재고를 두고 팔면 판 값 전체가 매출이에요.
구매대행도 간이과세자가 될 수 있나요?
직전 연도 공급대가 합계가 1억 400만 원에 못 미치는 개인사업자면 간이과세가 적용돼요. 구매대행은 수수료, 직접 판매는 판 값 전체로 그 합계를 셈해요.
결제 총액과 신고 매출이 다르면 문제가 되나요?
구매대행이면 다른 게 자연스러워요. 다만 거래별 정리표와 물건값·배송비 증빙으로 그 차이를 설명할 수 있어야 해요.
증빙이 없으면 어떻게 되나요?
물건값이나 배송비를 확인할 수 없으면 받은 돈 전체를 매출로 볼 수 있어요. 그래서 처음부터 거래마다 자료를 모아 두는 게 중요해요.
빠뜨린 비용은 나중에 넣을 수 있나요?
신고 기한 뒤 5년 안에 경정청구로 바로잡을 수 있어요. 빠진 비용의 증빙을 함께 내요.
내 거래 모양이 헷갈리면
정산 파일 한 달 치면 구매대행으로 설명할 수 있는지와 실제 수수료가 바로 보여요. 세무가이드가 거래별 정리표를 같이 맞춰 드려요.