먼저 두 가지를 봐요
- 내야 하는 집인지
- 집이 있는 지역과 값에 따라 계획서를 내는지, 증빙까지 붙이는지가 정해져요(시행령 별표 1). 계약할 때 중개사무소에서 함께 알려 줘요.
- 누가 언제 내는지
- 사는 사람이 직접 서명해서 내요. 거래신고와 따로 내고 싶다면 계약일부터 30일 안에 따로 낼 수 있고, 중개사무소가 신고한다면 25일 안에 건네요.
이 순서로 적어요
내 돈과 빌린 돈으로 나눠요
내 돈 칸은 예금, 주식·채권 판 돈, 증여·상속받은 돈, 현금 등 그 밖의 자금, 부동산 판 돈이에요. 빌린 돈 칸은 금융기관 대출, 임대보증금, 회사지원금·사채, 그 밖의 빌린 돈이에요. 부부 공동명의라면 등기 지분대로 나눠 적어요.
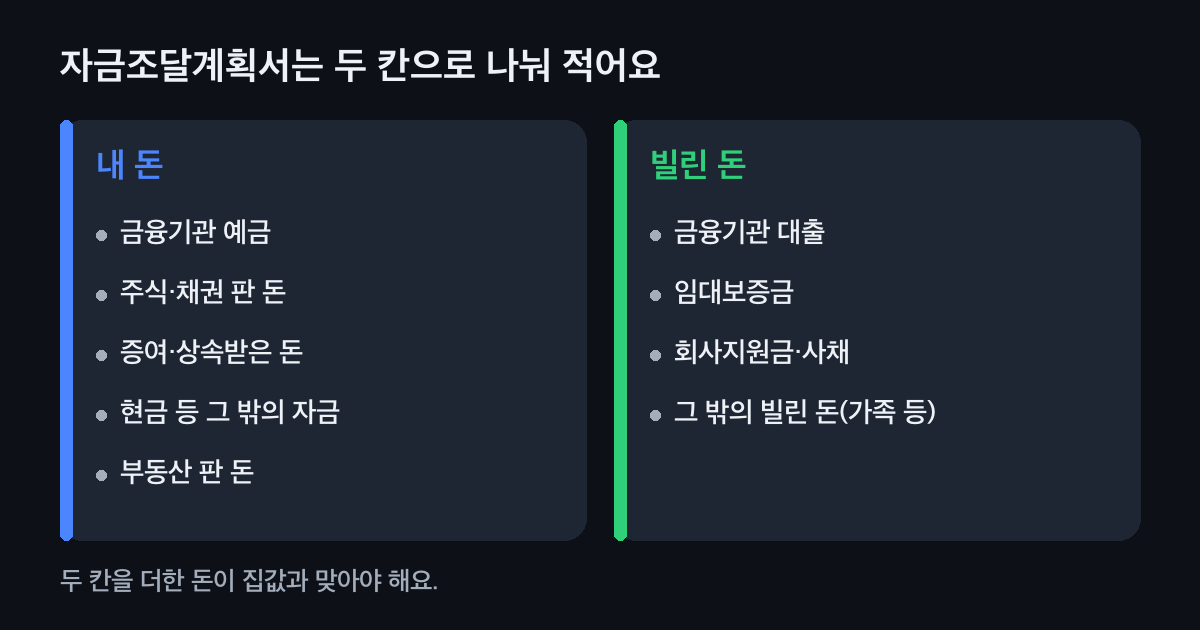
가족에게 빌린 돈은 빌린 돈 칸이에요. 칸마다 보여 줄 서류를 짝지어요
예금은 예금잔액증명서, 증여는 증여세 신고서, 월급은 원천징수영수증, 대출은 부채증명서, 가족에게 빌린 돈은 빌린 사실을 보여 주는 서류예요. 대출이 아직 실행되지 않았다면 그 사유서를 붙여요.
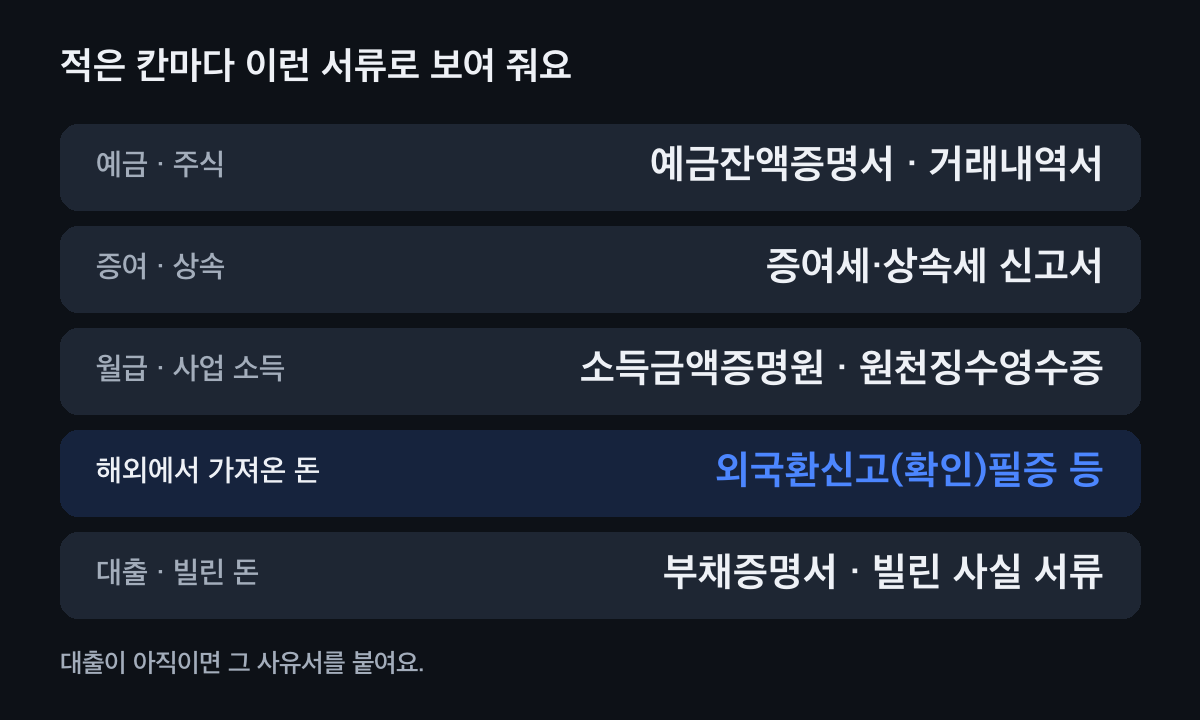
서류로 보여 줄 수 있는 숫자만 적어요. 해외에서 번 돈은 들여온 기록을 남겨요
해외에서 일해 모은 돈은 그 나라 급여·세금 신고 기록과 함께, 한국으로 들여온 외국환신고(확인)필증이나 송금 기록으로 보여 줘요. 귀국 전에 들여올 돈의 흐름을 정리해 두면 편해요.
번 기록과 들여온 기록, 두 가지예요. 부모님 돈은 받은 돈과 빌린 돈을 나눠요
받은 돈은 증여로 신고하고 내 돈 칸에 적어요. 부모님께는 10년 동안 5천만 원까지 증여세가 없어요. 빌린 돈은 차용증과 이자 기록을 남겨요. 4억 원을 빌리면 연 2.1%를 넘는 이자를 줘야 이자 차이가 1천만 원 아래가 돼요.
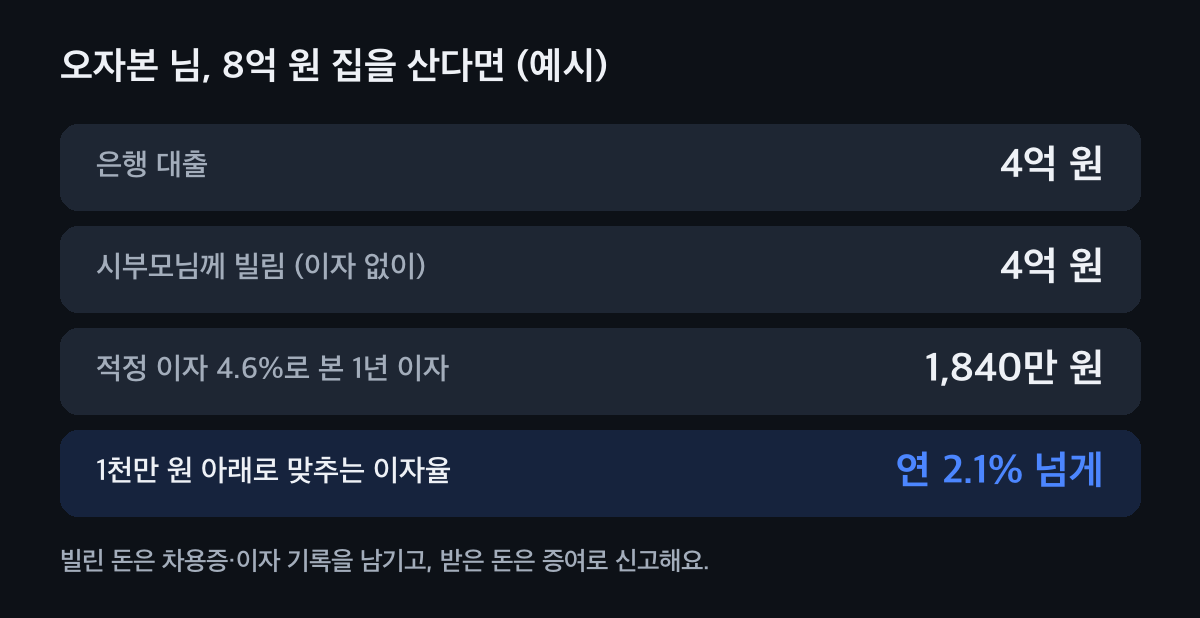
빌린 돈은 이자와 갚는 기록이 핵심이에요(예시 숫자). 소명 요청이 오면 칸마다 서류로 답해요
구청이나 국토교통부가 신고 내용을 살펴보고 자료를 더 내 달라고 할 수 있어요. 계획서에 적은 칸 순서대로 서류를 붙여 답하면 돼요. 계획과 실제가 조금 달라졌다면 달라진 까닭과 실제 돈의 흐름을 함께 적어요.
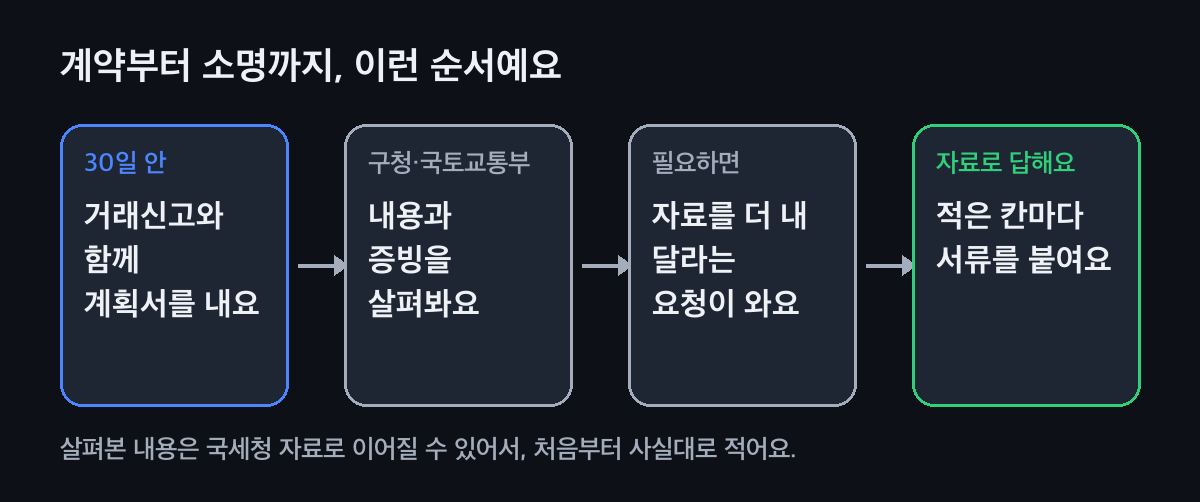
처음부터 사실대로 적으면 답도 쉬워요.
내 돈은 어디서 왔나요?
가장 가까운 것을 고르면 적을 칸과 서류를 알려 드려요.
집 살 돈의 큰 몫은
모은 월급·예금 · 내 통장
금융기관 예금 칸에 적고 예금잔액증명서를 붙여요. 그 예금이 그동안의 소득과 맞는지도 함께 봐요.
부모님께 받았어요 · 돌려주지 않는 돈
증여·상속 칸에 적고 증여세 신고서를 붙여요. 10년 동안 성년 자녀 5천만 원까지 증여세가 없고, 넘는 몫은 신고해요.
부모님께 빌렸어요 · 갚을 돈
그 밖의 빌린 돈 칸에 적고 차용증과 이자 기록을 남겨요. 적정 이자 4.6%보다 낮게 주면 그 차이가 1년 1천만 원 아래인지 봐요.
해외에서 벌었어요 · 귀국하며 가져온 돈
그 나라 급여·세금 신고 기록과 외국환신고(확인)필증이나 송금 기록으로 보여 줘요.
살던 집을 팔아요 · 갈아타기
부동산 판 돈 칸에 적고 매매계약서를 붙여요. 그 집을 살 때 돈의 출처까지 물어볼 수 있으니 옛 기록도 챙겨요.
이럴 땐 이렇게
미국에서 돌아와 8억 원 집을 사려는 오자본 님
오자본 님 부부는 10년 넘게 미국에 살다 귀국해 8억 원 아래 집을 사려 했어요. 은행 대출 4억 원과 시부모님께 빌릴 4억 원이면 내 돈이 0원이 돼요. 그래서 남편이 미국에서 번 돈을 기록으로 보여 줄 수 있는지, 일부는 증여세를 내더라도 받은 돈으로 할지, 빌린 돈은 이자를 얼마로 할지와 누구 지분으로 할지를 상담에서 이어 가요.
시부모님 돈은 누가 받느냐에 따라 달라요
시부모님께 아들이 받으면 10년 동안 5천만 원, 며느리가 받으면 1천만 원까지 증여세가 없어요. 빌린 사람과 지분을 맞추는 게 좋아요. 공제 한도는 증여재산공제에서 봐요.
입증 못 한 돈이 조금이면
집값 가운데 입증하지 못한 돈이 집값의 20%와 2억 원 중 적은 금액보다 작으면 증여로 추정하지 않아요. 8억 원 집이라면 1억 6천만 원이 그 선이에요. 그래도 처음부터 칸마다 서류를 맞춰 두는 게 가장 마음 편해요.
가족에게 빌린 돈을 적었다면
차용증, 이자 주는 날, 갚는 기록이 남아야 빌린 돈으로 봐요. 부모님이 받는 이자는 이자소득이라 원천징수도 챙겨요. 자세한 것은 가족 간 차용증에서 봐요.
세무서에서 소명 안내가 왔다면
집을 산 뒤 세무서에서 취득자금 출처를 물어 오면, 계획서와 같은 칸 순서로 서류를 붙여 답해요. 순서는 세무서 소명 요청에서 봐요.
자주 묻는 것
자금조달계획서는 언제까지 내나요?
계약일부터 30일 안에 거래신고와 함께 내요. 따로 내고 싶다면 30일 안에 사는 사람이 따로 낼 수 있어요.
자금조달계획서에는 무엇을 적나요?
내 돈 칸에 예금, 주식·채권 판 돈, 증여·상속, 현금 등 그 밖의 자금, 부동산 판 돈을, 빌린 돈 칸에 금융기관 대출, 임대보증금, 회사지원금·사채, 그 밖의 빌린 돈을 적어요.
증빙 서류는 무엇을 붙이나요?
예금은 예금잔액증명서, 증여는 증여세 신고서, 소득은 소득금액증명원이나 원천징수영수증, 해외에서 들여온 돈은 외국환신고(확인)필증, 대출은 부채증명서를 붙여요.
부부 공동명의면 어떻게 적나요?
등기 지분대로 나눠 적어요. 같이 갚을 대출이라면 지분대로 나눠 적으면 돼요.
계획과 실제가 달라지면 어떻게 하나요?
달라질 수 있어요. 소명 요청이 오면 달라진 까닭과 실제 돈의 흐름을 서류로 보여 주면 돼요.
부모님께 빌린 돈은 이자를 얼마나 줘야 하나요?
적정 이자율은 연 4.6%예요. 이보다 낮게 주면 그 차이가 1년에 1천만 원 아래인지 봐요. 4억 원이면 연 2.1%를 넘게 주면 돼요.
계획서 쓰기 전에, 돈의 길부터 같이 그려요
집값과 모은 돈, 대출, 가족에게 받거나 빌릴 돈만 알면 칸마다 무엇을 적고 어떤 서류를 붙일지 함께 맞춰 드려요.