먼저 두 가지를 봐요
- 거주자인지
- 국내에 주소를 두거나 183일 이상 머물면 거주자예요. 거주자인 외국인은 한국 사람과 같은 방식으로 세금을 셈해요. 아직 거주자가 아니라면 셈하는 법이 달라서 회계사·세무사와 먼저 맞춰 봐요.
- 비자는 출입국 기관 안내부터
- 체류자격마다 할 수 있는 일과 일하는 모양이 달라요. 비자 연장에 어떤 소득 서류가 필요한지는 출입국 기관 안내(외국인종합안내센터 1345)를 먼저 확인해요.
외국인 강사 소득, 이 순서로 나눠요
일하는 모습으로 나눠요
학원이 정한 시간표와 교실에서, 학원 지시를 받으며 임금을 목적으로 일하면 근로자예요. 이때 받는 돈은 근로소득이에요. 고용관계 없이 여러 사람에게 강의를 맡아 하고 강사료를 받으면 사업소득이라 3.3%를 떼요. 계약서 이름보다 실제로 일하는 모습을 봐요.
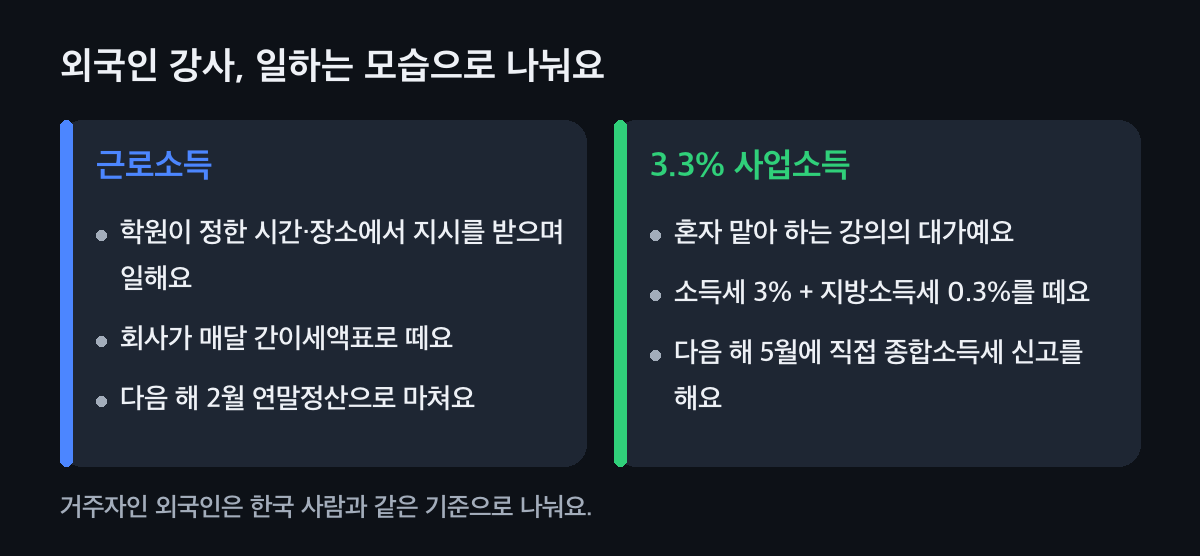
계약서 이름보다 일하는 모습이 기준이에요. 3.3%로 받을 땐 다음 해 5월에 직접 신고해요
학원은 강사료에서 소득세 3%와 지방소득세(소득세의 10%)를 떼고 다음 달 10일까지 내요. 월 300만 원이면 9만 9천 원을 떼고 290만 1천 원이 들어와요. 뗀 세금은 미리 낸 몫이라, 다음 해 5월 1일부터 31일까지 종합소득세를 신고하며 1년 치를 다시 셈해요.
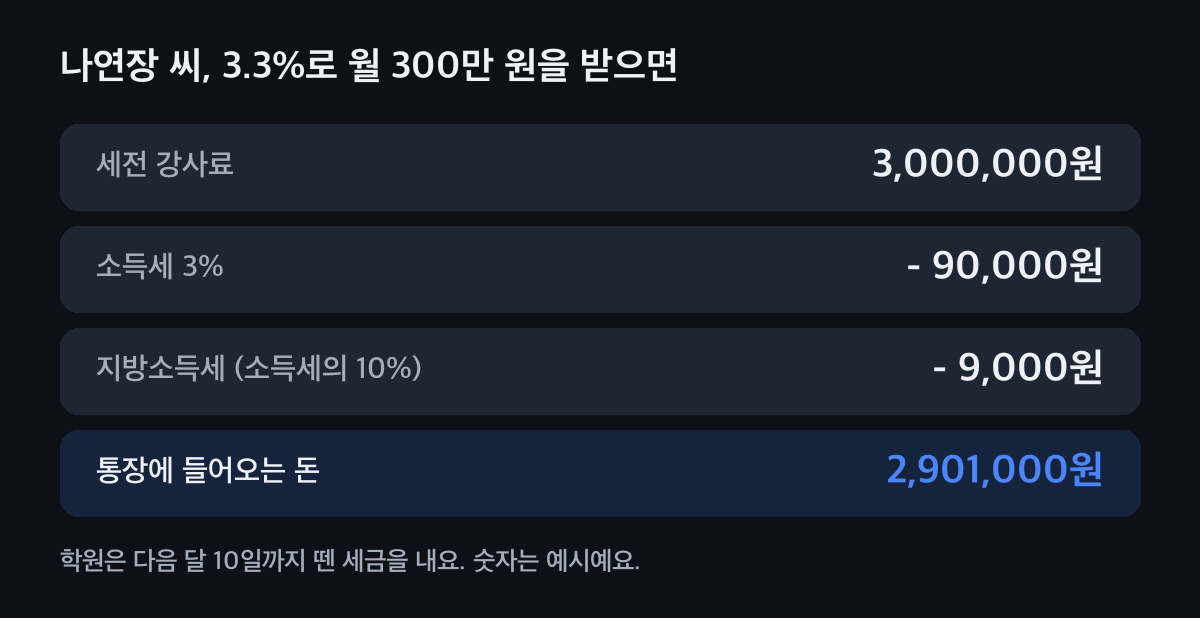
나연장 씨의 한 달 강사료 예시예요. 근로소득이 되면 회사가 연말정산까지 해요
회사는 매달 근로소득 간이세액표대로 떼고, 다음 해 2월분 월급을 줄 때 1년 치를 다시 셈해요(연말정산). 더 냈으면 돌려받아요. 근로소득공제(최대 2천만 원)와 근로소득세액공제가 생기고, 총급여 3,600만 원이면 근로소득세액공제 한도는 71만 6천 원이에요. 근로소득만 있으면 연말정산으로 신고가 끝나요.
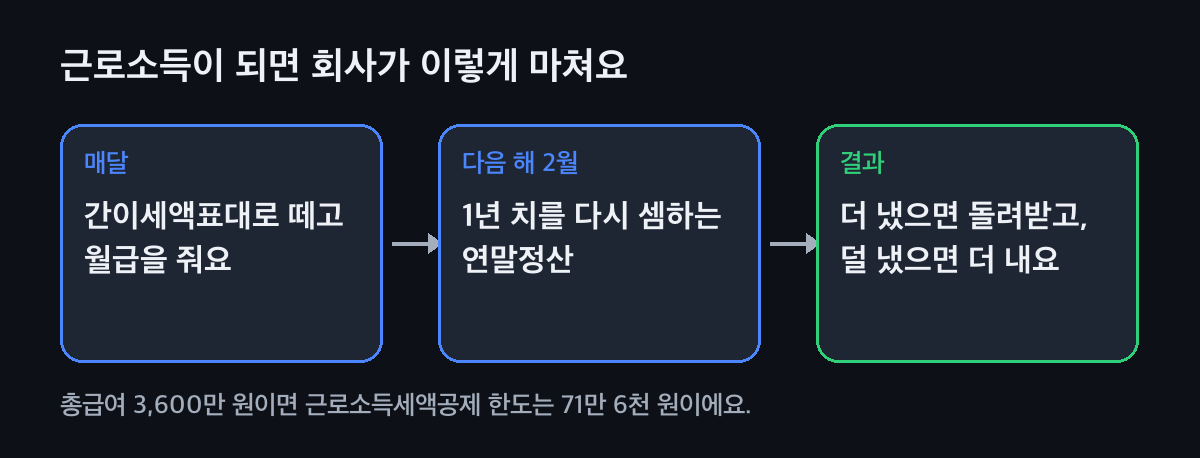
총급여 3,300만 원 이하라면 한도는 74만 원이에요. 바꾸는 해엔 5월에 두 소득을 합쳐요
7월부터 근로소득으로 바꿨다면 1~6월은 3.3% 사업소득, 7~12월은 근로소득이에요. 회사 연말정산은 근로소득만 셈하니, 다음 해 5월 종합소득세 신고에서 두 소득을 합쳐요. 근로소득 원천징수영수증과 3.3% 지급 내역을 함께 챙겨 두면 돼요.
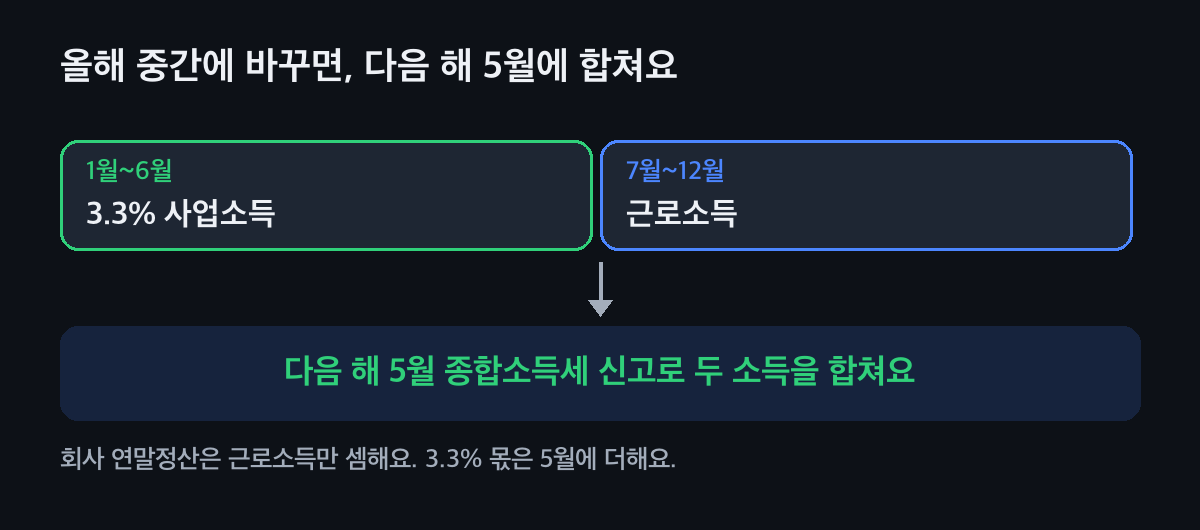
바꾸는 해에만 5월 신고가 한 번 더 있어요. 급여가 많다면 19% 단일세율과 견줘 봐요
외국인 임원·직원(일용근로자는 빼요)은 신청해서 근로소득 전체에 19%를 곱하는 셈을 고를 수 있어요. 대신 비과세·공제·세액공제를 적용하지 않아요. 1년 3,600만 원이면 684만 원이라, 일반 계산과 나란히 놓고 적은 쪽을 골라요. 법에 적힌 대상은 2026년 12월 31일 이전에 국내에서 처음 일을 시작한 경우예요.
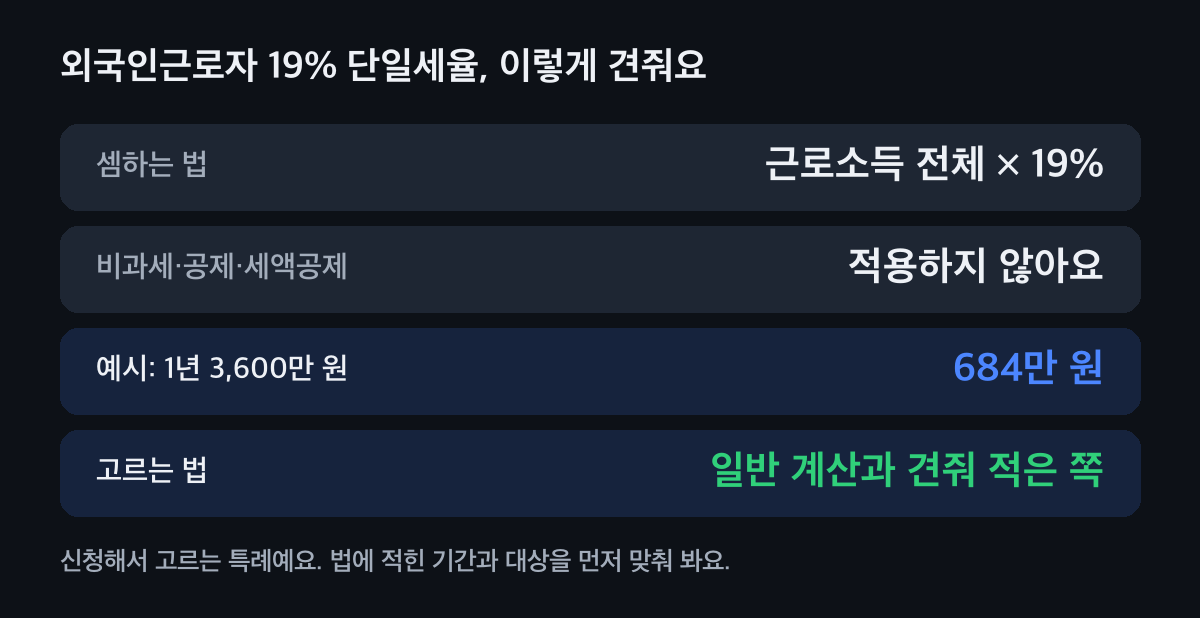
처음 일한 날부터 20년 안의 과세기간까지 쓸 수 있어요.
지금 나는 어떻게 받고 있나요?
고르면 그 경우에 챙길 것만 보여 드려요.
지금 받는 모양은
3.3%를 떼고 받아요 · 사업소득
다음 해 5월에 직접 종합소득세 신고를 해요. 학원이 정한 시간·장소에서 지시를 받으며 일하고 있다면, 근로계약으로 바꿀지 학원과 먼저 이야기해 봐요. 지난 5월 신고를 못 했다면 기한후신고로 정리할 수 있어요.
월급에서 근로소득세를 떼요 · 근로소득
회사가 매달 떼고 다음 해 2월 연말정산까지 해 줘요. 다른 소득이 없으면 연말정산으로 신고가 끝나요. 회사에 부양가족·보험료 같은 공제 자료를 내면 돌려받는 돈이 늘 수 있어요.
올해 중간에 바꿨어요 · 두 소득이 섞인 해
다음 해 5월에 근로소득과 3.3% 사업소득을 합쳐 종합소득세를 신고해요. 근로소득 원천징수영수증과 3.3% 지급 내역을 함께 준비해요.
급여가 많고 한국 근무가 처음이에요 · 19% 단일세율
근로소득 전체에 19%를 곱하는 셈을 신청해서 고를 수 있어요. 비과세·공제를 적용하지 않으니 일반 계산과 견줘 봐요. 대상과 기간이 법에 정해져 있어서 회사와 회계사·세무사가 함께 맞춰 보면 좋아요.
비자 연장 서류가 먼저예요 · 체류자격
필요한 서류는 체류자격마다 달라서 출입국 기관 안내(1345)를 먼저 확인해요. 소득 서류는 홈택스에서 근로소득 원천징수영수증이나 소득금액증명으로 뗄 수 있어요.
바꿀 때 챙길 것
학원(회사)이 챙길 것
근로계약서, 매달 원천징수와 4대보험 가입, 바꾸기 전 3.3%로 낸 내역 정리가 한 묶음이에요. 어느 달부터 바꾸느냐에 따라 회사가 내는 보험료와 신고할 것이 달라져서, 바꾸기 전에 한 번 맞춰 보면 편해요.
강사 본인이 챙길 것
지난해까지의 3.3% 소득을 5월에 신고했는지부터 봐요. 못 한 해가 있어도 기한후신고로 지금 정리하면 괜찮아요. 그다음 회사에 공제 자료를 내면 연말정산이 깔끔해요.
4대보험은 체류자격마다 달라요
외국인은 체류자격과 나라에 따라 가입하는 보험이 달라질 수 있어요. 공단 안내를 함께 확인하고, 회사 쪽 신고는 근로계약을 맺은 달에 맞춰요.
외국인을 새로 뽑는 회사라면
일할 수 있는 체류자격인지 먼저 확인해요(외국인종합안내센터 1345). 고용허가가 필요한 업종은 고용노동부(1350) 안내를 따르고, 허가를 받은 뒤 급여 신고를 시작하면 돼요. 회사를 새로 세운다면 외국인 법인 설립도 함께 보세요.
자주 묻는 것
외국인 강사도 3.3%를 떼고 받을 수 있나요?
고용관계 없이 강의를 맡아 하고 강사료를 받으면 사업소득이라 3.3%를 떼요. 학원이 정한 시간·장소에서 지시를 받으며 임금을 목적으로 일하면 근로소득으로 봐요.
3.3%에서 근로소득으로 바꾸면 그해 신고는 어떻게 하나요?
회사 연말정산은 근로소득만 셈해요. 그해에는 3.3% 사업소득도 있으니 다음 해 5월에 두 소득을 합쳐 종합소득세 신고를 해요.
외국인도 연말정산을 하나요?
네. 거주자인 외국인 근로자도 회사가 다음 해 2월분 월급을 줄 때 연말정산을 해요. 더 낸 세금은 돌려받고, 덜 낸 세금은 더 내요.
외국인근로자 19% 단일세율은 누가 쓸 수 있나요?
외국인 임원·직원(일용근로자 제외)이 신청해서 고를 수 있어요. 근로소득 전체에 19%를 곱하고 비과세·공제를 적용하지 않아서, 일반 계산과 견줘 적은 쪽을 골라요. 법에 적힌 대상은 2026년 12월 31일 이전에 국내에서 처음 일을 시작한 경우예요.
비자 연장에 어떤 소득 서류가 필요한가요?
체류자격마다 달라서 출입국 기관 안내를 먼저 확인해요. 소득 서류는 홈택스에서 근로소득 원천징수영수증이나 소득금액증명으로 뗄 수 있어요.
외국인 강사·직원, 바꾸기 전에 한 번
어느 달부터 근로소득으로 바꾸느냐에 따라 회사 신고와 강사 본인의 5월 신고가 달라져요. 세무가이드가 지난 3.3% 내역과 바꾼 뒤의 급여를 함께 정리해 드려요.