매입자발행세금계산서, 이렇게 해요
증빙부터 모아요
계좌이체 내역·입금증, 거래명세서·계약서·견적서, 판매자와 주고받은 문자·메일을 모아요. 거래 사실을 보여 줄 책임은 신청한 사람에게 있어요.
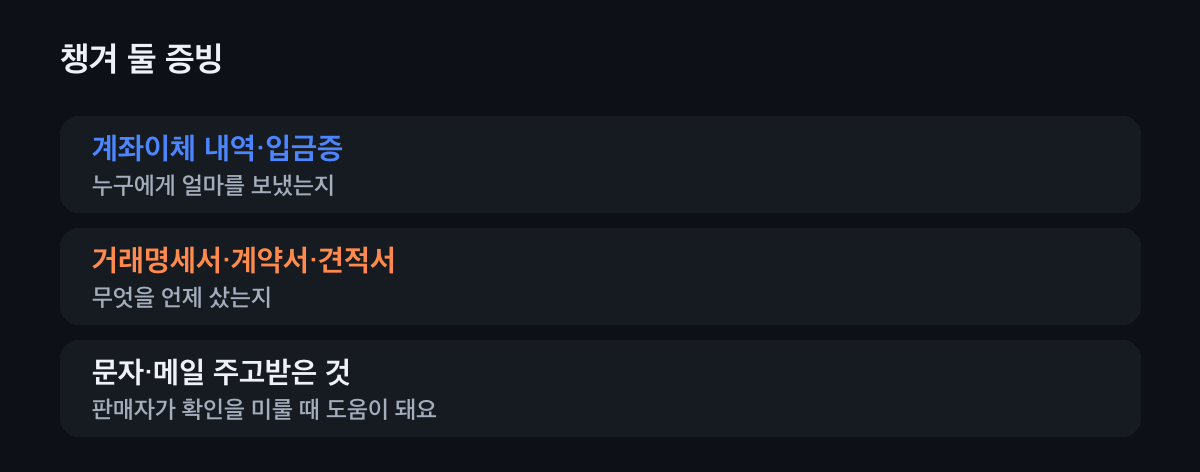
돈을 보낸 기록이 가장 중요해요. 거래사실확인신청서를 내요
공급 시기가 속한 과세기간이 끝난 날부터 1년 안에 내 관할 세무서에 거래사실확인신청서와 증빙을 내요. 홈택스 일반세무서류 신청이나 세무서 방문으로 낼 수 있어요. 한 건이 부가세 포함 5만 원 이상이어야 해요.
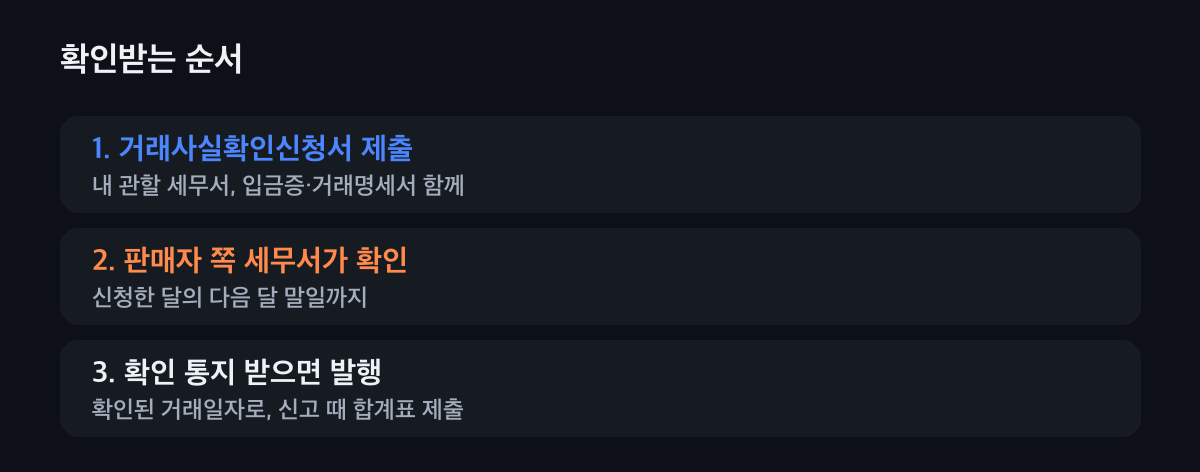
판매자 쪽 세무서가 거래를 확인해요. 확인 결과를 기다려요
내 세무서가 신청서를 7일 안에 판매자 쪽 세무서로 보내고, 판매자 쪽 세무서가 신청한 달의 다음 달 말일까지 거래를 확인해 알려 줘요. 판매자 부도·일시 부재 같은 사정이 있으면 20일 안에서 늘어날 수 있어요.
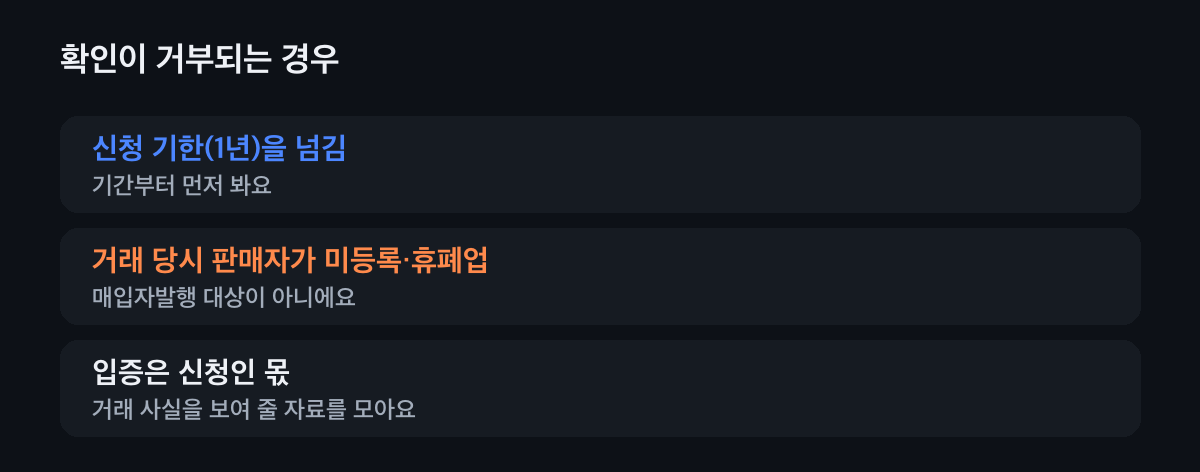
거부 사유부터 피하면 돼요. 발행하고 신고 때 공제받아요
확인 통지를 받으면 확인된 거래일자를 작성일자로 매입자발행세금계산서를 발행해요. 세무서 통지를 받은 때 판매자에게 준 것으로 봐요. 부가세 예정·확정신고나 경정청구 때 매입자발행세금계산서합계표를 내면 그 부가세를 공급 시기의 과세기간 매입세액으로 공제받아요.
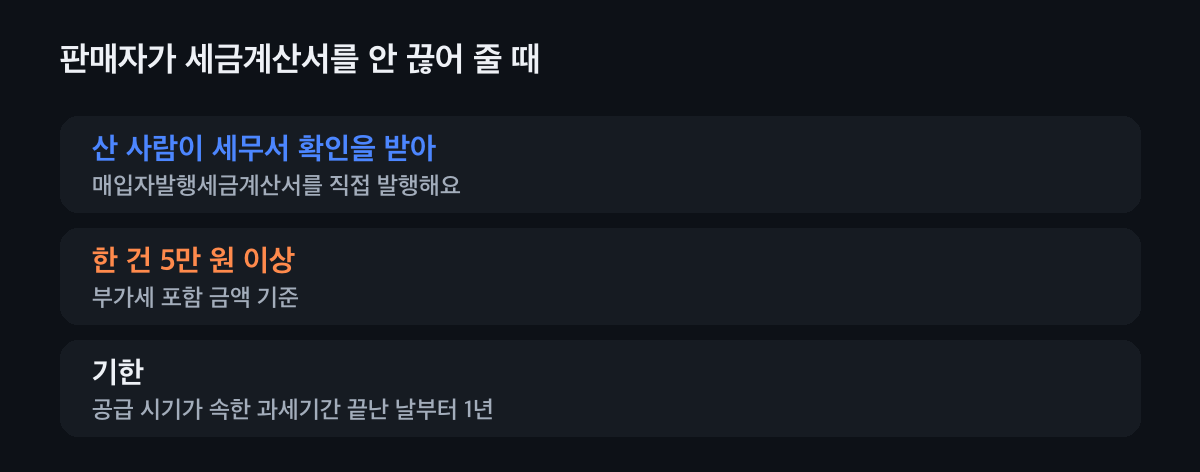
공제는 공급 시기가 속한 과세기간에 받아요.
매입자발행 신청 준비표
챙긴 것을 눌러 두면 다음에 들어와도 그대로예요.
6가지 중 정한 것을 눌러 두세요.
누른 것은 지금 쓰는 이 폰이나 컴퓨터에만 남아요. 다시 들어와도 그대로예요.
확인이 거부될 때
기한을 넘겼을 때
공급 시기가 속한 과세기간이 끝난 날부터 1년이 지났다면 확인이 거부돼요. 거래하자마자 판매자에게 요청하고, 안 되면 바로 준비해요.
판매자가 등록 전·휴폐업이었을 때
거래 당시 판매자가 미등록이거나 휴·폐업 상태였던 게 분명하면 대상이 아니에요.
보정 요구에 답하지 않았을 때
판매자 정보가 부정확하면 세무서가 7일 안에 보정을 요구할 수 있어요. 정한 기간 안에 고치지 않으면 거부돼요.
자주 묻는 것
매입자발행세금계산서는 누가 발행하나요?
물건이나 서비스를 산 사람이 세무서의 거래사실 확인을 받은 뒤 직접 발행해요.
얼마부터 신청할 수 있나요?
거래 한 건의 공급대가가 5만 원 이상이어야 해요. 공급대가는 부가세를 포함한 금액이에요.
언제까지 신청해야 하나요?
공급 시기가 속한 과세기간이 끝난 날부터 1년 안에 거래사실 확인을 신청해요.
확인은 얼마나 걸리나요?
판매자 쪽 세무서가 신청한 달의 다음 달 말일까지 확인해서 알려 줘요. 사정이 있으면 20일 안에서 늘어날 수 있어요.
면세 물건을 사고 계산서를 못 받았어요.
면세 재화나 용역이라면 매입자발행계산서로 같은 방식으로 세무서 확인을 받아 발행할 수 있어요.
판매자가 안 끊어 줄 때, 같이 봐요
증빙이 충분한지, 기한 안인지부터 보면 돼요. 세무가이드가 신청서와 증빙을 같이 챙겨 드려요.